炭素退出ポートフォリオは、CO2を排出する資産を退出させる問題に対する解決策となり得ます。
売り手、買い手、政府のいずれにも利益をもたらすとともに、排出削減を加速させることができます。
その仕組みの概要と、関係者が検討すべき5つの分野をご紹介します。
気候変動との闘いに向けて、新たな金融商品が設計され、導入されつつあります。その一つの可能性のある商品が「炭素退出ポートフォリオ」(CRP)です。
その仕組みの概要は次のとおりです。CRPは、石油・ガス(O&G)の生産井や石炭火力発電所(石炭発電所)を含む炭素排出資産の一群を購入します。その際、通常のビジネスシナリオよりも迅速にこれらの資産を退出させることを約束するとともに、資産が稼働している間も温室効果ガス(GHG)排出量を削減するためのインセンティブを設けます。したがって、CRPは、国または地域のGHG排出削減を加速させる手段となり得ます。
炭素退出ポートフォリオの設計
炭素退出ポートフォリオは、売り手、買い手、政府にとって魅力的となるよう設計することができます。
売り手にとって、炭素退出ポートフォリオは、資産を売却する機会を拡大するとともに、売り手のポートフォリオをよりクリーンなエネルギーへと再編する(そのための資金を提供する)ことを可能にします。さらに、売り手は、従来の取引において買い手が立ち行かなくなった場合に、「前の所有者が責任を問われる」可能性があるというリスクを含め、サイト修復義務から解放されることができます。前の所有者が責任を問われる可能性があるというリスクを含め、サイト修復義務から解放されることができます。買い手が栓掘り封鎖(P&A:石油・ガス井を恒久的に封鎖すること)および/または修復義務を果たせない場合に備えたものです。
投資家にとって、炭素退出ポートフォリオは、CO2/メタン削減に大規模な資本を直接投資する機会のポートフォリオを創出します。これは、投資家の関心に合わせて、市場の最終需要やリスク・リターン特性が異なる可能性があります。言い換えれば、こうした機関投資家は、グリーン/移行段階の投資におけるさまざまな種類のエクスポージャーを、顧客向けのポートフォリオや商品に追加することができます。そのエクスポージャーは、主に負債ベースとなる可能性が高いものの、「上乗せ利益」(キッカー)を含むこともできます。例えば、石炭発電所の廃止およびサイト修復のプロジェクト実施や、場合によっては不動産売却から得られる利益が挙げられます。特に注目すべき点として、これらの投資家は、CRPの対象範囲外となる代替(再生可能)エネルギーへの継続的な投資を約束するものではありません。
最後に、政府にとって、GHG削減の促進に加え、炭素退出ポートフォリオにはいくつかの利点があります。炭素に「コスト」を課す追加のツールとなり得ること、資産のライフサイクルの終わり(井戸の栓掘り封鎖など)に関するベストプラクティス基準を設定する機会を生み出すこと、そして、これらの資産の退出によって影響を受ける労働者や地域社会を支援するため、「公正な移行」への資金を制度化することです。炭素にコストを課す;公正な移行
炭素退出ポートフォリオ、またはむしろその投資家は、政府または市場ベースの財政支援から恩恵を受けることができると見込まれています。この支援は、O&G井戸や石炭発電所を「早期に」停止させ、資産が稼働している間にGHG排出量を削減した場合に、CO2(またはそれと同等のもの)1トンあたりの定額を支払う「炭素回避ボーナス」の形をとる可能性があります。ただし、支援は、借入コストを下げるための債務保証などの優遇金融の仕組みを含む、他の形態をとることもできます。(石炭発電所やO&G井戸などの排出資産はそれぞれ大きく異なるため、それぞれに異なる優遇措置や政策・法制度上の支援が必要となる可能性があります。)いずれの形態であれ、この支援は、資産を早期に退出させることで失われる現在価値を相殺し、残りの稼働期間中のGHG削減投資の資金調達を支援するものとなります。
米国ノースダコタ州のバッケン油田における典型的なO&G井戸の分析によると、CO2換算1トンあたり40~45ドルの炭素回避ボーナスは、通常のビジネスシナリオにおける40年の稼働期間に対し、わずか8年間生産した後に井戸を退出させることで失われる現在価値を相殺できることが示唆されています(下図参照)。取引の経済分析では、次の要素から失われる現在価値を算出します。
1. 想定される通常のビジネスシナリオと比較した、井戸/油田の早期退出(P&Aおよびサイト修復コストが早期に支出されることによる追加の現在価値への影響を含む)。
2. 井戸のライフサイクル全体にわたり、排出管理のベストプラクティスを実施するための追加コストの発生。
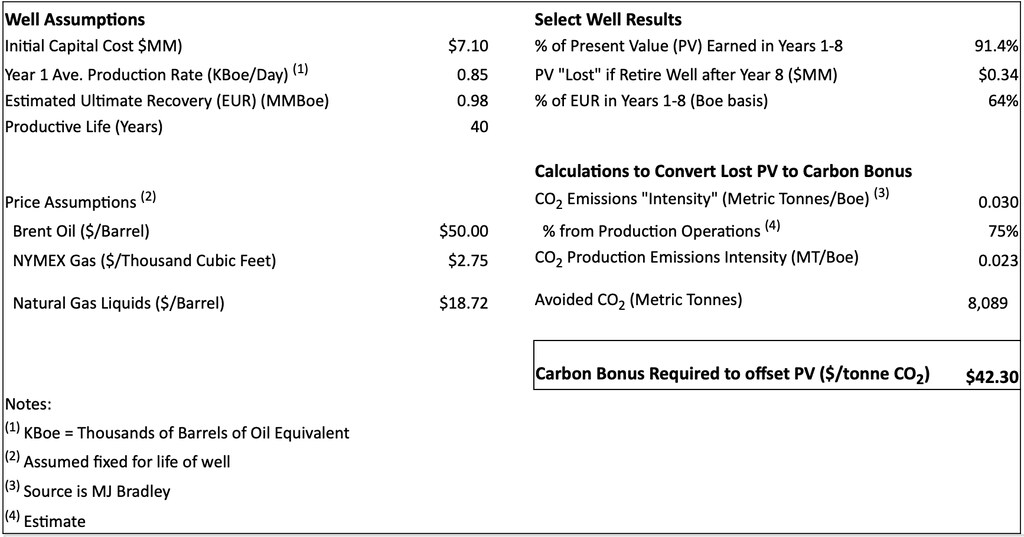
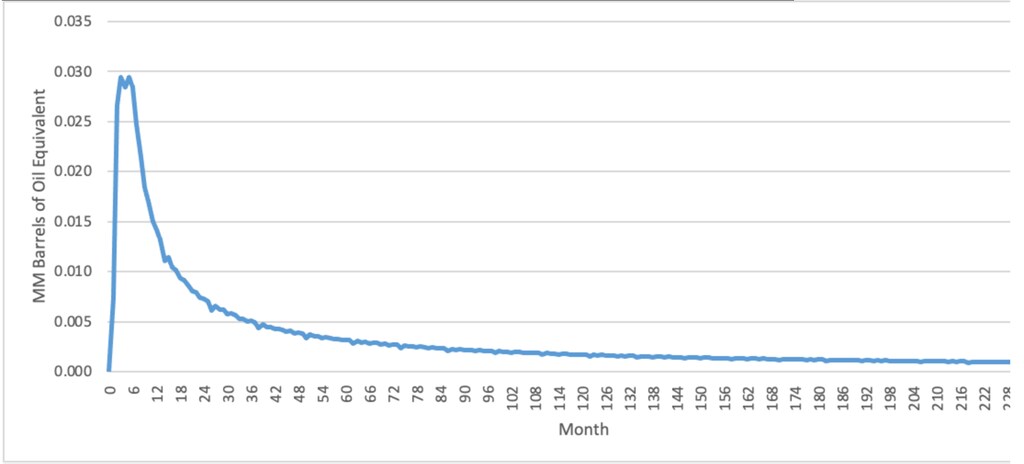
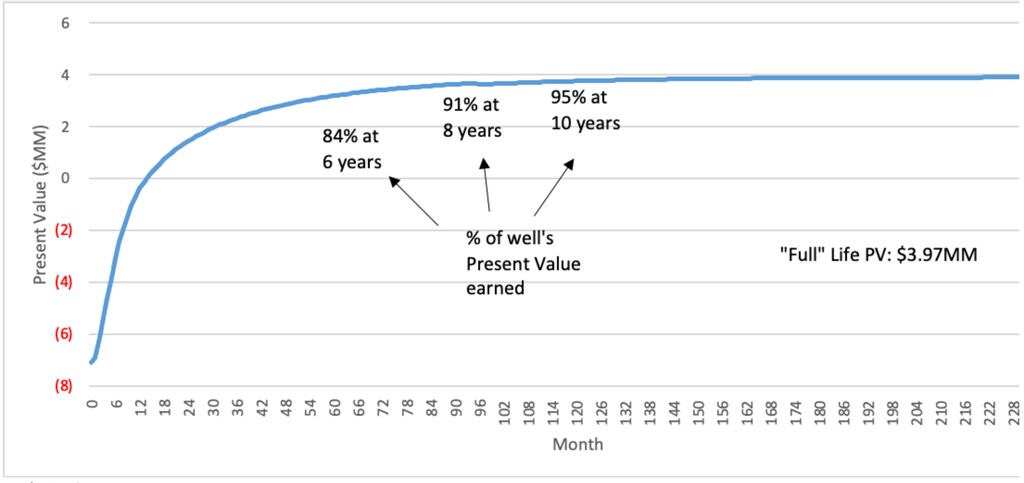
この例示的な分析のより詳細な検討については、本テーマに関するPayne Instituteの見解をご覧ください。
炭素退出ポートフォリオを実現するには、さらに検討すべきいくつかの分野があります。第一に、「妥当な」炭素回避ボーナスを決定するための幅広い分析範囲が必要です。すなわち、十分な数の資産を含められるほど高く、かつ政治的に受け入れられにくくなるほど高すぎないものでなければなりません。また、すでに排出削減に投資している事業者を不利にしないことも重要です。
第二に、炭素退出ポートフォリオが負担するリスクを考慮する必要があります。主要な例は、生産資産の取得に対する責任です。言い換えれば、CRPが資産の取得を引き受けた上で投資家を探すのか、それとも投資家が個々の取得に資金を提供するのか、という点です。
第三に、資産のライフサイクルを通じたCRPの責任を定める必要があります。出発点として、炭素退出ポートフォリオには、デューデリジェンスの実施、排出量の測定、エンジニアリングおよびプロジェクト管理の支援などを行い、運用を管理するとともに、投資家の投資評価、管理、報告を支援するための管理能力を整えておくことが重要と思われます。

第四に、ポートフォリオの概念はさらなる研究に値します。構想されているとおり、CO2排出を回避するために退出させることのできる炭素排出資産であれば、いずれも対象となり得ます。また、CRPは、機関投資家がそのような資産のポートフォリオに投資する機会を前提としています。しかし、実務的に何が可能かを判断すること(CRPが合理的かつ効率的に管理できる資産の数および種類)が、1つの炭素退出ポートフォリオからいくつの異なるポートフォリオを構成できるかの判断材料となります。
第五に、回避された炭素の検証手続きを確立する必要があります。原則として、これは単純明快です。例えば、石炭発電所と石油・ガス井はいずれも、稼働履歴、地質力学の理解(石油井戸の生産「タイプカーブ」など)、そして投資判断を支える確立された経済分析を組み合わせて有しています。




