米国経済は規模が大きく、世界経済との相互連関も強いため、その動向は世界各地に大きな影響を及ぼす。米国は世界最大の単一経済圏であり、市場為替レートで見た世界のGDPのほぼ4分の1、世界の対外直接投資(FDI)の5分の1、株式時価総額の3分の1超を占める。また、世界の国々の5分の1にとって、最も重要な輸出先である。米ドルは世界の貿易や金融取引で最も広く使われる通貨であり、米国の金融政策や投資家心理の変化は、世界の金融環境を左右するうえで大きな役割を果たす(世界銀行、2016年)。
同時に、世界経済は米国にとっても重要である。海外で事業を展開する米国多国籍企業の関連会社と、米国内に拠点を置く外国企業の関連会社は、米国の生産、雇用、国境を越える貿易・金融フロー、株式時価総額の大きな割合を占める。近年の研究では、世界経済の成長が米国経済にとって持つ重要性(Shambaugh、2016年)、米国の金融政策変更が世界に及ぼす影響(Rey、2013年)、米国の通商政策の変更が世界に及ぼす影響(Furmanほか、2017年;Crowleyほか、2017年)が検討されている。
米国の成長、金融政策、財政政策には変化が生じる可能性が高く、米国の金融市場にも不確実性がある。世界への波及効果はどのようなものだろうか。最近の研究(Koseほか、2017年)では、こうした問いへの答えを試みている。
米国と世界の景気循環はどの程度連動しているのか。米国の成長や政策ショックが世界に及ぼす波及効果はどれほど大きいのか。米国にとって世界経済はどれほど重要なのか。米国と世界の景気循環はどの程度連動しているのか。
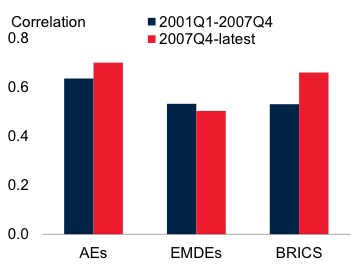
米国、その他の先進国・地域(AE)、新興市場国・発展途上国(EMDE)の景気循環は、高い同調性を示してきた(図1.A)。これは、米国経済と世界各地との貿易・金融面の結びつきが強いことを一部反映しているが、世界的なショックが共通の景気変動を引き起こすことも要因である。特に、2008~09年の世界金融危機の際に顕著だった。しかし、これは新しい現象ではない。1960年以降に世界経済が経験した4度の景気後退(1975年、1982年、1991年、2009年)は、各地で起きたさまざまな問題に起因していたものの、いずれも米国の深刻な景気後退と重なっていた(Kose and Terrones、2015年)。
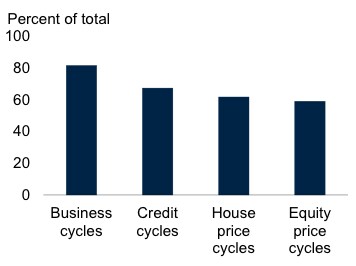
他国はおよそ80%の期間、米国と同じ景気循環の局面にある傾向がある(図1.B)。米国の金融循環との同調度はやや低いものの、依然として高く、信用、不動産、株価の循環は約60%の期間、同じ局面にある。米国経済が他国の景気循環や金融循環の転換点に先行するかどうかを実証的に明らかにするのは難しいが、近年の研究によると、米国は多くの主要経済国で景気後退の時期や期間に影響を与えているようだ(Francisほか、2015年)。
図1 景気循環の同調性
A. 米国の景気循環との相関
B. 米国の景気循環および金融循環との一致度
米国の成長や政策ショックが世界に及ぼす波及効果はどれほど大きいのか。
拡張的な財政政策などを背景に米国の成長が急加速すれば、世界経済を大きく押し上げる可能性がある。米国経済へのショックは、主に3つの経路を通じて世界の他の地域に伝わる。
米国の経済活動が加速すると、輸入需要の増加を通じて直接的に、また貿易に内在する生産性の波及効果を強めることで間接的に、貿易相手国の成長を押し上げる可能性がある。
米国の金融市場の動向は、世界にさらに広範な影響を及ぼす可能性がある。米国の債券市場と株式市場は世界最大で流動性も最も高く、米ドルは貿易や金融取引で最も広く使われる通貨である。このため、米国の金融政策と投資家の信頼感は、世界の金融環境を左右する重要な要因となる(Artetaほか、2015年;IMF、2015年)。
世界の商品市場における米国の役割(世界最大の天然ガス・石油消費国であると同時に生産国でもある)を踏まえると、米国の成長見通しの変化は世界の商品価格に影響を及ぼしうる。その影響は、商品輸出国の経済活動、財政、国際収支の動向に及ぶ。
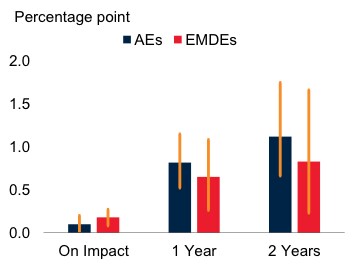
推計によると、米国の成長率が1パーセントポイント上昇すると、1年後には先進国・地域の成長率を0.8パーセントポイント、新興市場国・発展途上国の成長率を0.6パーセントポイント押し上げる可能性がある(図2.A)。投資はさらに大きく反応する可能性がある。たとえば、財政刺激策によって投資が押し上げられることが考えられるが、その効果は、経済に残る余剰能力の規模、金融政策の反応、財政赤字や債務水準の上昇見通しに対する家計や企業の期待の調整など、政策の実施状況に大きく左右される。たとえば、米国の金融引き締めが予想以上に速く進めば、脆弱性の高い新興市場国・発展途上国で、借入コストの急上昇、通貨への圧力、金融市場の変動、資本流出を招く可能性がある。
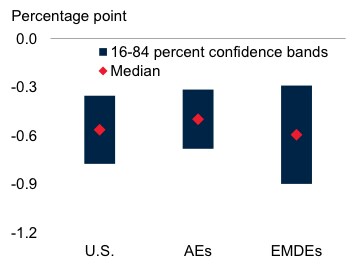
実際に政策が変更されなくても、金融市場の変動や米国の政策の方向性・範囲をめぐる曖昧さによって不確実性が高まれば、米国内外の投資が抑制される可能性がある。実証的な推計によると、米国株式市場の変動率(具体的にはVIX)が10%上昇した状態が続くと、1年後には投資の伸び率が米国で約0.6パーセントポイント、その他の先進国・地域で約0.5パーセントポイント、新興市場国・発展途上国で0.6パーセントポイント低下しうる(図2.B)。
図2 米国の成長と不確実性の波及効果
A. 成長の波及効果
B. 不確実性が投資の伸びに及ぼす波及効果
米国にとって世界経済はどれほど重要なのか。
米国は世界経済にとって重要であると同時に、米国経済も他の地域との貿易・金融面の結びつきから影響を受ける。世界経済の動向は、米国の経済活動や金融市場を左右するうえで重要な役割を果たす。
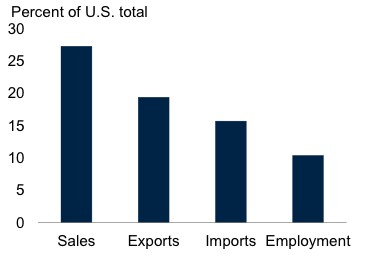
米国の多国籍企業は、米国の生産と労働生産性の伸びの大きな割合を占め、金融市場でも大きな存在感を持つ。一方、米国内で事業を展開する外国の多国籍企業は、米国の雇用と輸出の大きな割合を担っている(図3.A)。
世界のバリューチェーン活動の多くは、米国の多国籍企業とその海外関連会社を通じて行われている。全体として、米国の輸出の4分の1は、他国の輸出に組み込まれた米国の付加価値に相当する。この「前方参加」は、化学、ビジネスサービス、電子機器の分野で、また中国、カナダ、メキシコとの間で特に高い。「後方参加」はそれより限定的であり、米国の輸出に占める輸入品の平均割合は2014年に13%で、他の先進国・地域の平均(27%)を大きく下回った。こうした相互連関は、米国と世界経済の間に波及効果が生じる重要な要因である。
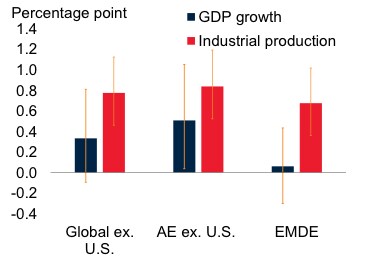
その結果、他国発の成長の停滞や、米国企業の市場アクセスに影響を与える政策変更は、米国に悪影響を及ぼす可能性がある。こうした影響は、世界との統合がより進んだ製造業で特に顕著である(図3.B)。
図3 世界経済が米国経済にとって持つ重要性
A. 米国内における外国多国籍企業の役割
B. 世界全体、先進国・地域、新興市場国・発展途上国の成長率が1パーセントポイント上昇した場合の米国への波及効果
加速か、不確実性か?
米国は規模が大きく、世界経済との結びつきも強いため、米国経済へのショックは多くの経路を通じて世界に伝わる。一方で、貿易障壁の拡大や、世界の金融環境の予想外の引き締まりによって相殺されなければ、米国の成長加速は世界の他の地域に好影響をもたらすと考えられる。他方、政策をめぐる不確実性が長引けば、世界経済全体の成長を妨げ、近年すでに弱さが見られる新興市場国・発展途上国の投資の伸びに、とりわけ深刻な悪影響を及ぼす可能性がある(世界銀行、2017年)。




