世界のバランスシート――世界経済におけるすべての資産と負債の合計――は、過去20年にわたり継続的に拡大してきた。
しかし、その拡大速度は、世界の「紙の富」が急増した時期よりも速いものの、生産性は鈍化し、投資は減少している。
生産性の向上は不可欠であり、そのためには貯蓄が生産的な投資に向かい、デジタル技術の導入が加速する必要がある。
過去20年間、世界のバランスシート――世界経済におけるすべての資産と負債の合計であり、それゆえ世界の価値保存手段を測る最良の指標といえる――は継続的に拡大した。
その拡大は国内総生産(GDP)の伸びをはるかに上回った。この「紙の富」が急増した時期には、低金利を背景に生産性の伸びは鈍化し、投資は減少した。
富と実体経済の乖離は、もはや破綻寸前まで広がっているが、これは懸念材料なのだろうか。それとも、生産性の新たな黄金時代の好機となり得るのだろうか。すべては今後何が起きるかにかかっている。
マッキンゼー・グローバル・インスティテュート(MGI)による新たな調査は、2030年までの4つのもっともらしい経済およびバランスシートのシナリオをモデル化した。そのシナリオは、過去の時代への回帰、長期的な高水準の維持、バランスシートのリセット、生産性の加速である。
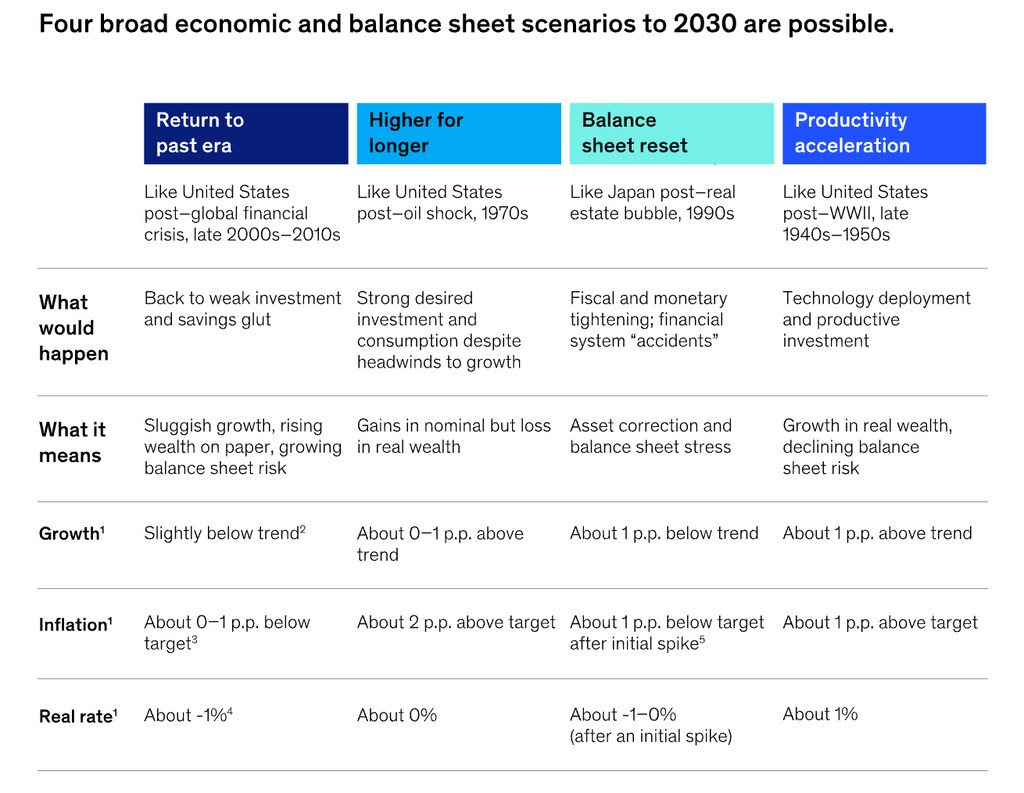
4つのうち資産価格(および債務)の急騰への回帰を伴うのは1つのみである。マッキンゼーが調査した経営幹部のうち、この可能性に賭けるのはごく少数派である。残りの2つの代替シナリオは魅力に乏しく、長い間で初めて実質ベースでの富の縮小につながる可能性がある。
それでも、生産性加速のシナリオが最も起こりやすいと考える見方も少なくない。4つのシナリオのうち、力強いGDP成長、富の増加、そしてより健全なバランスシートをもたらすのはこのシナリオのみである。
金利とインフレ率が高止まりし、多くの地域で金融ストレスの兆候が見られる中、明るい材料はほとんどないように見える。しかし、変化が訪れ、富と実体経済の関係が回復し、生産性の伸びが加速すれば、楽観的な見方も正当化され得る。

極めて異例だった数十年を振り返ってみよう。過去20年間で、資産価格のインフレにより紙の上の富が約160兆ドル生み出された。投資1ドルごとに1.90ドルの債務が生じた。この期間、成長は鈍く、不平等は拡大した。G7諸国の生産性の伸びは、1980年から2000年にかけての年率1.8%から、2000年から2018年にかけては0.8%へと低下した。
2008年の世界金融危機は、実体経済が金融の拡大に歩調を合わせる必要があることを改めて強く示した。しかし、表面化した金融の問題には対処する必要があった。システムにはさらに債務が積み上がり、資産価格はさらに押し上げられた。その結果、資産バブルと過剰な債務から生じた危機を解決するために、さらなる債務が積み上がったのである。
パンデミック期間中――まったく異なる種類の危機である――、金融経済と実体経済の乖離は再び拡大した。パンデミックの最初の2年間にあたる2020年と2021年には、世界の富の対GDP比は、過去90年間のいかなる2年間よりも速く拡大した。新たな債務の創出は加速し、純投資1.00ドルあたり3.40ドルに達した。商業銀行と中央銀行は、新たな通貨と預金として39兆ドルを生み出した。
同じ記録が繰り返し流れ続ける危険性がある。しかし、別の選択肢も存在する。生産性加速のシナリオが実現すれば、米国の家計だけで2030年までに実質的な富が11兆ドル増加する見込みである。
対照的に、当社の調査によれば、金融・財政面の支援によって高インフレが持続し、家計の貯蓄が侵食されるならば、米国の家計は実質ベースで8兆ドルを失うことになる。また、逆に引き締めが行き過ぎて、世界のバランスシートがリセットされ、資産価格の大幅な調整と長期にわたる債務圧縮が生じれば、その損失は最大31兆ドルに達し得る。
金融の時代において達成が困難であった目標である生産性の引き上げは、明確に積極的に追求すべき道筋である。何よりもまず、貯蓄が生産的な投資に向かい、デジタル技術の導入が広がり加速することが求められる。現在、これら両方の取り組みに追い風が吹いている可能性が十分にある。
投資の低迷と過剰な貯蓄は数十年にわたって続き、世界のバランスシートの拡大を支えてきた。貯蓄者にとって生産的な選択肢は相対的に乏しく、資本形成ではなく取引の資金調達に債務が使われるなかで、既存住宅や株式の価格は当然のように上昇した。
生産性は資本の深化によって促進され得る
しかし、高い貯蓄と低い投資の背景にある構造的な要因は、変化する可能性がある。生産性の伸びは、資本の深化――労働者一人当たりの資本ストックの増加――によって促進され得る。一見すると直感に反するかもしれないが、高いインフレと金利は、そうした資本の深化にとって大きな誘因となり得る。
貯蓄に関しては、高齢化が進む人口において、退職に備えて貯蓄する段階から、退職後に支出する段階へと移行する可能性がある。労働市場が引き続き逼迫すれば、労働者の交渉力が高まる可能性がある。投資に関しては、少なくとも米国では、数十年にわたるインフラへの投資不足が是正され始めており、エネルギー転換に関連する投資は勢いを増しているように見え、デジタル化や研究開発などの無形資産への投資も増加している。
デジタル化もまた、大きな勢いを得ているように見える。パンデミックによって、デジタル技術の導入が加速したことはすでに確認されている。この加速が継続すれば、MGIの調査によれば、生産性とGDPをともに1パーセントポイント押し上げ得る。現在、生成AIも勢いを増しており、生産性に大きな影響を与えるはずである。
現在の金融市場の混乱は、再び光を当てる好機となり得るし、またそうすべきである。その焦点は、拡大する金融ではなく、実体経済と、それを常に支えてきた生産性の伸びに向けられるべきである。




