全球北方和全球南方都持续存在保险保障缺口,危及全球韧性。
增强可保性,意味着要在灾害风险减缓的前端投入资源。
保险业在加强更广泛的韧性规划和动员资本方面均发挥着重要作用。
在一个日益受到相互关联、叠加风险影响的世界,从气候变化、网络威胁到地缘政治不稳定,加强国际合作和多方利益相关者合作,以建设有韧性的社会和经济体,再度成为当务之急。
气候风险加剧、经济环境变化以及风险减缓投入不足,正在削弱保险保障的可负担性和可获得性,尤其是在最需要保障的地区。这一不断变化的局势引发了重要问题:如何维持可保性、弥合保障缺口,并释放投资以建设适应力更强、风险意识更高的社会。
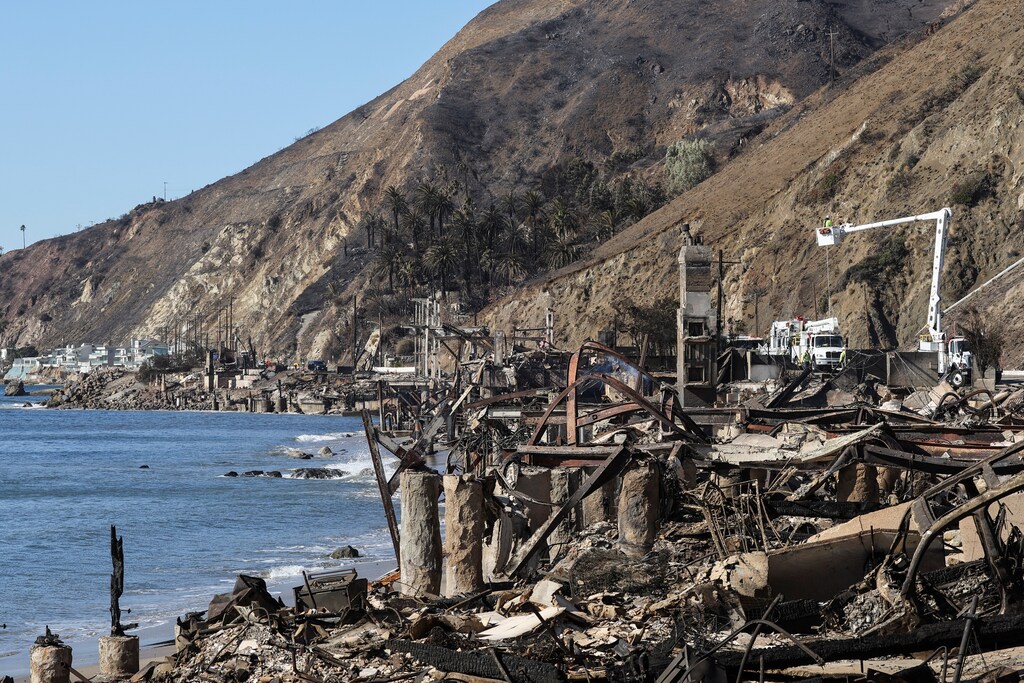
仅在2024年,极端天气事件就造成了3200亿美元损失,但其中获得保险保障的不足一半。这场危机有两个方面:全球南方的保障缺口长期存在,全球北方的保险保障则在收缩。随着可负担性和可获得性下降,社会整体管理风险的能力也随之减弱。
这不仅是保险公司的挑战,更是对全球韧性、发展和包容性增长的系统性威胁。若不加以解决,这一问题将扰乱市场、加剧不平等,并阻碍气候与发展目标的实现。
那么,需要作出哪些改变?
这一问题贯穿了保险发展论坛(IDF)近期召开的成立十周年会议讨论。行业领袖、政策制定者和发展机构齐聚一堂,并非为了庆祝,而是为了正视利害关系并规划新的前进道路。会议发出强烈呼吁,要求重新界定保险业在快速变化的世界中的未来角色,并聚焦三个紧迫优先事项:
1. 在气候变暖的世界中增强并维护可保性
如上所述,2024年极端天气事件造成了3200亿美元的经济损失——但获得保险保障的仅为1400亿美元。这一鲜明的差距既反映出中低收入国家缺乏可负担的保险保障,也体现了发达经济体高风险地区的保险保障正在加速撤出;保险公司称,损失不断增加、监管不确定性上升、风险敞口扩大是其原因。
随着保险保障变得更加昂贵或无法获得,家庭和企业被迫放弃保险,风险池因此缩小,仍有保险的人所需支付的保费也随之上涨。这一恶性循环削弱了获得抵押贷款的能力,阻碍对脆弱地区的投资,加快气候变化驱动的人口迁移,并威胁长期经济稳定。
这场危机的根源在于灾害风险减缓(DRR)长期投资不足。灾害风险减缓是指灾害发生前采取的主动措施,以降低风险敞口,包括预防、减轻影响和备灾。其经济效益十分明确:美国商务部估计,灾前韧性建设每投入1美元,就能带来13美元的长期经济收益。尽管回报如此可观,全球灾害融资中仍有88%用于灾后应对。此外,三分之一的发展中国家用于灾后应对的支出超过教育或卫生支出,这意味着关键发展资金不断被转用于灾害应对。
公私合作对于扭转这一趋势至关重要,它们能够制定降低风险、加快气候适应所需的政策、激励措施和投资路径。例如,IBHS Fortified 标准由保险公司、政策制定者和房地产行业合作制定,帮助房主和社区建造更具韧性的建筑。这些标准已被证明能有效增强美国东南部地区的抗洪韧性,目前也已应用于加利福尼亚州帕利塞兹山火后重建的住宅,确保重建工作降低未来火灾风险,并让保险保障更易获得。
IDF峰会明确指出,要在气候变暖的世界中维护可保性,就必须大幅加强将灾害风险减缓纳入气候政策、金融决策和基础设施投资。保险公司、政府、监管机构和国际金融机构必须携手合作,使风险减缓与风险转移相协调,建设更具韧性的全球体系,保护社区、维护市场稳定,并确保保险保障长期可负担。

2. 重新定义保险业,将其作为韧性建设的战略伙伴
长期以来,保险被视为最后一道保障,在灾害发生后支付理赔。但保险业的潜力远不止于此。凭借对气候风险数据的卓越获取能力、建模能力和长期资本,保险公司能够发挥催化作用,改变社会为冲击做准备并应对冲击的方式。
世界各地已经出现了这类实践:为缓冲海岸线的红树林和珊瑚礁提供保险;为受干旱影响的农民开发参数型保险产品;为非正规就业者和小企业扩大普惠保险。保险公司正开始扮演韧性建设的共同设计者,而不只是理赔方。
在系统层面,保险还通过定价、风险评估和投资决策影响行为。如今必须更有意识地发挥这种影响力。保险公司可以将风险信息融入基础设施规划、供应链和金融体系,帮助引导市场和政府作出更具适应力、更符合气候要求的决策。
3. 大规模动员韧性基础设施投资
讨论中形成的一个重要主题是,保险业在释放气候韧性基础设施建设所需资本方面发挥着关键作用,尤其是在气候风险严峻、但缺乏足够适应资源的新兴经济体和发展中经济体。
为弥合这一缺口,保险发展论坛(IDF)发起了基础设施韧性发展基金。这项新计划获得了IDF成员中的重要保险和资产管理合作伙伴支持。该基金旨在引导保险业资本投向清洁能源、水系统和气候韧性交通等领域的高影响力基础设施项目。
保险公司通过提供资本、风险分析和专业技术,借助混合融资和风险分担机制帮助降低投资风险,并吸引私人资本参与。该计划已从构想迈向实施,为扩大韧性基础设施投资提供了可复制的模式,尤其适用于需求最迫切的市场。这凸显了保险业日益扩大的作用:它不仅是风险管理者,也是在基础设施系统面临日益严峻的气候冲击之际,推动可持续发展的催化者。
这一势头也反映出消费者和客户(包括企业和个人)期望的变化。他们越来越希望获得符合韧性和可持续发展目标的解决方案。包括财政部官员在内的30多位政府高级官员出席会议,凸显出各方日益认识到保险业能够为国家规划提供参考,并在不确定性和系统性冲击不断加剧之际,指导艰难但必要的投资决策。
主动推动韧性建设
随着世界迈入风险叠加的新时期,保险业的角色必须转变:从被动的安全网,转变为主动推动韧性建设的力量。通过动员资本、运用数据和推动创新,该行业可以帮助社会更好地预判、承受和适应气候变化及其他系统性冲击日益加剧的影响。
这一当务之急正获得越来越大的政治推动力,近期二十国集团(G20)关于保障缺口扩大的讨论便是明证。这凸显出制定可扩大规模且具有包容性的解决方案有多么紧迫。令人鼓舞的是,IDF峰会展示了切实进展以及不断壮大的合作生态。从新的融资模式到风险分担机制,种种迹象清楚表明,保险业正开始发挥更具催化性的作用。
世界经济论坛如何推动全球金融体系改善?
金融与货币体系中心汇聚各方领袖,共同理解全球金融体系的转型,涵盖可持续发展与韧性、创新与数字化等领域。
该中心通过促进合作与交流洞见,帮助合作伙伴推动金融体系与长期经济稳定和共同繁荣相协调。
在这一势头的基础上,世界经济论坛和保险发展论坛将深化合作,进一步提升这一议题的重要性、加快落实,并确保韧性不是一种特权,而是世界所有地区实现可持续发展的基础。




