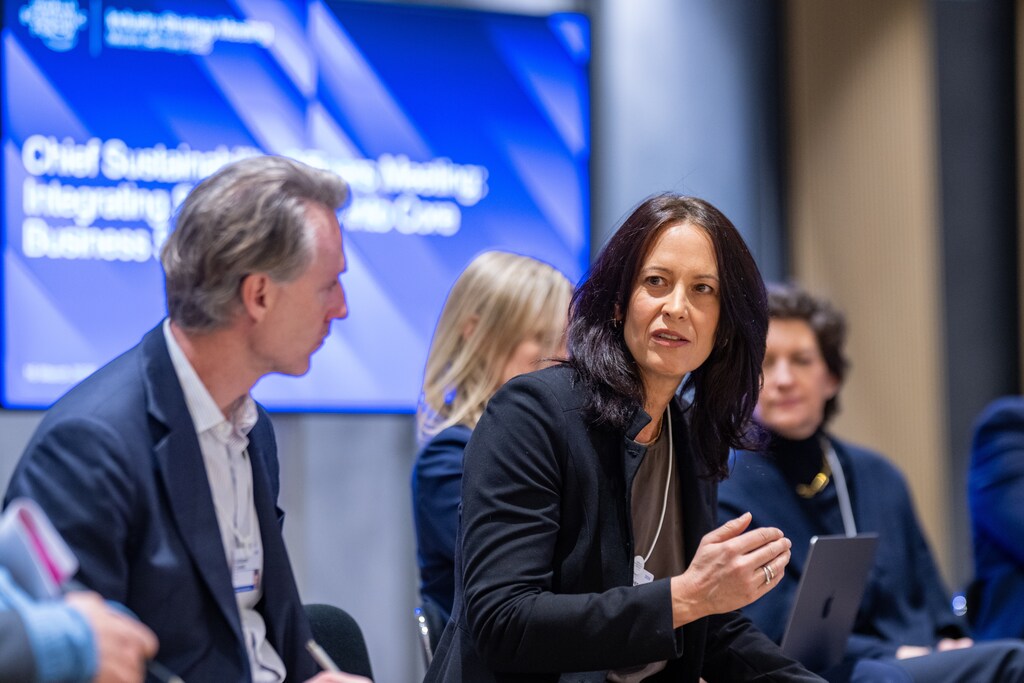
世界経済フォーラムの産業戦略会合は3月、ホルムズ海峡の封鎖が3週目に入り、エネルギー市場が1973年の石油危機以来最も深刻な混乱に直面するなか、ミュンヘンで開催された。
業界リーダーたちは、エネルギーを管理すべきコストではなく確保すべきインフラとして捉えるとはどういうことか、そして意図と実行の隔たりが最も顕著に残るのはどこかを語り合った。
送電網のボトルネックからリスクの再評価、需要の加速まで、エネルギー投資のレジリエンスを高めるために必要なことが示された。
世界経済フォーラムの産業戦略会合は3月16日に開幕した。イランがホルムズ海峡を封鎖し、国際エネルギー機関(IEA)が過去最大規模の緊急石油備蓄放出を発動してから、わずか数日後のことだった。同機関の50年を超える歴史で最大の放出となった。ブレント原油価格はすでに1バレル120ドルを超えて急騰していた。アジアの一部ではガスの配給制が検討されていた。世界のエネルギー・金融リーダーを集めるには、あらゆる意味で異例のタイミングだった。
印象的だったのは、混乱が議論を支配したことではない。最も重要な話し合いは危機が起きる前からすでに始まっており、危機によってその重大さが誰の目にも明らかになったことだ。
実際、ミュンヘンに集まった企業は、エネルギーに対する考え方をすでに改めていた。最適化すべき費目としてではなく、計画の前提とし、可能な範囲で管理し、事業戦略の構造に組み込むべき戦略変数として捉えていた。
2日間にわたって交わされた議論を紹介する。
1. エネルギーはもはやコスト項目ではない
参加者によると、エネルギーはもはや光熱費ではなく、競争力を左右する手段だ。発言者の匿名性を保証し、より率直な発言を可能にするチャタムハウス・ルールの下で行われた会合が大半だった。先行する企業は、エネルギーに関する議論と意思決定が経営幹部層に移り、事業の立地、投資のあり方、事業運営モデルの構築を左右していることを理解している。
「電力需要の大きい世界のニーズに応える」と題したセッションでは、エネルギーが競争力、レジリエンス、貿易上のリスク、産業立地、地政学的な立ち位置を左右することが明確に示された。会合前の数週間、そうした力学は現実のものとして展開していた。
アジア諸国は、LNG貨物の航路変更に奔走していた。ホルムズ海峡を通過する船舶の数が減少するなか、東南アジア各地では、各国政府が緊急措置を講じ、エネルギー不足を防ごうとしていた。カタールではLNG施設とともにヘリウム工場も操業停止となり、韓国と台湾の半導体メーカーは厳戒態勢に入っていた。あらゆるAIチップの中核となるシリコンウエハーのエッチングに不可欠な冷却材ヘリウムの在庫は、推定で6週間分しかなく、約200基の専用コンテナが封鎖された海峡付近で足止めされていた。
複数のエネルギー源からなるポートフォリオを構築し、燃料、技術、地域ごとの供給経路に選択肢を持たせていた企業にとって、この混乱はコストのかかる、しかし必要なリスクヘッジの有効性を裏付けた。そうしていなかった企業には、構造的な脆弱性が露呈した。サプライチェーン・運輸部門のリーダーたちが指摘したように、エネルギーのレジリエンスを高める主な障壁は技術の供給ではなく、インフラ整備の遅れ、需要の弱いシグナル、政策の分断だ。レジリエンスの構築には費用がかかるが、構築しないコストは今や再評価された。
インフラほど、それが顕著な分野はない。発電には投資が流入してきた一方、送電と配電は追いついていない。エネルギーシステムの将来に焦点を当てたセッションでは、老朽化した送電網、許認可のボトルネック、資本コストの上昇が、導入を妨げる決定的な制約になっていると明言された。人口増加、工業化、デジタルインフラ、そしてエネルギー転換そのものに必要なエネルギー集約型素材を主因として、需要が加速しているまさにその時だ。
送電網の混雑、変圧器の不足、連系の遅れが、クリーンエネルギーの拡大を阻む壁となっている。発電設備と同じ緊急性をもってネットワークにも資本が流れ込むまでは、その壁は立ちはだかったままだ。
2. 規律あるバランス
ノルウェーに本拠を置くエネルギー企業エクイノールにとって中心的な問いは、現在も収益の大半を生み出す石油・ガス事業への投資を続けながら、成長への意欲とエネルギー転換をどう両立させるかだ。そのバランスは、景気循環が転じる時も転じない時も保たれる規律の問題として捉えられている。
同社は、見込んでいる。石油・ガス生産量を約3%増やす計画で、ノルウェー大陸棚と海外に広がる高品質なポートフォリオがこれを支える。損益分岐点の低いプロジェクトと業務効率を重視している。
アンリエッテ・ウンドルム上級副社長兼コーポレート戦略責任者は、率直にこう述べる。「上流工程の排出原単位が低い資産を優先することで、この成長は当社の長期的なエネルギー目標と両立するものと位置付けています。」
再生可能エネルギーでも、考え方は同じだ。「量的な成長を追求するのではなく」とウンドルムは語る。「戦略では、付加価値を生む成長、キャッシュフローのレジリエンス、ポートフォリオの強靱性、炭素効率を重視するとともに、転換の進み方が異なる市場における長期的な選択肢を維持しています。」
同社は、2030年までにスコープ1および2の排出量を50%削減する目標を引き続き掲げており、これが業務と投資の意思決定を導いている。
資金調達の枠組みにも、この考えが反映されている。「気候関連投資は、より厳格な投資収益率の基準、選択的な資本配分、そして実行への強い注力によって守られています」とウンドルムは説明する。「電力と低炭素ソリューションへの支出は、すでに承認されたプロジェクトを優先し、規律ある遂行とリスク低減を確保します。資金調達の仕組みでは、営業キャッシュフロー、政府のインセンティブ、継続的なポートフォリオ最適化を活用したプロジェクト単位の負債により、バランスシート上のエクスポージャーを抑える傾向が強まっています。これにより、エネルギー転換への戦略的な関与を維持しながら、財務のレジリエンスを守っています。」
これは、重要な捉え方の転換だ。エクイノールが説明し、石油・ガス業界のセッションでも共鳴したのは、エネルギーシステムの変革をコンプライアンスではなく、主権とレジリエンスの観点から捉え直すことだ。既存のエネルギー企業は、縮小管理される資産ではなく、長期的なエネルギー安定の設計者として自らを位置付けている。IEAが過去最大の緊急備蓄放出を発動し、湾岸地域の余剰生産能力が海峡封鎖の向こうに閉じ込められている世界で、その位置付けは新たな重みを帯びている。
3. 転換期にある国に電力を供給する
順序を誤る余裕がない状況では、エネルギー転換の姿も異なって見える。
南アフリカでは今も、電力の約74%を発電するために石炭が使われており、この産業は直接・間接合わせて10万人を超える雇用を支えている。同国の主要電力会社エスコム・ホールディングスは、送電網の拡張とクリーンエネルギー発電に、5年間で3,200億ランドを投じると約束した。ノントコゾ・ハデベグループ戦略・サステナビリティ担当エグゼクティブは、送電網整備が最優先となる理由を率直に語る。再生可能エネルギープロジェクトは、大規模な計画がすでに整っている。制約となっているのは意欲ではない。インフラだ。
しかし、ハデベの最も重要な指摘は、実施の順序に関するものだ。エスコムが2022年にコマティ発電所を閉鎖した時、そこを中心に築かれた地域社会は、学校や中小企業、人々の生計を含め、移行計画のないまま取り残された。
この教訓を受け、エスコムの方針は全面的に見直された。現在の公正なエネルギー転換戦略では、廃止日を決める前に社会経済計画を策定することが義務付けられており、廃止後ではない。
「先に廃止して、その後で社会経済戦略を持ち出すことはしません。まずそれを進め、その後で廃止できるようにしなければ、地域社会を困窮させてしまいます。」
4. 保険加入可能性が資本制約になるとき
エネルギープロジェクトには、資金調達可能性が必要だ。資金調達が可能かどうかは、保険を付けられるかどうかにますます左右されている。そして、物理的リスクによって保険料率が静かに、しかし重大な影響を伴って見直され、かつては調達上の問題だったものが戦略的な課題へと変わりつつある。
リンダ・フライナーチューリッヒ・インシュアランス・グループの最高サステナビリティ責任者は、こうした動きがエネルギーインフラへの資金調達に直接表れていると見る。物理的リスクは今や、まれに起こる極端なリスクではなく、価格を左右する要因だ。「気候リスクは現在、長期的な成長やそれを持続させるために必要な条件を組織がどう考えるかに、より強く影響しています。企業や政府は、経済活動を支えるシステムの安定性をいっそう重視しています。」
そして彼女によれば、その安定性は、新たなエネルギー資産が初日から負荷に耐えられるよう、どれだけ適切に設計されているかにますますかかっている。
「より強固な設計基準、信頼できる地域の適応策、より質の高いハザードデータは、いずれも負荷がかかった際の資産の性能を高めることで、これに寄与します。こうした対策を効果的に実施すれば、変動を抑え、損害を限定し、事業中断を回避し、キャッシュフローを守ることができます。これにより長期的に投資の安全性が高まり、予測しにくさを増す事業環境での競争力を支えます。」
エイミー・バーンズマーシュの気候・サステナビリティ戦略責任者も、個々のエネルギープロジェクトのレベルで同じ再評価が進んでいると見る。「保険は資本制約として機能する度合いを強めています」と彼女は言う。最も明確な例は風力発電だ。融資機関は今、取引完了の前提条件として、風力発電単独の補償を求めている。保険料は負担可能かもしれないが、この動きが示すのは、保険を付けられることが事後に交渉する費目ではなく、資本へのアクセスの前提条件になったということだ。
「借換えの時期が固定されている長期資産では、重要な資金調達リスクは不連続性です。補償限度額、免責事項、免責金額が急に変わり、債務構造や投資家のリターンを変えてしまうことです。プロジェクトでは、将来の物理的影響へのレジリエンスを投資仮説の一部として検討する必要があります。」
率直な評価
エネルギー転換は確実に進展している。しかし、その進み方にはばらつきがあり、先行企業と遅れる企業の隔たりは広がっている。金融サービス業界のセッションでは、参加者がエネルギーシステムの変革を「差別化要因ではなく、組み込まれたもの」と表現し、示唆に富むシグナルとなった。この言葉が捉えているのは重要な点だ。最も速く進む企業にとって、エネルギー戦略はもはや独立した課題ではない。資本の配分、リスクの価格設定、幹部へのインセンティブ、事業運営モデルの設計など、事業の財務構造そのものに組み込まれている。
また、この議論は湾岸危機が示したことに最も直結している。エネルギーの自立は長期的な願望ではなく、短期的に競争力を左右する変数なのだ。
このことは、変化しつつあるエネルギー・戦略リーダーの役割に直接影響する。その仕事は、個別の機能を管理することではなく、最高戦略責任者と連携して長期的な価値を生み出す事業戦略を共に策定し、さらにそうした戦略が、エネルギーの生産、確保、価格設定の実態を踏まえたものとなるようにすることだ。
プロジェクトのレベルでも、同じ考え方が当てはまる。資金調達の実現可能性は、利用できる資本だけで決まるのではなく、調整にかかっている。規模を拡大するには、政策の安定性、インフラとの整合、収益の見通しが必要だ。採算性の問題ではなく、許認可、送電網への接続、電力引取の確実性といった周辺条件が整わずに停滞している、実現可能なエネルギー投資があまりにも多い。
こうしたすべての根底には、湾岸危機によって大きく鮮明になった問いがある。課題は、同じシステムの中で一つの燃料を別の燃料に置き換えることだけではない。そもそもどのようなインフラや産業システムを構築すべきかを再考し、それらを支えるシステムの物理的・資源的限界の範囲内で機能するよう、初めから設計する必要がある。フォーラム共同議長のアンドレ・ホフマンは、産業戦略会合の閉会時、経済が機能するために必要な物理的条件について、率直にこう述べた。「これから成功する企業とは……プラネタリー・バウンダリーが実際に何を意味するのかを理解する企業です。」
エネルギーシステムの再考は、ひとつの物語ではない。地理、政策、地域社会が変化を受け止める力によって形づくられ、異なる速度で進む無数の物語だ。移行に資金を投じながらバランスシートを守る石油大手から、地球上のあらゆるプロジェクトを支えるリスクの保険料率を見直す保険会社まで、その姿はさまざまだ。共通するのは、世界を動かすシステムは、燃料を入れ替えるだけではなく、再設計する必要があるという認識だ。
繁栄するのは、新たなエネルギー時代がすでに始まったかのように、十分早い段階で構築を決断した組織だ。
引用は長さと明瞭さを考慮し、軽微な編集を加えている。




