インドは深刻な金融リテラシーの格差に直面しており、そのため不適切な金融上の判断、債務の罠、上昇志向の制約に対して脆弱な状態にあります。
学校の教育課程に金融リテラシーを組み込むこと、ゲーム要素を取り入れた学習などのツール、地域社会を基盤とした金銭管理スキルの習得を含め、早期から多面的な取り組みを行うことが不可欠です。
草の根の取り組みはすでに効果を上げており、構造化された貯蓄や金融計画へと行動を変えつつあります。
インドの若年人口は、しばしば最も価値ある資産とみなされており、経済成長を牽引すると期待される重要な要因です。
一部の分析では、80%超の識字率と、インターネット普及率の上昇に伴うデジタルに精通した人口があるとされていますが、インドにはなお金融リテラシーの不足があります。
インドが真に「アートマニルバル(自立)」を達成するためには、若者の金融リテラシーを高め、自らの資金を管理するスキルを身につけさせることに投資することが、見過ごすことのできない重要な要素です。
インドの金融リテラシーの格差
インドは依然として深刻な金融リテラシーの格差に直面しており、金融リテラシーを持つ成人はインドの成人の27%にとどまっています。これは先進国の平均52%を大きく下回る水準です。
このような金融スキルの不足は、特に恵まれないコミュニティ出身の若者にとって大きなリスクとなっており、不適切な意思決定や生涯にわたる経済的な不安定さを招いています。
さらに、インドでは就学率が高いものの、基礎的な読み書きや計算能力を欠く生徒が相当数おり、学習面での大きな格差が続いています。教育の現状に関する年次調査(ASER)調査(インドとパキスタンで基礎的な学習・教育指標を測定するために実施される年次の世帯調査)によると、農村部のインドでは3年生の約80%が2年生の文章を読めず、74%が基本的な引き算ができませんでした。
インドのZ世代(12歳から27歳までの約3億7,700万人)は、すでにインドの消費支出の約43%を占めていますが、その多くは、お金を管理し経済的安定を築くために必要な基本的なスキルを身につけないまま成長しています。
その結果、金融教育には構造的な不足が生じており、新たな消費の形態が、若者にお金の管理方法を教える取り組みを上回るペースで広がっていることが、債務の罠の一因となっています。
実際、世界経済フォーラムの「グローバル個人投資家見通し調査」では、インドの個人の51%が債務や負債の返済に苦慮していると回答しており、これは世界平均の32%を大きく上回る数字です。
インドの次世代が経済的に繁栄するためには、金融リテラシーを単独の課題として捉えるのではなく、規模の大きな、より良い金融面での成果の基盤として位置づける必要があります。
若者に金銭、信用、投資を管理するスキルを身につけさせなければ、インドは債務の罠や上昇志向の制約に対して脆弱な世代を育ててしまうおそれがあります。
早期の金融リテラシーが不可欠な理由
インドの次世代の金融面での成果を改善する一つの道筋は、金融リテラシーを後回しにするのではなく、生活スキルとして早い段階から組み込むことです。
世界の経験が示すように、教室での指導、デジタルツール、地域社会におけるピア学習モデルはいずれも、若者が十分な情報に基づく金融上の判断を下すために必要な自信とスキルを身につける上で、重要な役割を果たし得ます。
例えば、ゲーム要素を取り入れた学習プラットフォームは、生徒を双方向的な意思決定に引き込む強力なツールとして台頭しつつあります。同時に、学校の教育課程に金融リテラシーを組み込むといった政策主導の取り組みは、ブラジルやオーストラリアにおいて効果が実証されています。インドにも、次のような多面的なアプローチを採用する機会があります。
学校では、読み書きや計算と同様に重要な基礎学習の一環として金融リテラシーを取り入れることができます。強固な基礎的読み書き能力と計算能力は金融リテラシーに不可欠ですが、簡単な金融の概念を教えることは、実生活での活用事例を通じて、実際にそれらの能力を伸ばすことにもつながります。
スマートフォンの普及率が上昇する中、モバイルアプリ、双方向のストーリーテリング、ゲーム要素を取り入れた学習などのテクノロジーを活用した解決策により、多様な地域社会へのアクセスを拡大できます。
規制当局、銀行、非政府組織との政策提言や連携により、金融リテラシーを任意の付加的な要素ではなく、制度に不可欠な一部として確実に位置づけることができます。
草の根の取り組みから得られる教訓
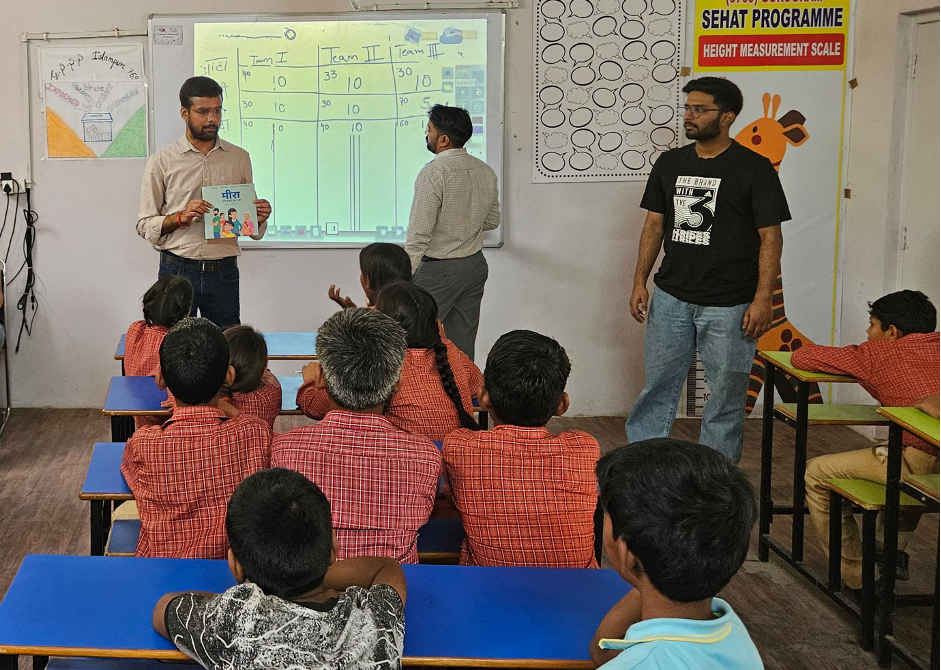
説得力のある事例として、「Project Nivesh(プロジェクト・ニヴェシュ)」があります。これはGlobal Shapers Gurugram ハブによる取り組みであり、草の根の取り組みが大きな効果をもたらし得ることを示しています。
このプロジェクトは、リスボン・ハブの『Mary and the Secret of Savings(メアリーと貯蓄の秘密)』に着想を得たもので、幼少期からの金融リテラシーが金融包摂につながるという考えに基づいています。ストーリーテリング、双方向の学習、デジタルツールを組み合わせ、金融の概念を身近で興味深いものにすることを目指しています。
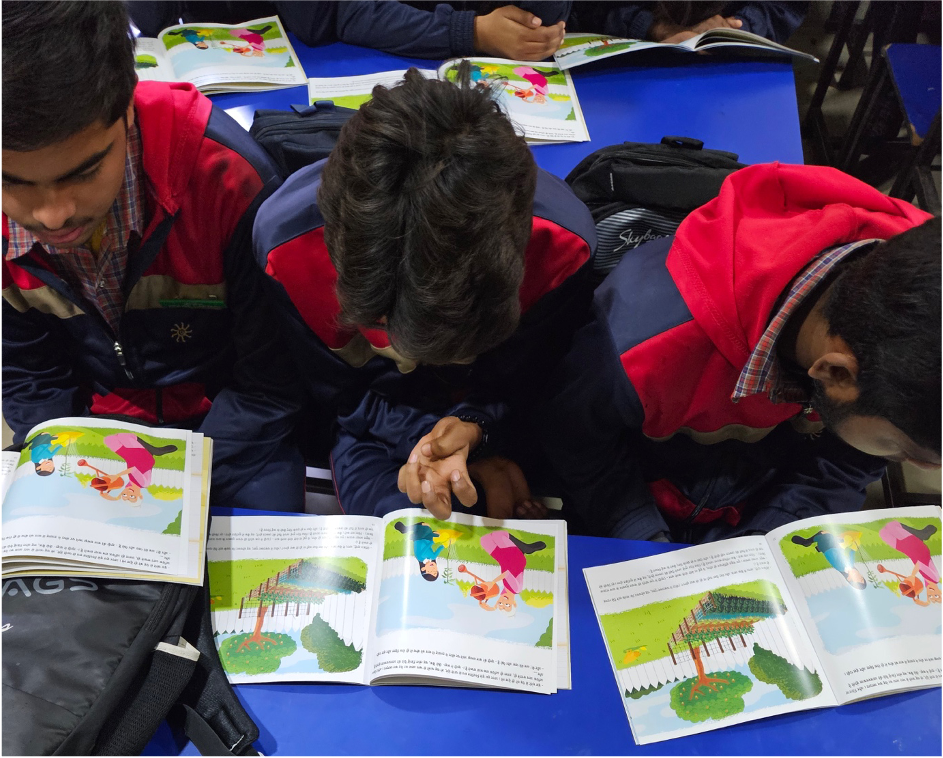
Project Nivesh の効果は、すでに生徒の行動変容や自信の向上として表れています。注目すべき知見には次のようなものがあります。
介入前の基準時点では、大半の生徒が単純な50/50の支出・貯蓄の配分に従っているか、すべてのお金を欲しいものに使っており、構造化された配分を行っている生徒はごくわずかでした。介入後には、75%が構造化された金融上の考え方(例:必要・欲求・貯蓄の50/30/20ルール)を取り入れるようになり、情報に基づくお金の管理へと大きく転換したことが示されています。
貯蓄の目標については、生徒の半数を超える54%が教育を選び、17%が個人的な欲求、将来、または緊急時のための貯蓄を選びました。残りの29%は、短期的な支出に関連するものを選びました。これらの結果は、貯蓄を長期的な目標と結びつけることの重要性に対する認識が、生徒の間で芽生えつつあることを示しています。
また、保護者との金融に関する話し合いが明確に増えていることも、データから分かっています。貯蓄について「ほぼ毎日」話し合うと回答した生徒の割合は、介入後に37%増加しました。一方、金融について「ほとんど話さない」と回答した生徒は24%減少しました。全体として、金融に関する会話をより頻繁に行う傾向が見られました。
Project Nivesh は、たとえ控えめであっても、年齢に適した内容と地域の実情に即したコンテンツを用いて綿密に設計された取り組みであれば、若者のお金に対する考え方を変えうることを示しています。その焦点は、短期的な消費から、構造化された計画や、教育などの長期的な優先事項へと移っていきます。
注目すべきは、生徒の回答の変化だけでなく、波及効果です。金融に関する会話が家庭へと広がり、家族が一緒に貯蓄や計画に取り組むようになっています。
金融面で力を得た世代に向けて
より広い教訓は明らかです。金融包摂の向上は、口座やデジタルプラットフォームだけを通じてトップダウンで進めるべきではありません。人々がそれらのツールを効果的に活用できるようにする、リテラシーと自信を通じて、ボトムアップで築かれなければなりません。
インドの教育制度に金融リテラシーを組み込み、実証済みの地域社会の取り組みを拡大し、デジタルイノベーションを活用することで、社会全体の経済的エンパワーメントを支え、より金融的に強く、より回復力のある形で社会を形づくる世代を共に育てることができます。