船舶からの排出は、地球規模の気候変動と地域の大気汚染の主な要因であり、環境と人々に負荷をかけています。ゼロエミッション燃料と呼ばれる新世代の船舶燃料は、この課題への対処に役立つと同時に、開発途上国に大きなビジネス機会を生み出す可能性があります。
現在、船舶は世界の温室効果ガス(GHG)排出量全体の約2~3%を占めており、ドイツの年間排出量全体を上回るため、海運は世界で6番目に大きな排出源となっています。今後30年間で、国際海運はGHG排出量を少なくとも50%削減することを目指しています。今世紀中のできるだけ早い時期に、全海域でゼロエミッション船を実現し、完全な脱炭素化を達成することが目標です。これは、国際海事機関(IMO)が船舶からのGHG排出削減に関する初期戦略で表明した公約です。
船舶は大気汚染の相当な割合にも関与しています。大気汚染による交通分野の早期死亡のうち約15%は海運に起因するとされています。海運による大気汚染は、およそ年間6万人の早期死亡を引き起こしており、その大半は中国、日本、インドで発生しています。特に、大規模港湾に近い沿岸部や都市部で深刻です。
ゼロエミッション船舶燃料の必要性と取り組み
GHG排出と大気汚染という二重の課題の原因は、船舶が主に使用している燃料、重油(HFO)です。HFOは炭素と硫黄の含有量が高い残留物で、原油の精製過程で、灯油、ジェット燃料、ガソリン、道路用ディーゼルなどの軽質留分を取り除いた後に残ります。多くの人が「タール」として知るものに似ており、室温では非常に濃厚で粘度が高いため、船舶エンジンで適切に燃焼できる程度に流動させるには加熱が必要です。エネルギー効率の向上に向けた取り組みや、HFOの新たな硫黄上限を定めたIMO2020など近年の規制は重要な役割を果たしますが、それだけでは2050年までのGHG排出量50%削減目標の達成には不十分です。この目標を達成する唯一の方法は、化石燃料から離れ、ゼロエミッションの代替燃料の新世代へと迅速にエネルギー転換を進めることです。
こうした背景のもと、Getting to Zero Coalitionは、世界銀行などの政府間機関の支援を受ける、海事業界の90社を超える企業の連合体として、2030年までに商業的に実用可能な初の外洋ゼロエミッション船を開発・導入する構想を進めています。世界最大のコンテナ海運会社であり、同連合の主要メンバーでもあるマースクは、2050年までに全船隊を完全にカーボンニュートラルにする同社の気候計画を発表しました。
各国もゼロエミッション海運の構想を後押ししています。英国は、2025年以降に発注されるすべての新造英国船舶にゼロエミッション技術を搭載することを義務付けています。フィジー、マーシャル諸島、キリバス、サモア、ソロモン諸島、ツバル、バヌアツの太平洋島しょ国7か国は、Pacific Blue Shipping Partnershipを立ち上げました。これらの島しょ国は協力し、今世紀半ばまでに太平洋の海運を完全に脱炭素化することを目指しています。
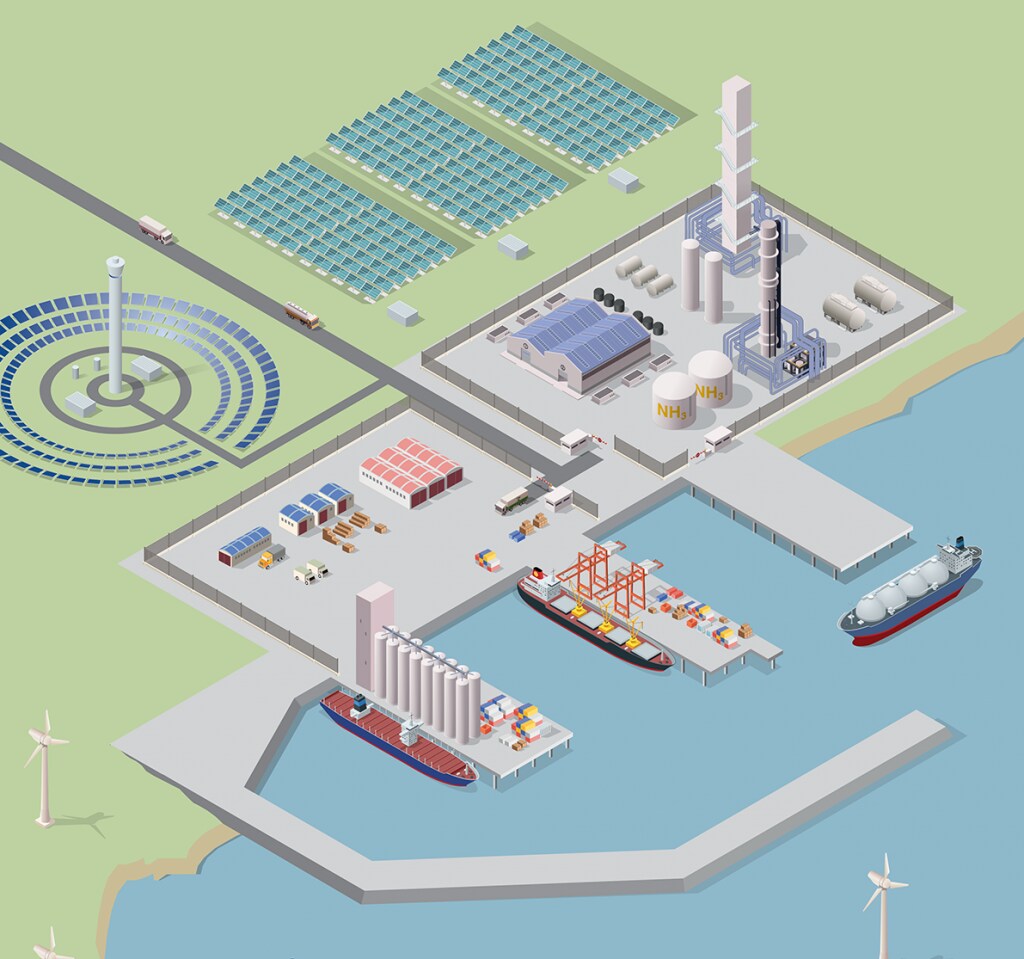
将来のゼロエミッション船舶は、さまざまな新燃料で運航できる可能性があります。長距離海運では燃焼エンジンで水素またはアンモニアを使い、短距離では電池または水素燃料電池を使う方法があります。
環境面の便益を最大化するには、新燃料自体を太陽光、風力、水力などの再生可能エネルギーで製造することが極めて重要です。例えばノルウェーでは、再生可能エネルギーのみを使って製造された「グリーン」アンモニアを燃料とする、初の外洋船への改造工事が始まったところです。アンモニアを動力源とする船舶の改造工事が始まりました。ここでいう「グリーン」とは、再生可能エネルギーのみを使って製造されることを意味します。
開発途上国にとって大きなビジネス機会
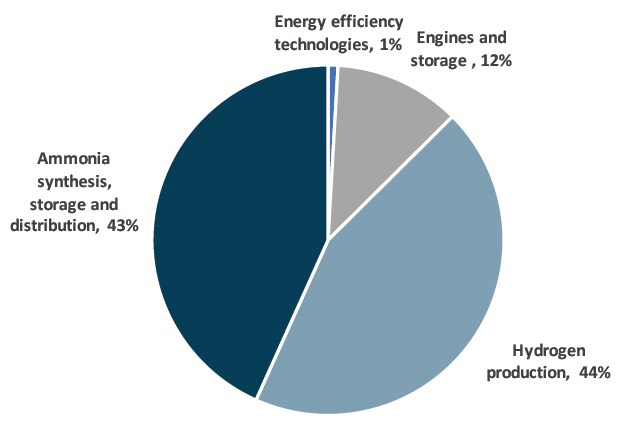
最近の分析によると、Getting to Zero Coalitionがダボスで開催された2020年の世界経済フォーラムで発表した推計では、今世紀半ばまでに海運部門の排出量を少なくとも半減させるため、2030年から2050年にかけて1兆~1兆4,000億ドルの投資が必要です。同じ期間に海運を完全に脱炭素化するには、1兆4,000億~1兆9,000億ドル(つまり、さらに4,000億~5,000億ドル)が必要になる可能性があります。大きな資金的課題に思えるかもしれませんが、2018年の世界の年間エネルギー投資額は1兆8,000億ドルを超えていました。ゼロエミッション海運に必要な総投資額の87%は、水素製造、アンモニア合成、貯蔵・流通など、陸上インフラへの投資になると見込まれています。わずか13%が新造船の建造や既存船の改造に充てられます。
これは世界銀行の支援対象国に大きなビジネス機会をもたらします。開発途上国は国際海運の主要な担い手です。2016年には、開発途上国が世界の輸出貨物積載量の60%超、船舶所有の40%超、船舶登録の約80%を占めていました。世界の主要港湾上位20港のうち15港が現在、開発途上国にあります。その多くは、所在国に豊富な再生可能エネルギー資源を活用できる可能性があります。
開発途上国におけるゼロエミッション燃料生産の事業性
世界の船隊にゼロエミッション燃料を生産・供給することは、これらの国々の経済発展に大きな機会をもたらします。初期調査では、環境防衛基金がモロッコとチリを事例として、こうした機会を検討しました。今後、他の国を対象とする事例研究も予定されています。ブルーエコノミーを支援する複数ドナーの信託基金PROBLUEの支援を受け、世界銀行は、支援対象国が世界規模のゼロエミッション燃料供給拠点となる可能性の評価を開始しました。
ゼロエミッション燃料のサプライチェーンで世界的な役割を担うほど規模が大きくない国にも、経済的な機会はあります。小島嶼開発途上国(SIDS)を例に見てみましょう。海運は、島々と世界の他の地域を結ぶ不可欠な連絡手段です。SIDSは現在、国内総生産(GDP)のかなりの割合を、主に石油などの化石燃料の輸入に費やしています。フィジーの場合、石油輸入は年間GDPの14~17%を占めています。海運部門が次世代の船舶燃料へ移行する中、輸入品の一部を国内生産のクリーンな輸送用燃料に置き換えれば、長期的に多くの公的資源を確保できる可能性があります。
世界貿易を支える船舶からの排出は、長年にわたり気候と人々の健康に悪影響を及ぼしてきました。しかし、IMO加盟国と民間部門が新たな取り組みを進める中、この部門をついに脱炭素化する機運が高まっています。海運向けゼロエミッション燃料の新世代は、気候変動との世界的な闘いと、地域の大気質改善に貢献するだけではありません。開発途上国に1兆ドル超の投資機会ももたらします。この機会を生かすため、皆で力を合わせましょう!




