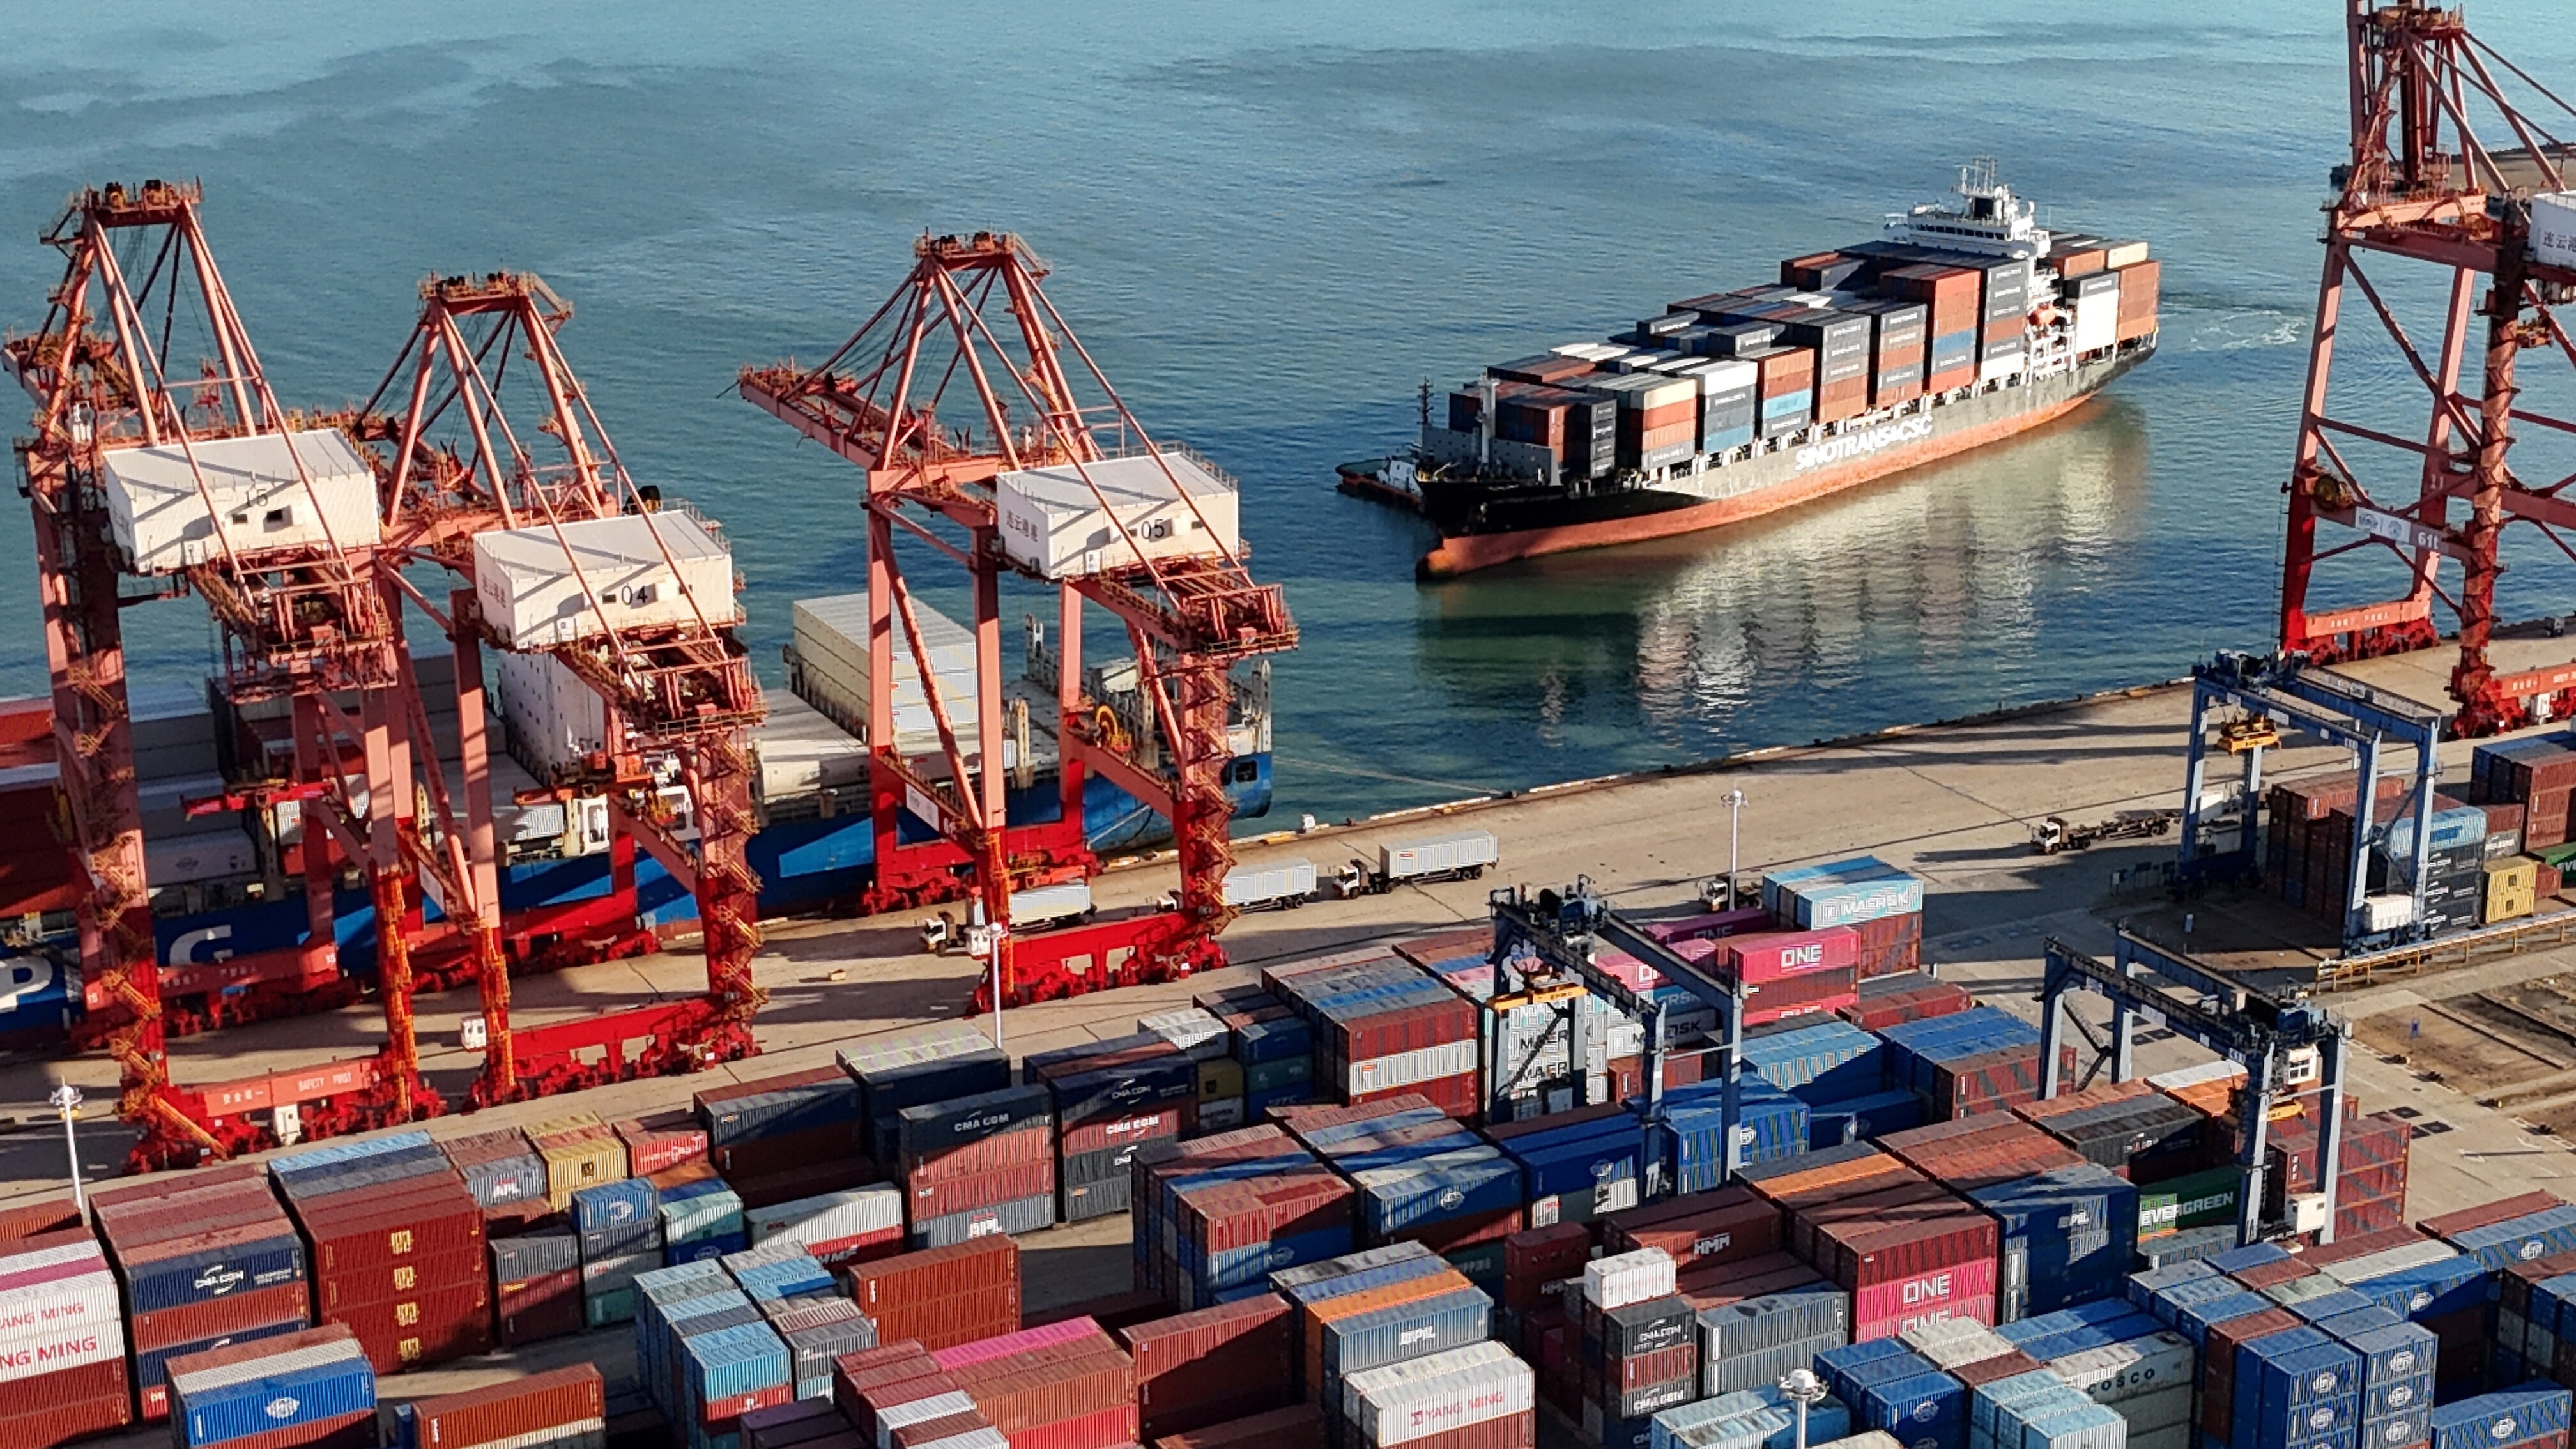
欧州のある当局者は最近、欧州の緑の移行は中国なしには不可能だと述べた。
世界的な協力関係が広範に崩れることは、気候変動対策の進展を遅らせかねない。
そのことは、「デリスキング」のような政策の潜在的な弊害を示している。
13段落目に入ると、このほぼ40年前のニューヨーク・タイムズの記事で、中国における科学的発見について論じていた学者が、ほぼ付随的な指摘として、同国は希土類元素に「極めて」富んでいると述べた。
その時点で中国は全面的に関与しており、環境負荷の大きいかつ高コストな鉱物資源の採掘と加工であり、これらはもはや決して付随的な問題ではない。それらは二酸化炭素排出量の削減と気候危機の回避に必要とされる技術を支えており、中国は市場を支配している。
この事実は最近、オランダの通商相が述べた際に、欧州に必要不可欠な緑の移行は中国なしには実現不可能だと語った。彼女の発言は、「デリスキング」を求める現在の動きに難しい問いを突きつけている。「デリスキング」は、最新の言い回しで、貿易関係を主に西側の同盟国に限定することを指す。
欧州は、中国と米国がそれぞれ一方の極を担う、硬直化しつつある世界経済の二つの陣営の間で道を探っている多くの地域の一つである。その結果として、過度な分断と対立が生じると、気候危機に立ち向かう取り組みの足かせとなりうる。
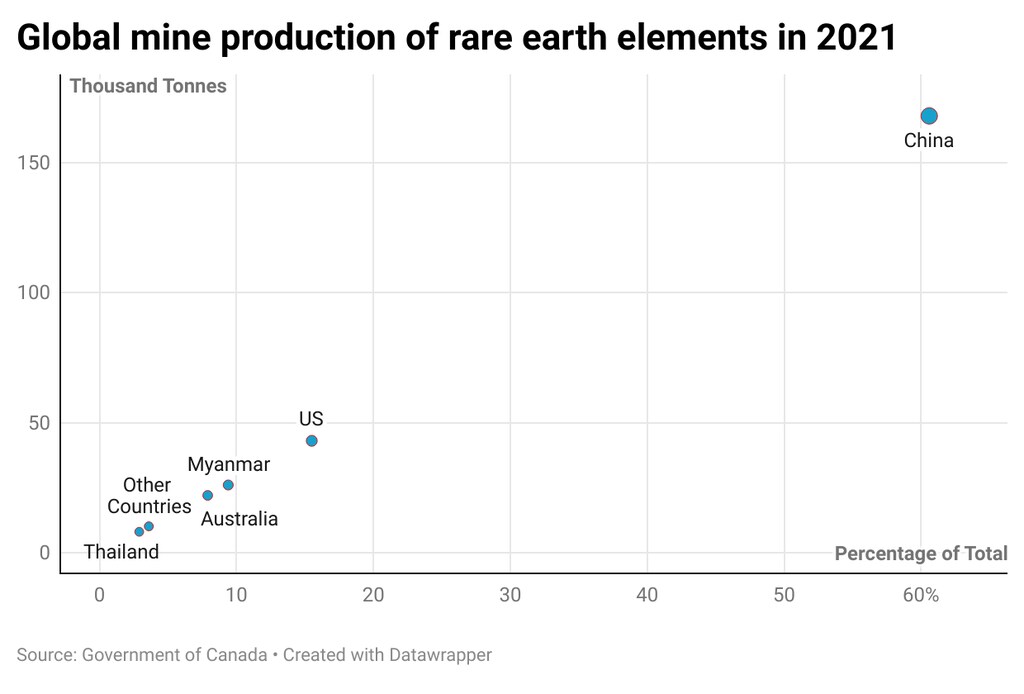
「中東には石油があり、中国には希土類金属がある」と、故・中国指導者の鄧小平は伝えられるところでは、1980年代のある時期にそう語ったとされる。2020年までに、中国はEUの希土類元素供給の98%を担っており、その元素は電気自動車のモーターから風力タービンに至るまで幅広く使われている。世界全体では、同国は60%の採掘生産量を占めている。
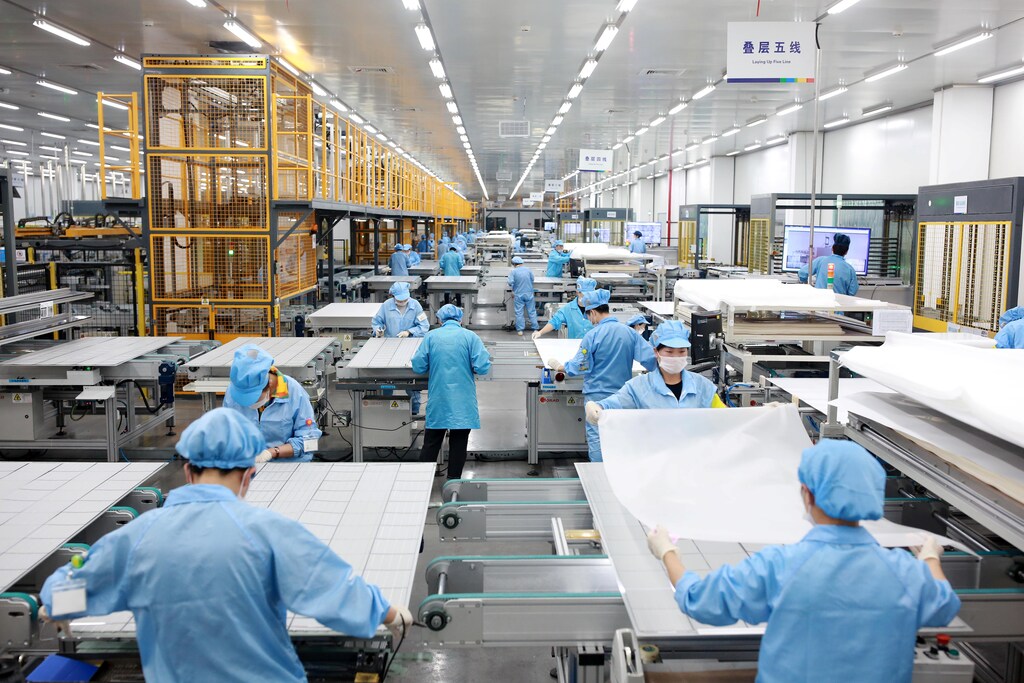
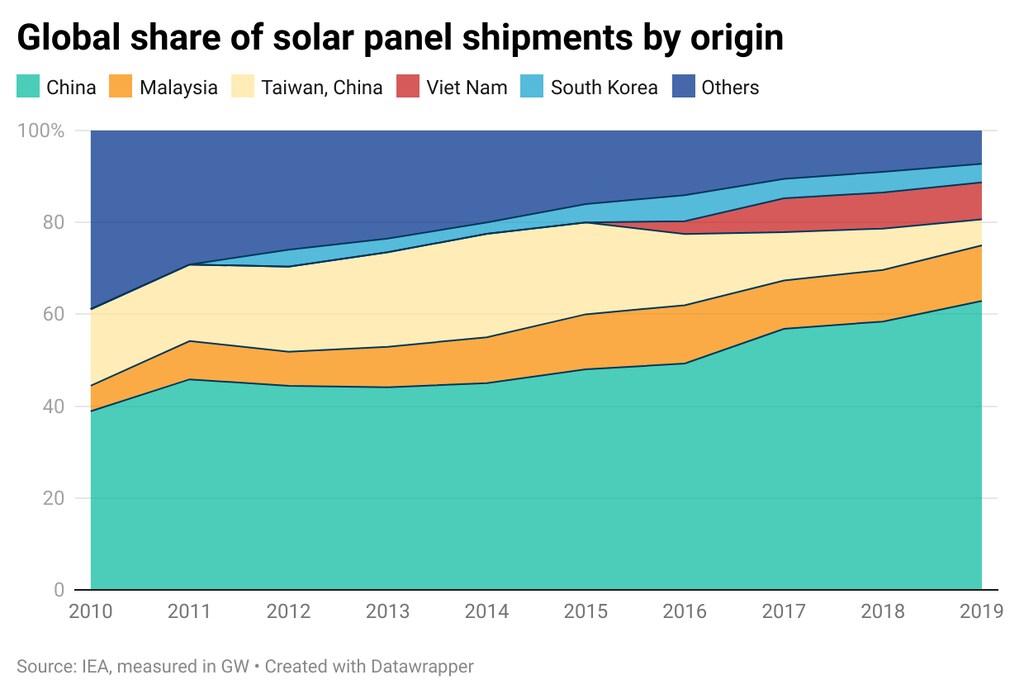
太陽光パネルでも状況は似ている。中国は2021年のEUの輸入の89%を占め、同年には世界の製造能力の4分の3を擁していた。
2020年に承認された欧州グリーンディールは、自動車の排出量を半分以上削減することを求め、2030年までに再生可能エネルギーがEUのエネルギーミックスの40%を占めることを確保するよう求めていた。より新しい計画は、目指している。そのエネルギー目標をミックスの45%に引き上げることであり、2025年から2030年の間に太陽光発電の導入をほぼ倍増させることを伴う。
これらを実現するために中国を迂回する方法を見つけることは、今やEUの最優先課題である。欧州でもそれ以外でも、政治的な理由から、実際的な範囲を超えて商業的な結びつきを強引に断つことは、逆効果になりかねない。
によると、カリフォルニア大学サンディエゴ校が発表した研究では、クリーンエネルギー技術に関する中国との協力から西側がデカップリングすると、気候変動の緩和に向けた取り組みに世界的な影響が及ぶとされる。「デカップリングという『治療』は、統合という『病』よりも悪い結果を招く可能性が高い」と、執筆者らは書いている。
気候変動対策における協力の配当
中国は希土類資源の豊富さといった自国の強みを活かし、電気自動車用電池市場で数十年先を行くところまで発展した。しかし同国はまた、独自の恩恵として、外界との比較的制約の少ない貿易を享受してきており、その体制が大きく作り替えられれば、打撃を受けかねない。
中国への海外直接投資は急減した。昨年は地政学的緊張の高まりを背景に、また西側の需要の減退が経済的な打撃をもたらしてきた。中国の環境技術や素材に対する海外の関心がさらに薄れることは、結局のところ誰のためにもならないだろう。
こうした重要な資材や資源における供給不均衡の兆しは、長い間見えていた。鄧小平が1980年代に希土類について熱弁をふるっていた頃、米国は世界の最大の供給者だった。その翌10年までに、中国はすでに米国を追い越し、事実上の唯一の供給者として、グリーン技術だけでなく、より平凡ながらも不可欠な機器の重要原材料を担うようになっていた。
現在、多くの国が政策を打ち出し、革新を通じて気候に与えた広範な被害の回復を目指している(一部では「数十年遅すぎる」と評されるものの)、実行手段の確保に奔走しており、一部は国内に注力している。
例えばカナダは、自国が世界最大級の希土類元素の埋蔵量を有すると主張する資源の開発に意欲を示している。オーストラリアも、豊富な天然資源を活かしてさらに多くのことを成し遂げようとしている。スウェーデンは、最近発見したものが、欧州最大の希土類鉱床と評されている。
米国では、希土類鉱物精鉱の生産量が3倍以上に増加した(2018年から2021年の間)。同国の太陽光パネル出荷量も同様に増えた。
確かに、少なくともある程度は、緑の移行に不可欠とされている素材も今後変わる可能性がある。多くの電気自動車メーカーは新たな方法を模索しており、例えば希土類に頼らないモーターの開発などを進めている。
一方、我々は急速に迫りつつある、地球温暖化における恐れられている1.5°Cの限界に。その限界を超えると、悪影響が複合的に深刻化すると予想される。この時点で、“即時かつ大規模な”取り組みだけが、現実的に限界を超えずに踏みとどまる見込みを与えてくれる。
専門家は、地政学的な好みに合わせてサプライチェーンを大規模に組み替え、依存を減らすことは、長くかつ費用のかかるプロセスになるという。そこに注力し、より建設的な協力の道を模索しないことは、貴重な時間の有効活用とは言えないかもしれない。
貿易、協力、気候変動に関するさらなる読み物
より詳しい背景については、世界経済フォーラムの戦略インテリジェンス・プラットフォームからのさらなる読み物を以下に示す:
未来の太陽光市場をめぐる競争 ― 一部の国々が宇宙空間に太陽光発電所を配備しようと模索する取り組みを掘り下げる記事で、すでに一国はその概念を試験している。(ASPI)
この分析によれば、先進国間の現在の緊張は、グリーン産業政策をめぐって先進国と途上国の間に生じうる分断と比べると「色あせて見える」という。(Observer Research Foundation)
「欧州の緑の移行が成功するには、必ずEU域外にも広がらなければならない。」この記事は、欧州最大級の石油・ガス供給国の一つに、再生可能エネルギーへと軸足を移すよう促す方法を概説している。(European Council on Foreign Relations)
「より控えめで防御的な目的」。この記事は、冷戦期にソ連へ適用された封じ込めと、現在のデリスキング推進との違いを明らかにしようとしている。(The Diplomat)
「より良いデリスキング貿易へのアプローチ」。この記事が欧州に向けて提示する、より繊細なアプローチの提言の中には、希土類鉱物の戦略的備蓄が含まれている。(Project Syndicate)
この記事によると、世界が希少金属(レアアース)の高度に集中した世界市場がもたらす影響に気づき始めたのは、2010年の海洋紛争の後でした。(Pacific Forum)
本報告書は、欧州が将来のレアアース需要を満たすための一つの方策として、レアアースを用いた永久磁石のリサイクルを提示しています。(CEPS)
「Strategic Intelligence」プラットフォームでは、次のテーマに関する専門家の分析フィードを閲覧できます:貿易、環境の未来など、数百の追加トピックがあります。閲覧にはご登録が必要です。