「それは最良の時代であり、最悪の時代でもあった。」チャールズ・ディケンズは、この言葉で小説『二都物語』を書き出している。「二つの商品の物語」における勝者と敗者も、いつの日か同様の思いを込めて振り返るかもしれない。金属と原油の価格は、ここ数週間、数か月、数年の間に劇的な変化を経験してきたからだ。
本ブログでは、需要に加え、供給と金融市場の状況が金属価格にどのように影響しているかを説明します。原油では供給が主要な要因となっており、その点で金属とは対照的です。商品に関する特集記事で、こうした動向についてより深い分析をお届けしますので、ご期待ください。同特集は来月の 『世界経済見通し』に掲載される予定です。
金属の重要性
鉄鉱石、銅、アルミニウム、ニッケルなどのベースメタル(卑金属)は、世界の工業生産と建設業の生命線である。需給の変化によって形づくられるこれらの金属は、世界経済の変化を映し出す貴重な指標となる。
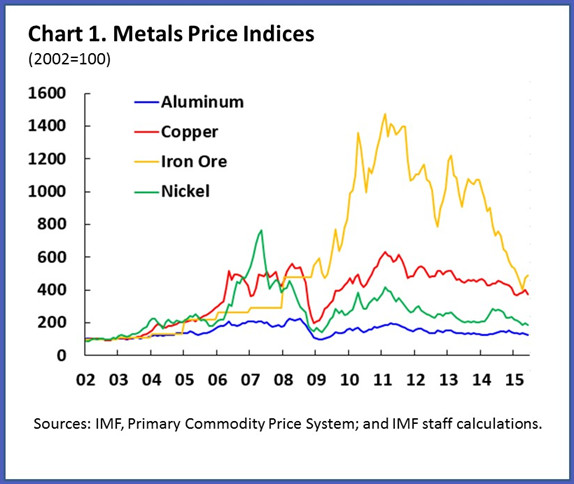
近年の金属をめぐる潮流の向きについては、疑いの余地がない。価格は2011年以降、緩やかに下落してきた(図1)。原油価格も下落してきたが、その下落はより最近のことであり(価格は2014年にピークを付けた)、より急激である。とはいえ、いずれの場合も価格への下押し圧力は、価格が高かった時代の潤沢な生産にほぼ起因している。今まさにその代償が表れており、新興市場と先進国の双方で需要が減少している。ただし、これらの力の相対的な強さと性質には、重要なニュアンスの違いがある。
生産への意欲
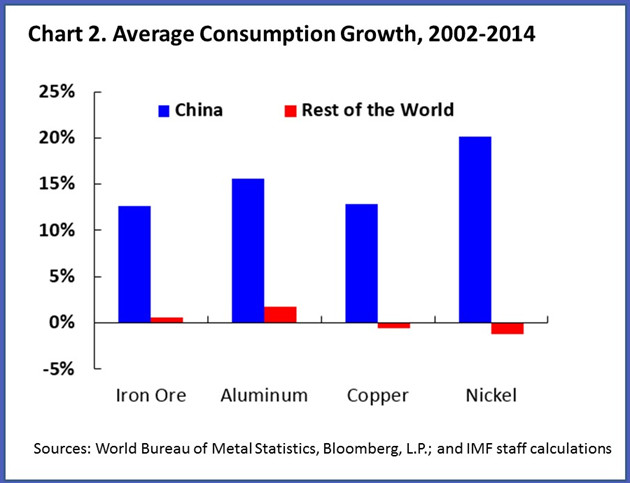
2000年代初頭、金属需要は西側の先進国から東側の新興市場へと移行した。中国は群を抜いて主要な原動力であり、現在では世界のベースメタル消費の半分を占めている(図2)。それと比べると、中国の原油消費は世界の14%と控えめで、そのほぼすべてが輸送用に使われている。
したがって、金属価格が需要、とりわけ一大経済大国である中国の需要に大きく左右されるのは驚くことではない。インド、ロシア、韓国も金属消費を増やしてきたが、依然として中国には遠く及ばない。一方、ここ数年の中国における投資ペースの鈍化は、この夏の株式市場の急落と通貨切り下げの中で将来需要への懸念が重なり、金属価格への下押し圧力となってきた。
原油の供給過剰
原油価格は異なる物語を語っています。当方の見方では、需要よりも供給要因の方が大きな役割を果たしていると考えています。あわせて当方の 昨年12月のブログもご参照ください。OPECが生産量の維持を決定したこと、米国でのシェール石油の好調な生産、さらに以前の投資による大規模な生産能力が、前例のない供給過剰の一因となっている。
これに加えて、核合意後にイランが原油生産を拡大する見通し、米議会が原油輸出に対する米国の禁輸措置を解除する可能性、そしてリビアとイラクが厳しい地政学的状況にもかかわらず、多くのアナリストの生産予想を上回っていることも挙げられる。新興市場と先進国の需要が鈍化する中、ここ数年の水準よりもはるかに低い価格の時代が訪れる可能性が高まっています。
金属への依存
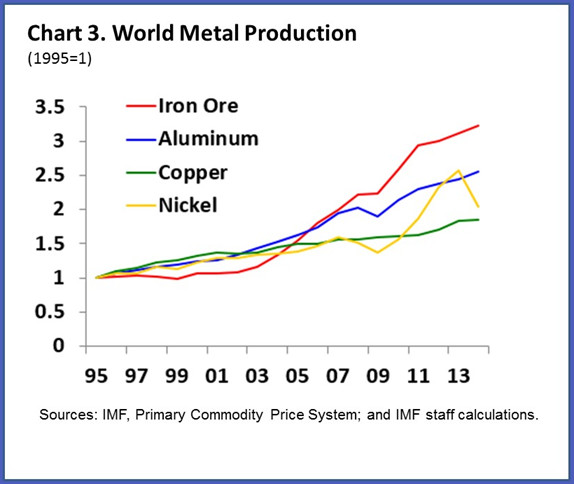
需要の変化に焦点を当ててきたが、金属をめぐる動きにおいては供給も重要である。2000年代の急速な設備投資を背景に、ほとんどの金属で世界生産が全般的に増加した(図3)。
こうした資源の豊富さは途上国にとって恩恵となりうるが、輸出の大きな割合を占める場合にはマクロ経済上の課題にもなりかねない。価格の変動や、中国のような大規模輸入国の需要の変化は、明らかな脆弱性を意味する。
この10年間で、多くの途上国では金属輸出への依存が深まってきた。例えば、金属はモーリタニア、チリ、ニジェールの輸出総額の半分以上を占めている。
金融市場の状況
需給を超えて、第三の要因が商品価格の短期的な変動に影響を与えてきた。投資家は、株式や商品を含め、リスクが高いと判断した投資対象から突然手を引くことがある。このいわゆる「リスクオフ」の行動は、原油と金属の双方の価格を時として押し下げてきた。8月24日の売り浴びせはその明確な例である。当初は原油価格が持ち直し、その後は金属も大幅に反発した(図4)。

次の章
ディケンズの筋書きの急展開と同様に、金属価格の今後の動きは確実には予測できない。先物市場は明らかに低価格の継続を示している。しかし、先物にとどまらず、金属の需給を支える要因を検討することは有益である。
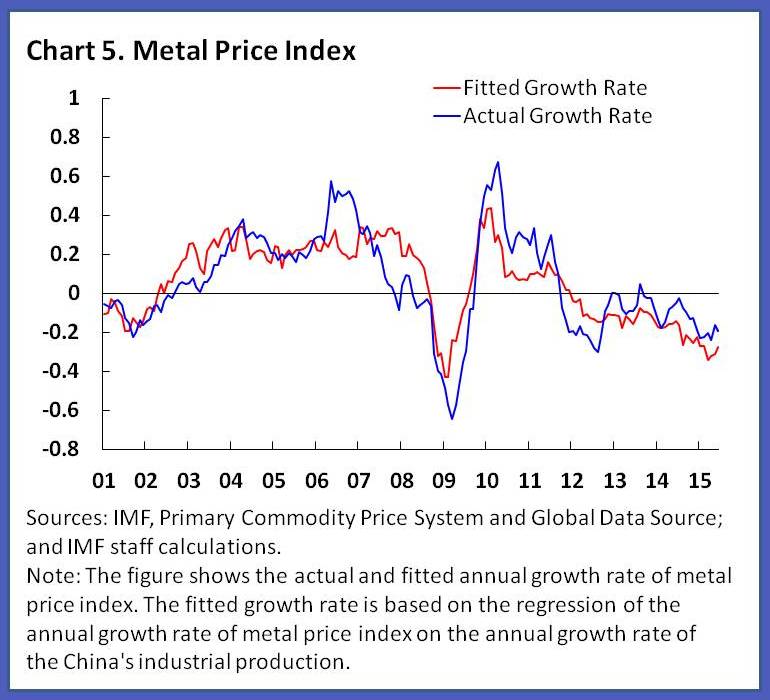
需要面では、中国経済は今後さらに緩やかに減速すると見込まれるが、その見通しには相当の不確実性がある。当方の単純な分析によれば、金属価格の分散の60%は中国の鉱工業生産の変動で説明できる(図5)。最近の中国の鉱工業生産のさらなる落ち込みは、特に投資から消費へと移行させる意図的な経済の再均衡を考慮すると、金属価格のさらなる下落を正当化しうる。中国の成長構成の変化は、建設部門の縮小や拡大する中間層による輸送需要の増加などの理由から、原油と比べて金属に不均衡に影響を与える可能性がある。
供給面では、金属部門への投資は減少しているが、近い将来に価格の大幅な反発につながる可能性は低い。実際、低いエネルギー価格は、銅、鉄鋼、アルミニウムを含む採掘および精錬のコスト削減に寄与している。
また、先進国以外では大規模鉱山の発見が増え続けており、それによって世界の供給はさらに増えることになる。実際、金属採掘の最前線はこの数十年にわたりラテンアメリカとアフリカへと広がってきており、その流れが大きく逆転する可能性は低い。むしろ、探査と採掘への投資を促す投資環境の改善が、これらの地域で着実に続くとみられる。したがって、潤沢な供給は今後も金属価格をさらに押し下げる可能性が高い。
結論
原油と金属の価格はいずれも現在比較的低水準にあるが、その下落の背景にある駆動要因には重要なニュアンスの違いがある。総じて、需要の弱含みと供給の着実な増加のバランスからは、金属市場は供給過剰が続き、「長期にわたる低価格(low for long)」のシナリオとなる可能性が高いことが示唆される。もしこれが現実となれば、投資が低迷し続け、将来いずれ価格の急騰を招くリスクがある。
本記事は IMF Direct との協力により掲載されています。掲載は世界経済フォーラムによる見解の支持を意味するものではありません。
The Agenda の最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者:Rabah Arezki は IMF調査局商品ユニット・チーフ。Akito Matsumoto は IMF調査局商品ユニットのエコノミスト。
写真:鉱山で見られるトラック。REUTERS