米国は最近、日米加三国間の米国・メキシコ・カナダ協定(USMCA)の自動更新を見送った。
より期限の定めのない見直し段階に入るにあたり、主要な目標は、この貿易協定の信頼性、安定性を維持し、明確に将来志向であり続けることである。
北米の自動車分野における長期的な投資、イノベーション、雇用創出の前提条件として、安定性が求められる。
つい最近まで、米国・メキシコ・カナダ協定(USMCA)の見直しにおける中心的な問いは、三か国が現行の枠組みの下で自由貿易協定をさらに16年間延長することに合意するかどうかであった。しかし、見通しはすでに変化している。
USMCAの前身である北米自由貿易協定(NAFTA)の発効以降、カナダおよびメキシコとの米国の二国間物品貿易総額は、約3,430億ドルから1.6兆ドル超へと増加し――374%の増加となった。しかし、米国は現在、2020年にNAFTAに代わって発効したUSMCAの自動更新を見送っており、今後、2036年まで7月から毎年見直しが行われることになる。2036年まで毎年7月から見直し。
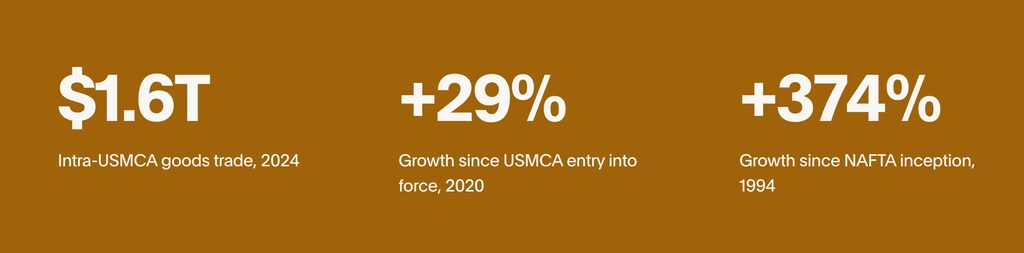
USMCAが有効である間も、この変化により、協定の政治経済は比較的予測可能な見直しサイクルから、長期にわたる不確実性の時期へと移行しつつある。
この影響は北米の自動車分野にとって重大であり、同分野は世界で最も深く統合された製造システムの一つである。その年間2,800億ドルのUSMCA域内自動車貿易額は、自動車貿易量の38%増加を示しており、2021年以降の数字である。これは、深く統合されたサプライチェーンと、三か国間の高度な相互依存に依存している。
NAFTAの発効以前から、米国、メキシコ、カナダにまたがる数十年にわたる専門化を反映して、車両が組み立てられる前に部品は国境を何度も越えている。
問題は、USMCAが成果を上げたかどうかではない(産業統合と貿易円滑化の大半の指標において、成果は上げている)。問題は、いま不確実性を持ち込むことが、同協定が創出しようとした投資とサプライチェーンの強靭性そのものを損なうリスクがあるかどうかである。
投資、雇用、そして政策の確実性がもたらす力
2020年の発効以降、USMCAは地域全体、特に米国における投資の大幅な急増と関連付けられてきた。業界の推計では、2020年から2025年の間に北米全体で約2,000億ドルの自動車分野への投資が行われ、その大半は米国内の生産に向けられた。これにより、数万人規模の新規雇用と、製造施設の拡大または新設が実現した。
雇用への影響は大きい。米国では、自動車産業が約1,090万人の雇用を支えており、GDPのおよそ5.4%を占めている。カナダでは、同部門が直接・間接合わせて50万人超の雇用を生み出し、製造業GDPのほぼ10%に相当する。メキシコでは、GDPの約4.7%を占め、製造業GDPの5分の1超、製造業雇用のおよそ22%に相当する。これらの数字は、USMCAの将来に関する長期的な確実性が、中核的な経済上の優先課題である理由を明確に示している。
自動車産業の投資判断は、選挙のサイクルではなく、数十年単位で行われる。当初は技術的な見直しとされていたものが、いまや、政策環境が長期的な資本配分、国境を越えた生産ネットワーク、そして大規模な産業構造転換を引き続き支えられるかどうかという、構造的な問題になっている。
組立工場、バッテリーのギガファクトリー、サプライヤーの生態系は、市場アクセス、規制遵守、原産地規則、国境を越えた物流について予測可能なルールを必要としている。この文脈において、政策の安定性は競争力の鍵である。
フォルクスワーゲン・グループの北米地域担当役員であるサラ・ステファン氏によると、「長期的な投資に確実性をもたらし、国境を越えた産業協力を促進することで、USMCA協定は北米の経済的強靭性、競争力、そしてイノベーション能力の強化に貢献してきた。」という。
地域生産体制が深く根付いている世界の製造企業にとって、この安定性は、北米のどこで、どのように資本を投下するかを直接左右する。
ステファン氏は次のように付け加えた。「政策立案者が同協定の将来的な発展を検討する中で、これらの基盤を維持することは、この地域が引き続き投資を引きつけ、産業構造の転換を進め、持続的な経済機会を創出するために不可欠となるだろう。」
言い換えれば、USMCAの価値は関税優遇措置にとどまらず、国境を越えた産業計画に対して提供する予測可能性にもある。これは単なる憶測ではない。2017年のNAFTA再交渉をめぐる不確実性により、フォードはサンルイスポトシにおける16億ドル規模の組立工場の計画を取りやめている。サンルイスポトシにおける16億ドルの組立工場は、その一例である。
原産地規則が競争力を左右する
USMCAの決定的な特徴の一つは、自動車分野に対する厳格な原産地規則である。車両は現在、少なくとも75%の域内付加価値比率(NAFTAの下では62.5%であった)を含む必要があり、鉄鋼およびアルミニウムの最低比率を域内で調達しなければならず、また、労働価値比率の要件の下で、生産の一部は特定の賃金基準を満たす必要がある。
これらの規則は、自動車がどこで「作られた」かを決定すると同時に、投資と雇用を誘導するために設計されている。初期の証拠は、それが実際に機能していることを示唆している。企業はこれに対応して、サプライチェーンを再構築し、現地調達を増やし、調達戦略を見直している。
しかし、遵守は依然として困難である。一部の車両は、USMCAの優遇措置ではなく、最恵国待遇関税を適用して市場に参入しており、これは業界の一部において基準値がすでに運用上の限界に近いことを示している。米国政府は現在、報じられるところによると、域内付加価値比率を82%に引き上げることを望んでおり、その付加価値の50%は米国から調達されるべきとしている。
現行のUSMCAの完全な実施期間は2027年半ばまで続くため、企業は依然として生産ライン、サプライヤーとの関係、データシステムを最適化している段階にある。これにより重要な懸念が生じている。これらの規則をさらに見直したり強化したりするには、時期尚早ではないか。
フォルクスワーゲン・グループの通商政策責任者であるニナ・ケーベルニク氏は、「現行のUSMCA協定に基づく自動車の原産地規則は、あらゆる自由貿易協定の中で最も厳格なものの一つである」と述べている。この厳格さには、同様に重要な要素が伴っている。それは、分断ではなく統合を可能にする、構造化されたルールに基づく枠組みである。
ケーベルニク氏は次のように付け加えた。「同協定は、高度に統合された製造地域において、ルールに基づく三国間の枠組みが持つ永続的な価値を示している。北米全体および自動車分野の両方における長期的な経済成長に必要な法的な確実性と安定性を確保する上で、極めて重要な役割を果たしている。」実際には、遵守コストは高くなる可能性があるものの、三つの経済圏にまたがる共通ルールの予測可能性によって、システミックリスクが低減されるということである。
自動車のような世界的に統合された産業にとって、USMCAの価値は特恵関税にとどまらない。原産地に関する共通ルール、透明性のある通関手続き、規制の整合性により、ジャスト・イン・タイム生産方式が国境を越えて機能することが可能になる。現行の原産地規則と、それがもたらす予測可能性を維持することは、産業政策、貿易制限、地政学的な分断によってますます形作られる世界環境において、特に重要である。
地政学:貿易の流れから所有権へ
サプライチェーンの脆弱性、パンデミック、半導体不足、地政学的緊張、そして重要鉱物およびバッテリーのサプライチェーンを確保する競争は、調達に関して、強靭性はもはや地理的条件のみによって決まるものではないことを示している。政府は、製品がどこで生産されるかだけでなく、その生産ネットワークを誰が所有し、支配し、資金を提供しているかを、ますます問うようになっている。
これは、貿易政策における重要な進化を示している。伝統的な原産地規則は依然として基本であるが、現在では、所有構造、信頼できるサプライヤー、投資審査、サプライチェーンの透明性、経済安全保障への関心の高まりによって補完されている。自動車のような高度に統合された産業にとって、こうした新たな政策上の優先事項は、関税優遇や市場アクセスと同じくらい、競争力を形作ることになるだろう。
これは、USMCAの加盟国が中国との貿易関係において異なるアプローチを取っていることから、特に重要である。メキシコから米国への自動車の流れは、2024年から2025年にかけて増加しており、69%増加している一方で、中国からメキシコへの自動車輸出の伸びは156%増加している。
USMCAの再交渉において、所有権に関する考慮が取り入れられれば、その影響は広範囲に及ぶだろう。実質的な変形が行われた場所(すなわち、基本的に、付加価値がどこで生まれるか)ではなく、企業の支配に基づく貿易上の取扱いは、遵守をさらに複雑にし、地政学的な線に沿って世界の生産体制を分断し、多くの場合、外国直接投資の誘致を目的とする伝統的な原産地規則の意義に疑問を投げかけることになるだろう。
将来の自動車サプライチェーン
USMCAにとっての次のフロンティアは、バッテリー、半導体、重要鉱物、先端電子機器を含む、新たな自動車部品にある。
中国は、支配している。材料の加工・精製からEV生産に至るまで、材料のサプライチェーンの中流および下流を支配している。USMCAは域内調達を奨励しているが、過度に硬直的な要件は、次世代のサプライチェーンの発展を妨げる可能性がある。

ここでは、柔軟性が不可欠となる。経過措置、段階的導入期間の延長、または対象を絞った例外措置を可能にすることで、二つの相反する目標のバランスを取ることができる可能性がある。その二つの目標とは、外部サプライヤーへの依存を減らすことと、北米の生産者がグローバルに競争力を維持し続けることであり、かつ、遵守に関する複雑さを新たに加えることなく実現することである。
このバランスを適切に保つことが、同協定の将来の妥当性にとって中心的な課題となるだろう。
より不安定な世界における安定性の維持
USMCAは、単に貿易を自由化するのではなく、産業の成果を明示的に形作ろうとする、数少ない近年の貿易協定の一つである。自動車分野においては、高い水準の地域統合を維持しつつ、すでに調達および投資のパターンを後押ししている。
関税の引き上げ、基準の乖離、あるいは分断された交渉は、いずれの一国の加盟国の強化にもつながらない。むしろ、産業政策、サプライチェーンの安全保障への懸念、技術競争によってますます形作られる急速に変化するグローバル市場において、この地域が共同で競争する能力を弱めることになる。
現在の議論は、もはや関税や市場アクセスのみに限定されていない。生産構造そのもの、すなわち所有権、戦略的サプライチェーンの支配、国境を越えた投資ネットワークの強靭性といった問題にまで、ますます広がっている。そのため、枠組みの予測可能性は、むしろ低下するどころか、さらに重要になっている。
政府が、現在より期限の定めのない見直しと交渉の段階に入るにあたり、中心的な課題は、同協定が更新されたとしても、信頼性、安定性、そして明確に将来志向であり続けるよう維持することである。
これは実務的な課題を示している。すなわち、規制協力の強化、コンプライアンス体制の改善とデジタル化、信頼できるサプライチェーンの枠組みの強化、そして外部の経済的・地政学的リスクに関する三か国間の協調の深化である。
特に自動車分野において、安定性は二次的な配慮ではない。それは、北米が次の時代のモビリティにおける地位を定義することになる、長期的な投資、イノベーション、雇用創出の前提条件である。




