2025年に世界の対外直接投資は増加したが、回復は脆弱であり、ますます一部に集中している。
人工知能(AI)インフラ、半導体、重要鉱物、クリーン技術などの戦略的分野に、国際投資の割合が拡大している。
途上国は、規模の大きい経済国との補助金競争に勝ち目のない形で競うのではなく、これらのバリューチェーンに現実的な参入口を見いだす必要がある。
2025年に世界投資は増加したが、見出しの数字の陰には、より重要な変化が隠れている。資本はますます集中し、より選別的になり、将来の成長を形作る産業とより密接に結び付きつつある。
人工知能(AI)、データセンター、半導体、重要鉱物、エネルギー転換技術、先端製造業は、もはや周辺的な投資分野ではない。将来の競争力を支えるインフラになりつつある。
これにより、投資の新たな地理的構図が生まれている。資本は、技術力、大規模な市場、熟練した労働力、信頼性の高いインフラ、あるいは戦略的な天然資源を備えた国々へと流れている。
多くの途上国にとって、そのリスクには、投資の受け入れが減ることや、将来の生産、貿易、開発を決定づけるバリューチェーンから排除されることが含まれる。
投資は増加しているが、集中が進んでいる
国連貿易開発会議(UNCTAD)の「世界投資報告書2026」によると、2025年の世界の対外直接投資は1兆6,000億ドルに増加した。しかし、回復は脆弱なままだった。増加分の多くは、先進経済国と、資本・技術集約型の限られた数の分野に集中していた。
発表された投資案件は、主にデータセンターに牽引され、次いで石油・ガスと半導体が続いた。一方、製造業の一部、インフラ、再生可能エネルギーを含む他の多くの分野では、活動が低調だった。
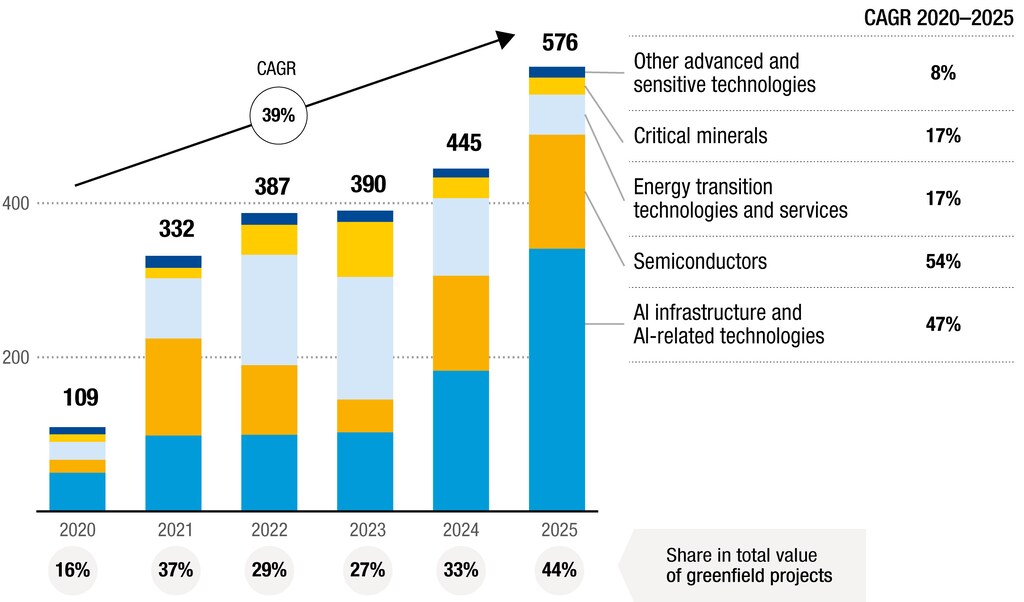
戦略的分野における発表済みのグリーンフィールド投資は、2020年の1,090億ドルから2025年には5,760億ドルへと増加した。同期間に、世界のグリーンフィールド投資に占めるその割合は16%から44%に上昇した。
しかし、この投資ブームは極めて不均一である。低所得国および下位中所得国が、戦略的分野における世界のグリーンフィールド投資の誘致できるのは約10%に過ぎず、他の分野の20%超と比べて少ない。
これは実際の経済的ニーズを反映している。AIには計算能力、データセンター、デジタルインフラが必要だ。エネルギー転換には、重要鉱物、電池、送電網、クリーン技術が必要だ。半導体、電気自動車、先端製造業のサプライチェーンは、より安全で強靭なものにする必要がある。
政策もより大きな役割を果たしつつある。各国政府は、資本の投下先とその活動内容に影響を与えるため、インセンティブ、補助金、現地調達要件、投資審査、戦略的な投資促進策を活用している。
2025年、各国は過去最多の投資政策措置を導入した。その多くは投資家にとって有利なままだったが、特定の分野、技術、案件を対象とするものが増えた。有利な措置の半数はインセンティブが占めた一方、国家安全保障や現地での価値創出に関連する分野では制限措置も拡大した。
これは、投資政策の焦点が主に開放性にあった時代から、投資政策がますます戦略的になる時代への転換を示している。課題は、すべての国が対等な条件で競争できるわけではないことだ。
戦略的投資ブームは、依然として開発格差を生み得る
主要経済国は、半導体、クリーン技術、データインフラ、その他の戦略的分野に対して大規模な支援策を講じるための財政余力、制度的能力、市場規模を備えている。多くの途上国はそうではない。大半の途上国にとって、補助金による競争は現実的な選択肢ではない。
懸念されるのは、主要市場での公的支援が、すでに有利な立場にある地域へと投資を引き寄せ、既存の優位性をさらに強めてしまうことだ。
同時に、世界の生産への従来の参入経路は狭まりつつある。数十年にわたり、多くの途上経済国は労働集約型製造業を、グローバル・バリューチェーンへの参入口として活用してきた。
その道はますます困難になっている。製造業への投資は、自動化、デジタル能力、サプライチェーンの安全性、規制の整合性、主要市場への近接性によって、ますます形作られている。

急成長産業への参加の拡大
途上国にも機会がないわけではない。多くの国は、重要鉱物、再生可能エネルギーの潜在力、若い労働力、拡大するデジタル市場、地域貿易プラットフォーム、新たに育ちつつある産業能力など、新たな投資環境に大きく関連する資産を有している。問題は、これらの資産を投資対象となる機会へとどう転換するかである。
出発点は現実的な見方である。すべての経済国が、本格的な半導体産業を構築したり、最大規模のデータセンターの誘致競争に勝ったりできるわけではない。しかし、多くの国は、鉱物加工、部品製造、ビジネスサービス、デジタルインフラの保守、再生可能エネルギー機器、物流、リサイクル、または気候変動に強いインフラといった、バリューチェーンの特定の工程には参加できる。
より難しい課題は、こうした参入口の周囲に投資エコシステムを構築することである。投資家は、インフラ、エネルギーの信頼性、人材、サプライヤーのネットワーク、規制の確実性、行政手続きの速さを見ている。
的を絞ったインセンティブは効果を発揮し得るが、研修、技術移転、現地サプライヤーの育成、環境面での成果など、明確な開発成果と結び付いたときに最も効果的に機能する。
各国はまた、単なる一律の制限とならずに、信頼性のある安全装置を必要としている。デジタルインフラ、重要鉱物、エネルギーシステム、または機微な技術への投資は、正当な公益上の懸念を生じさせる可能性がある。
しかし、広範な制限は、必要とされる投資を妨げることもある。透明性が高くリスクに基づいた仕組みは、投資家にとっての予見可能性を保ちつつ、安全保障上の懸念を管理するのに役立つ。また、地域協力は、より大きな市場、共有インフラ、共通の基準、国境を越えた産業回廊を構築することで、各国が規模の制約を克服する一助となり得る。
企業もこの転換の一翼を担うべきである。現地のサプライヤーとの関係を構築し、研修に投資し、技術移転を支援し、地域のプラットフォームを活用して生産を多角化できる。
国際機関は、リスクの低減、事業準備の改善、そして投資をより開発志向のものにする政策枠組みの支援に貢献できる。重要なのは、企業と政府が協力し、途上経済国における成功した投資の事例を広く伝え、他の国々がそれに続けるよう促すことである。
戦略的産業をめぐる競争は理解できるものである。政府は、安全なサプライチェーン、技術力、経済的強靭性を求めている。企業は、信頼性、スピード、そして成長する市場へのアクセスを求めている。
しかし、戦略的投資が少数の経済国に集中し続けるならば、世界経済はより多角化が進まず、より脆弱になるだろう。目指すべきは、これらの分野への投資参加を広げることである。
途上国もまた、将来の成長を形作るバリューチェーンに、信頼できる参入口を築く選択肢を持つべきである。今、国家政策、企業投資、国際協力が注力すべきはその点である。




