国際貿易の強固な擁護者でさえ、金融のグローバル化の利益については長らく懐疑的であった(例:Bhagwati 1998)。Rodrik(1998)は、資本を世界中で自由に流通させれば、各国経済は「ロンドン、フランクフルト、ニューヨークにいる二十数人程度の30代の人々の気まぐれや思いつきの人質」となるだろうと述べ、広く知られている。Arteta et al.(2001)は、資本勘定の自由化が成長に与える積極的影響を示すいかなる証拠も「明らかに脆弱」であると結論づけたが、この知見はその後の文献においてもおおむね支持されている。
私たちの最近の研究は、1970年から2015年までの期間について、ほぼ150か国を対象に国際資本移動の自由化政策の影響を新たな視点から検証したものである(Furceri et al. 2019)。本研究には二つの新規性がある。
第一に、平均(すなわち総体的)所得と所得分配の両方への影響を検証している。国際貿易が「勝者と敗者」を生み出す可能性は長く認識されており、近年も多くの議論の的となってきたが、金融のグローバル化は同様の精査を免れてきた傾向がある。第二に、産業レベルのデータを用いて、金融のグローバル化が総体的および分配的な影響をもたらす因果メカニズムの一部を特定している。基準効果
金融のグローバル化の尺度は、各国が維持する資本勘定規制について最も広範な国および期間の範囲を提供するChinn-Ito指数に基づいている(Chinn and Ito 2008)。資本勘定の自由化に向けた主要な政策の時期を推定するため、Chinn-Ito指数の大幅な上昇(具体的には、全観測値の平均年間変化を二標準偏差以上上回る変化)を用いている。この基準により、228件の金融のグローバル化の事例が特定される。
次に、これらの事例の後における産出量、ジニ係数、および労働分配率の反応を追跡する。主な知見は、資本勘定の自由化の事例は、平均的に見て産出量への影響は限定的である一方、格差の有意な拡大をもたらしたというものである。図1の左パネルに示すように、自由化から5年後であっても、産出量への影響は弱く、ゼロと統計的に区別できない。対照的に、ジニ係数は約4%上昇する(中央パネル)。この効果は、サンプルにおけるジニ係数の平均上昇の約1標準偏差に相当するため、統計的にも経済的にも有意である。自由化の事例の後、所得に占める労働分配率も中期的に約4.5%有意に低下しており、これもかなり大きな効果である。
図1 金融のグローバル化が産出量、格差、および労働分配率に与える影響
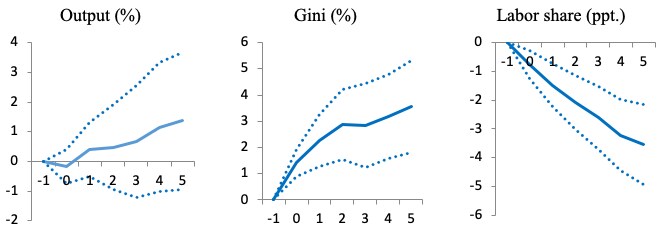
注:実線は、資本勘定の自由化の事例に対する産出量(ジニ係数および労働分配率)の反応を示す。点線は90%信頼区間に対応する。x軸は時間を示す。t=0は改革の年である。
「制度」の重要性
金融のグローバル化が産出量に及ぼす影響が弱く、格差に及ぼす影響が強い理由は何か。私たちの研究は、二つの主要な経路を検証している。
第一に、自由化により国内の借り手の資本源へのアクセスが拡大するはずであるが、国内金融機関の厚みがその程度を大きく左右する。金融の深化と包摂が低い国では、自由化によって金融アクセスが主に裕福な層にとって改善される可能性があり、それが産出量への効果を弱める一方で、格差への影響を悪化させうる。第二に、外国資本の流入に門戸を開くことは、変動性の要因となりうる。1980年以降、50以上の新興市場経済で約150件の資本流入の急増が発生しており、これらの事例のうち約20%が金融危機で終結している(Ghosh et al. 2016)。金融危機は通常、所得分配に悪影響を及ぼす(de Haan and Sturm 2017)。
図2 金融のグローバル化の影響:制度と危機の役割
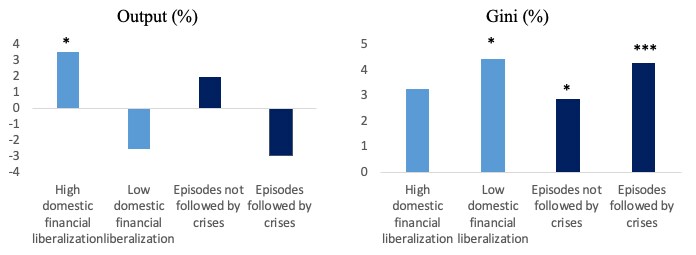
注:図は、資本勘定の自由化の事例に対する中期的反応(すなわち、5年後)を示す。***および*は、差異がそれぞれ1%および10%水準で有意であることを示す。
私たちは両方の経路を裏付ける証拠を見出した。金融の深化度が高い国では、自由化の後に産出量が増加するが、金融の深化度が低い国では統計的に有意な効果は検出されず、点推定値は産出量が減少することを示唆している(図2、左パネル)。自由化が危機を引き起こさなかった事例と、危機を引き起こした事例を比較した場合にも、同様のパターンが見られる。自由化の後の格差拡大は、金融の深化度が低い場合や、自由化の後に危機が発生した場合に大きくなる(図2、右パネル)。
要するに、金融のグローバル化を機能させるには、制度的な前提条件が必要であることは事実である。Stiglitz(2000)が約20年前に警告したように、こうした安全策がなければ、資本勘定の自由化の効果は「古い車に競走用のエンジンを積み、タイヤを点検することも運転手を訓練することもなく発進させる」ようなものになりかねない。
因果メカニズム
私たちの研究では、このような分配的効果が生じうる因果メカニズムの一部を検証している。Rodrik(1997)は、資本勘定の自由化は、生産要素のうち最も移動性の高い資本に有利な形で競争条件を傾けるだろうと推測した。総体的なレベルでは、Jayadev(2007)は、資本が海外へ移転することによる「差し迫った、もっともらしい脅威」により、労働者は交渉力と労働分配率を失うことを見出した。
23の先進経済における産業レベルのデータを用いた追加的な証拠は、これらの知見を裏付けるとともに、結果の背後にある因果メカニズムの一部を明らかにするのに役立つ。資本勘定の自由化に関連する産業レベルの産出量の増加は小さく、外部からの金融依存度が低い部門(図3、左パネル)の間では統計的に有意な差がないことがわかった。これは、金融のグローバル化が企業の投資を促進しうる重要な経路である(Rajan and Zingalez 1998)。
対照的に、自由化の後の産業の労働分配率の低下は、経済的にも統計的にも有意であり、長期にわたって持続する。具体的には、生産過程において労働と資本の代替可能性が高いほど労働分配率の低下が大きく(図3、中央パネル)、特殊な衝撃に対する企業の自然な解雇率(労働者の交渉力の(欠如)を示す指標)が大きいほど低下が大きいことがわかった(図3、右パネル)。
図3 金融のグローバル化:部門レベルの影響
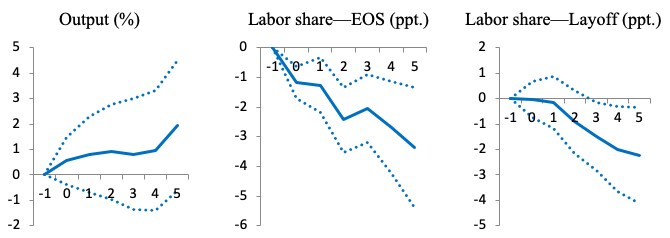
注:左図は、外部からの金融依存度が高い部門(分布の75パーセンタイル)と、外部からの金融依存度が低い部門(分布の25パーセンタイル)との間における、資本勘定の自由化の事例の産出量への差分効果を示す。中央(右)図は、代替弾力性(自然な解雇率)が高い部門と、代替弾力性(自然な解雇率)が低い部門との間における、資本勘定の自由化の事例の労働分配率への差分効果を示す。実線は推定された反応を、点線は90%信頼区間を示す。x軸は時間を示す。t=0は改革の年である。
今後に向けて
私たちの知見は、自由貿易に対して向けられている批判は、その兄弟ともいえる自由な資本移動に向けるべきであることを示唆している。Krugman(2017)が述べたように、金融のグローバル化が自由貿易と同様の利益をもたらすという主張は「立証が非常に難しい」ものである。私たちの結果は、資本移動の自由化は、平均的に見て平均所得の大幅な増加をもたらすことに失敗している一方で、所得格差を拡大させ、所得に占める労働の取り分を低下させたことを強調している。
したがって、金融のグローバル化に対する政策立案者の魅力は、依然として謎のままである(Subramanian and Rodrik 2019)。今日、いくつかの発展途上経済は資本勘定の完全な自由化からはほど遠く、そこでの政策立案者は今後の進め方について選択肢を有している。効率と公平性の両面における自由化の効果に関する私たちの結果は、常識的な政策提言を示唆している。すなわち、各国は、(特にキャリートレード型の資金フローや、不健全な資産価格または信用ブームを生じさせる資金フローなど)有害な公平性・効率性のトレードオフを生じさせる資金フローから距離を置き、グリーンフィールド投資など、投資と成長の持続的な増加をもたらす、変動性の低い資金フローへとシフトすることを検討すべきである(Ostry et al. 2012)。加えて、金融包摂と金融フローへの耐性という観点からの制度的な前提条件が、金融のグローバル化を機能させるために必要である。
参考文献
Arteta, C, B Eichengreen and C Wyplosz(2001)、「When Does Capital Account Liberalization Help More than It Hurts?」、NBER Working Paper no. 8414。
Baldwin, R(2016)、The Great Convergence: Information Technology and the New Globalization, Harvard University Press。
Bhagwati, J(1998)、「The Capital Myth: The Difference between Trade in Widgets and Dollars」、Foreign Affairs、5月/6月。
Chinn, M, and H Ito(2008)、「A New Measure of Financial Openness」、Journal of Comparative Policy Analysis、10(3)、309–22。
De Haan, J, and J Sturm(2017)、「Finance and Income Inequality: A Review and New Evidence」、 European Journal of Political Economy、50、171-195。
Furceri, D, P Loungani, and J D Ostry(2019)、「The Aggregate and Distributional Effects of Financial Globalization: Evidence from Macro and Sectoral Data」、CEPR Discussion Paper no. 14001。
Ghosh, A, J D Ostry, and M Qureshi(2016)、「When Do Capital Inflow Surges End in Tears?」、American Economic Review 106(5)、581–85。
Jayadev, A(2007)、「Capital Account Openness and the Labour Share of Income」、Cambridge Journal of Economics、31(3)、423–43。
Krugman, P(2017)、「What Do We Know About Capital Mobility?」、Managing Capital Flows: Challenges for Developing Economies、5月。
Ostry, J D, A Ghosh, M Chamon, and M Qureshi(2012)、「Tools for Managing Financial-Stability Risks from Capital Inflows」、 Journal of International Economics、88、407–21。
Rajan, R, and L Zingales(1998)、「Financial Dependence and Growth」、 American Economic Review 88(3)、559–86。
Rodrik, D(1997)、Has Globalization Gone Too Far?」、Peterson Institute for International Economics、3月。
Rodrik, D(1998)、「Who Needs Capital Account Convertibility?」、Essays in International Finance、207、Princeton。
Stiglitz, J(2000)、「Capital Market Liberalization, Economic Growth, and Instability」、World Development、28(6)、1075-86。
Subramanian, A, and D Rodrik(2019)、「The Puzzling Lure of Financial Globalization」、Project Syndicate、9月25日。




