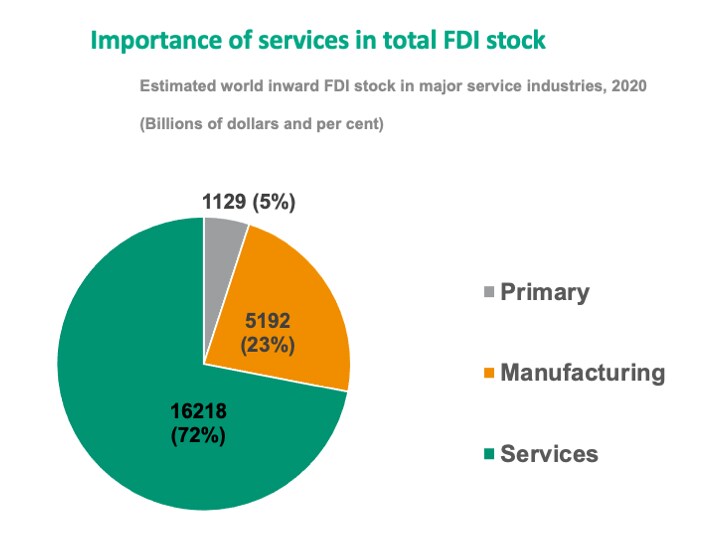
サービスへの投資は、外国直接投資(FDI)ストック全体の72%を占めています。
サービス分野の規制枠組みを更新し、投資の拡大を後押しするには、官民協力が必要です。
これら6つの変革は、サービスへの投資に新たな機会をもたらしうります。
国際投資は、テクノロジー、持続可能性、地政学という3つのメガトレンドの影響を受けて変化しています。これらのメガトレンドは世界の経済地理とガバナンスを再構築しており、その結果、貿易、ひいてはサービスへの投資においても大きな進展をもたらしています。
サービスへの投資は現在、外国直接投資(FDI)ストック全体の実に72%を占めており、その結果、サービス部門は世界GDPの67%を占めるまでに寄与しています。
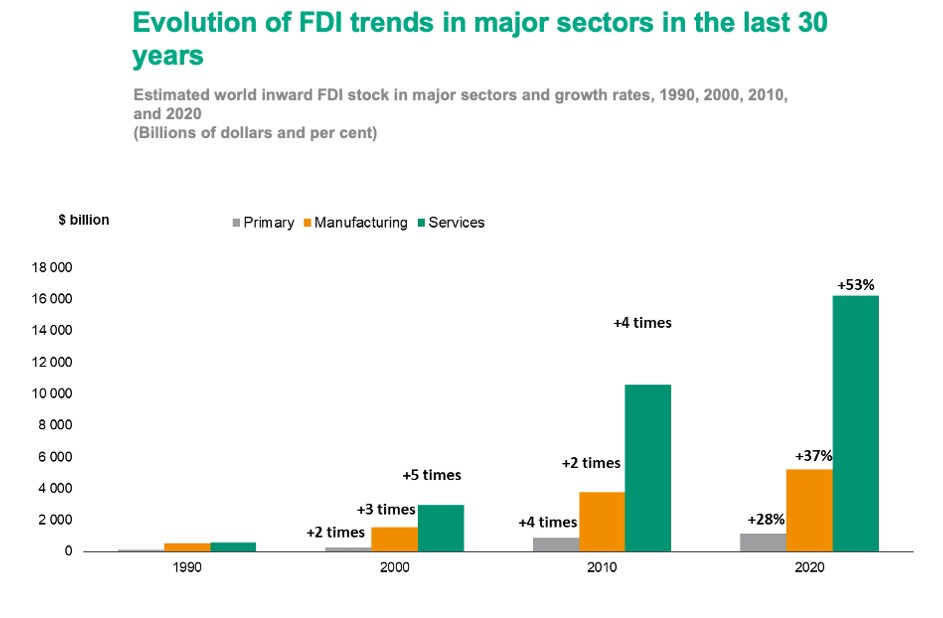
サービス分野への国境を越えた投資は長期的な傾向です。1990年以降の各10年間で、サービス分野へのFDIは大幅に増加しており、2000年には5倍、2010年には4倍に、2020年にはさらに50%以上増加しました。第三次(サービス)部門へのFDIの増加は、第二次(製造)部門および第一次(天然資源)部門へのFDIを大きく上回っています。
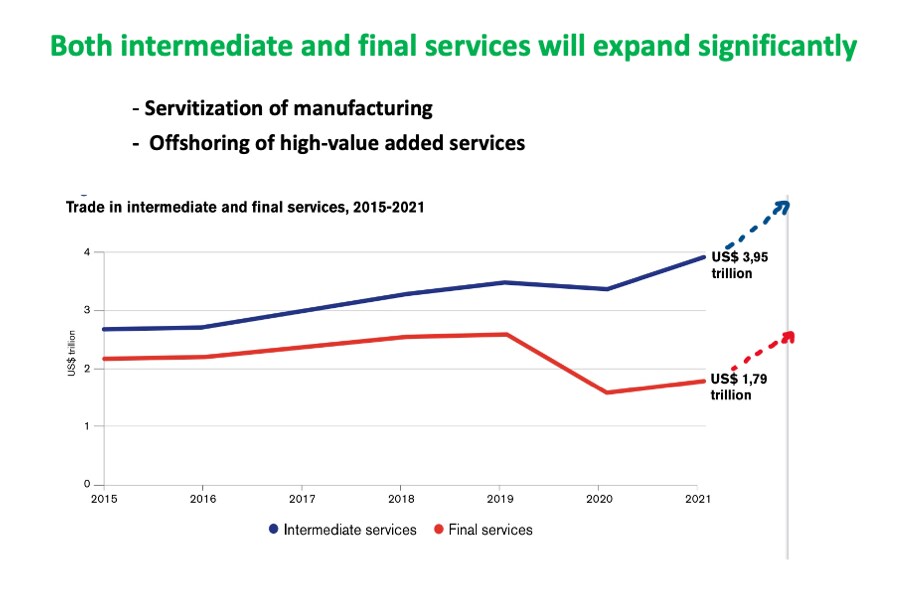
サービスへの投資が増えている理由の一つは、サービスが二重の経済的役割を果たしている点にあります。サービスは最終輸出品(例:個人向け保険サービス)として機能するだけでなく、生産の中間投入財(例:海運向け保険サービス)としても機能します。グローバル・バリューチェーン(GVC)の拡大に伴い、サービスは経済をまたいで活動を結びつけるつなぎ役となっており、そのためGVCが機能するにはサービスへの投資が必要です。
生産の中間投入財としてのサービスの役割は、サービスがあらゆる分野の経済と企業の競争力にとって基盤的な要素であることも意味します。言い換えれば、効率的なサービス投入は、他のサービス分野の競争力だけでなく、一国の天然資源、農業、製造業の活動の競争力も左右します。例えば、効率的な輸送サービスがなければ、一国が国際市場で競争力のある鉱物、穀物、冷蔵庫を提供することは困難になります。
今後、6つの変革がサービスへの投資に新たな機会を生み出しています。これらの機会を捉えるには、政府が適切な支援政策を整備し、企業も適切な戦略と投資を行う必要があります。
1. 製造業の‘servicification’および‘servitization’への投資
製造業は、サービスとますます密接に結びついており、これは「servicification」(製造活動への投入財としてサービスの重要性が高まること、例:設計・マーケティングサービス)および「servitization」(製造業へのアドオンとしてサービスの重要性が高まること、例:修理・保守契約、顧客サポートパッケージ、成果志向型の保証)と呼ばれています。したがって、servitizationとは、従来の製品志向のビジネスをサービス志向のビジネスへと転換するプロセスを指します。サービスと製造業のこの統合は、主に技術の進歩によって推進されています。設計、ソフトウェア、保守などのサービスは製造業に不可欠になりつつあり、製品価値と顧客体験を高めています。中間サービスの拡大は、製造プロセスと製品における技術の進化を反映しており、企業が製造業とサービス部門のシナジーへの投資機会に注力する必要性を強調しています。
2. デジタルサービスへの投資
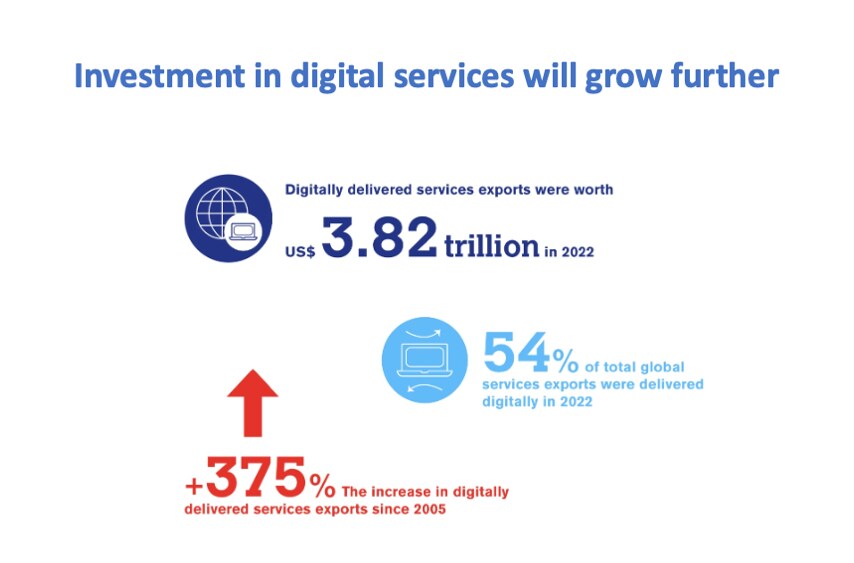
サービスのデジタル化(eコマース、クラウドコンピューティング、人工知能(AI)などの分野を含む)も、投資の新たな機会を開いています。デジタルサービスは急速に拡大しており、世界経済全体のより広範なデジタル変革を反映しています。3つの数字が力強い状況を物語っています。サービス輸出の50%超が現在デジタルで提供されていること、その価値は年間4兆ドル近くに達しつつあること、そしておよそ20年間で400%近い成長を示していることです。企業は、デジタルサービスへの投資機会を捉えることができます。デジタルサービスは、その拡張性と、さまざまな産業における破壊的変化の可能性から、特に魅力的です。
3. 付加価値の高いサービスのオフショアリングへの投資
企業は、スキルを求めて付加価値の高いサービスをオフショアリングする傾向を強めており、その過程で新たな投資機会を生み出しています。例えば、金融、医療、情報技術などの産業は、専門的なスキルが利用可能で費用対効果の高い地域へ業務を移しつつあります。この変化は、低コストの製造業や基本的なサービスに焦点を当てた従来のオフショアリングモデルから、世界のサービス経済における人的資本の重要性の高まりを背景に、より付加価値が高くスキルに基づくサービスへの移行を示しています。最近の「AIへのFDI」の急増がその好例です。これにより、新たな地域で付加価値の高いサービスに投資する機会が生まれています。
4. 非株式型投資の形態
地政学的要因は、フランチャイズ、ライセンス供与、マネジメント契約などの非株式型投資の形態においても新たな機会を生み出しています。これらの取り決めにより、企業は多額の設備投資を必要とせずに国際ビジネスに参入でき、地政学的リスクへの曝露を抑えられます。この傾向は、従来の投資モデルが高まる課題や精査に直面しうる、今日の不透明な地政学的環境において特に重要です。
世界経済フォーラムは貿易円滑化に関して何を行っているか?
5. 持続可能性への投資
持続可能性の要請は、サービス投資に新たな機会をさらに生み出しています。世界が気候変動やその他の環境課題に取り組む中、再生可能エネルギー、水管理、環境に配慮した輸送といった持続可能性に関連するサービスへの重視が高まっています。特定の脱炭素技術の導入にはサービスが不可欠であり、脱炭素技術、世界が低炭素な未来へ移行するにつれ、新たな投資機会がさらに生まれています。
6. レジリエンスへの投資
最後に、レジリエンスのためのグローバル・サプライチェーンの再構築は、天然資源、製造業、そしてサービスにまたがる新たな投資機会を生み出しています。さらに、サービス輸出基盤を多様化することで、自然、地政学、技術のいずれに起因するものであれ、経済的ショックに対するレジリエンスを高めることができます。レジリエンスを構築するため、企業は複数の地域にまたがる、より多様なサプライチェーンへの投資を増やすことができます。
政府は何をすべきか?
政策立案者は、こうした投資が成功裏に行われるよう、適切な政策が整備されていることを確保する必要があります。サービスへの国境を越えた投資は、しばしば比較的制限されており、製造業への投資と比較した場合にそうなっています。政府は、政策が目的に適合し、最新の状態であり、政策目標を達成していることを確保する必要があります。政府は、その国の経済成長と雇用創出に資するサービス産業への投資を促進すべきです。特に、持続可能な開発目標(SDGs)に関連するサービスへの投資を推進すべきです。また、その国の製造業の生産性と輸出競争力の強化に不可欠なサービスへのFDIを、重点的に誘致する必要があります。
企業は何をすべきか?
企業は、世界的な持続可能性への取り組みと技術革命から絶えず生まれる大きな機会を基盤とする必要がある一方、記事冒頭で述べた3つの推進要因である地政学的紛争から生じる課題にも対処しなければなりません。また企業は、サービスへの投資を可能にするために必要とする政策の種類を政府に明確に伝える必要があります。これにより、企業は上記で詳述した6つの変革によって生まれるサービス投資の機会を捉えることができるでしょう。
官民協力の必要性
サービス市場と規制の複雑さを踏まえると、ビジネス環境を適切に整えるには、官民の緊密で深い協力が必要な分野です。政策、規制、インフラ、スキルなどが、サービス志向かつサービス支援型の経済を後押しするものとなるよう、協調的な取り組みが必要です。また、低所得国や貧困層が質が高く手頃な価格のサービスを利用できるよう、共同での取り組みも必要です。こうすることで、サービス分野への投資は、持続可能な開発と包摂的成長の新たな時代を牽引する一助となりえます。



