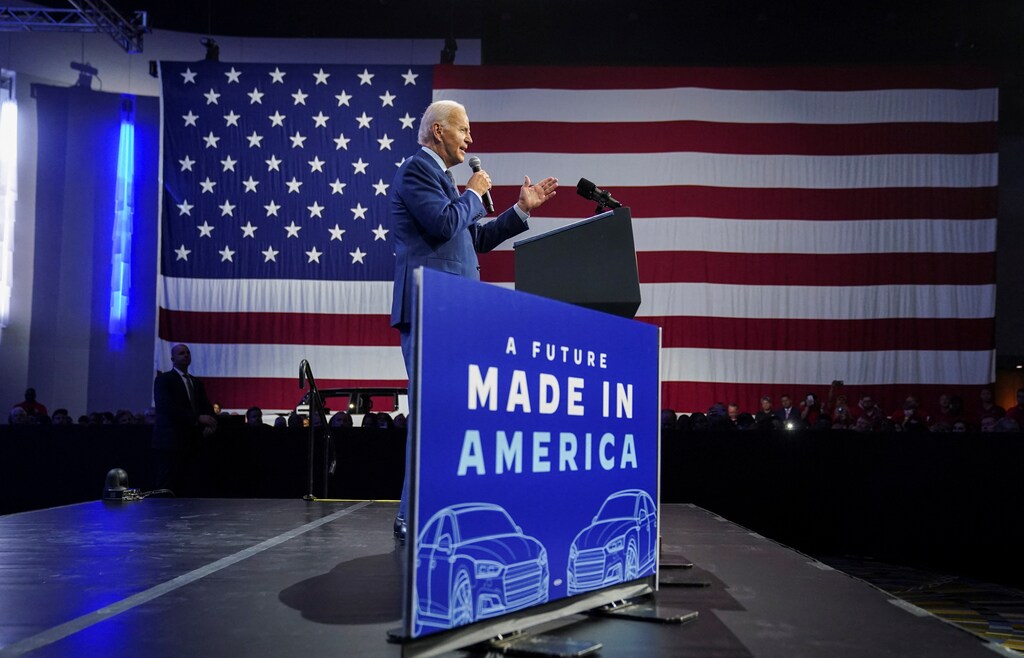
温室効果ガスの排出削減を目指し、米国は電気自動車に対する税控除を導入している。
ただし、この控除には、多くの国が反対の声を上げている生産要件が付帯している。
欧州連合(EU)は、EV税制案が「対抗措置や報復措置につながりかねない緊張を生むリスクがある」と警告した。
8月、インフレ抑制法(IRA)が米国で法律として署名された。これは、高汚染産業の脱炭素化と、グリーンファイナンスの拡大に向けた米国政府の大きな一歩となるものである。同法は、気候関連施策に3,690億ドルを割り当て、温室効果ガス排出の削減を目的とした新たなインセンティブ型の政策を導入した。
こうした措置には、電気自動車(EV)への税控除が含まれる。しかし、複数の国と自動車メーカーが税制案の改革を求めており、反対する多くの論者は、この控除がEV分野を大きく混乱させ、自由貿易のルールに違反するおそれがあると主張している。
「本法は、米国とその最も近い貿易相手国の双方に経済的損害をもたらすだけでなく、非効率性や市場の歪みを生じさせるおそれがある。さらに、グリーン転換に不可欠な技術や投入財をめぐって、有害な世界的補助金競争の底辺への競争を引き起こしかねない」と、欧州委員会は米国財務省に提出した書簡で述べた。
EUは、EV以外の要素も差別的であると指摘しており、再生可能電力の発電、クリーン電力の生産、クリーン電力への投資、クリーン燃料に対する控除などが含まれる。さらにEUは、持続可能な航空燃料、クリーン水素の製造、先進的な製造生産に対する税控除を通じて、IRAが差別的な補助金を提供していると指摘している。
一方、米国側は、EV税制案において、乗用車に対して最大7,500ドルの控除を設けている。支持者は、これによりEVの需要が高まり、同国における全国規模の充電ステーションネットワークの整備が加速することを期待している。全国規模の充電ステーション網の整備。
ただし、この控除の対象となるのは、北米で最終組立が行われた車両のみである。要件の大半は、重要鉱物の採掘、加工、リサイクル、およびバッテリー部品の製造と組立に関連している。2024年1月時点で、重要鉱物の少なくとも40%は米国または米国が自由貿易協定を締結している国から調達しなければならず、バッテリーには北米産の部品が少なくとも50%含まれていなければならない。これらの最低基準は、重要鉱物については2027年までに80%、バッテリーについては2029年から100%へと引き上げられる。
「一見したところ、EV税控除に対する国内生産要件は、国際貿易体制の基盤をなす中核原則の一つである内国民待遇の原則に違反している」と、ユニバーシティ・カレッジ・ロンドンの国際政治経済学の助教授であるマイケル・プルーフ氏は述べた。
米国のEV税制案に懸念の声
同法の成立を受け、米国政府は意見募集を実施した。法律の実施に関するものである。
世界有数の自動車生産国である日本は、EV税控除について「重大な懸念」を表明し、日本の自動車メーカーが米国で事業を行う能力を損なうおそれがあると警告した。日本政府の声明は、「日本の自動車メーカーは40年以上にわたり米国に投資を行い、高賃金の雇用を創出し、米国の優良な企業市民として米国社会に貢献してきた」と述べ、さらに、要件は「同盟国や志を同じくするパートナーと協力し、強靭なサプライチェーンを構築するという、米国と日本の政府が共有する政策と一致しない」と付け加えた。
ブラジルは、米国政府に対し、最終組立および鉱物採掘要件の具体的な内容について詳細な説明を求めるとともに、これらの制限がブラジルの鉱業に悪影響を及ぼすおそれがあると特に指摘した。一方、韓国は、韓国企業が米国市場への計画中の投資を完了するための時間を確保するため、3年間の猶予期間を求めた。
反対する側は、EV税制案が国際貿易ルールに違反する可能性があるとも主張している。例えば欧州連合は、同税制案には「差別的な」要件が含まれており、世界貿易機関(WTO)を通じた各国の約束に違反すると声明で述べた。「さらに、対抗措置や報復措置につながりかねない緊張を生むリスクがある」と、EUは警告した。
複数の大手自動車メーカーと業界団体も、現行の形態のEV税控除制度に対して反対の声を上げている。
日本自動車工業会(会員にはホンダ、日産、三菱などが含まれ、同団体によると米国で11万人を雇用している)は、この控除が関係者に「並外れた負担」をもたらすおそれがあり、EVの購入を可能とする消費者の選択肢を狭める「逆効果」を生むおそれがあると述べた。韓国自動車工業協会も、この法律に対して「深く懸念している」と表明した。
北米での最終組立要件は、米国市場への参入に対して不公平かつ、場合によっては違法となり得る障壁を課している
ヒョンデ・モーター・グループ
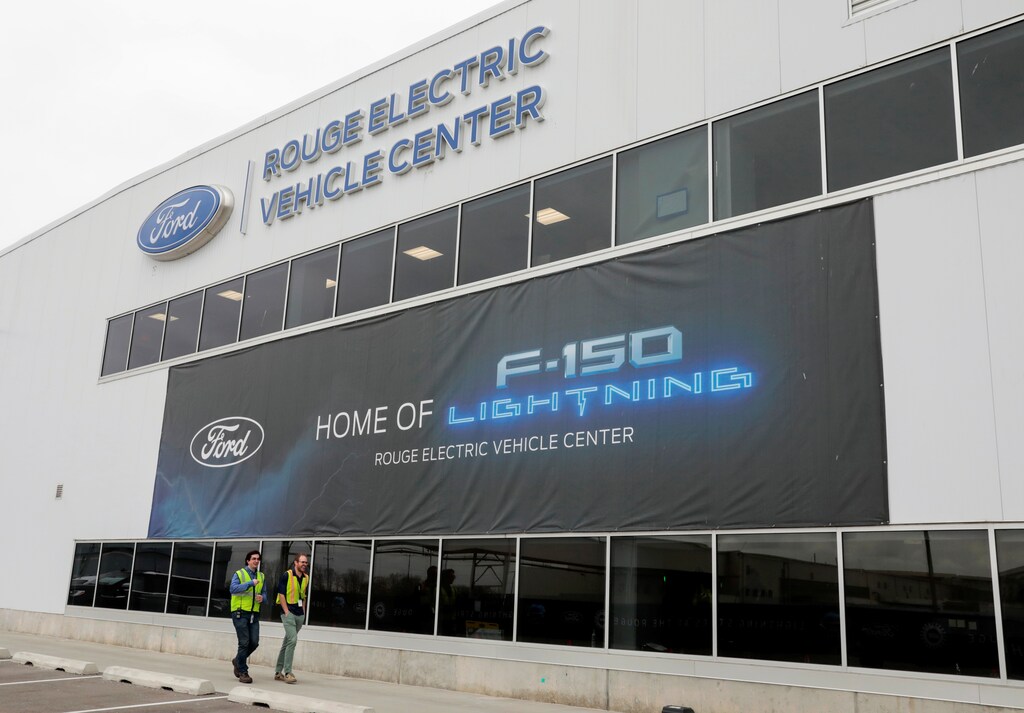
米国の自動車メーカーも懸念を表明している。フォード・モーターは米国財務省宛ての書簡で、政府にEV税制案の主要条項の明確化を求めるとともに、より多くのEVが控除の対象となるよう、外国メーカーに関する規則を緩和するよう求めた。
フォードは、本法の「全体的な目的を評価し、支持している」としつつも、「当該条項の過度に広範な解釈は、クリーン自動車控除をほぼ利用不可能にすることで、まさにその同じ目的を損なうリスクがある」と記した。
プルーフ氏は、EV税制案の要件は「サプライチェーンの硬直性を高め、企業が外的ショックに対して脆弱になる効果をもたらしかねない」と説明した。「パンデミックから得られた主要な教訓の一つが、サプライチェーンにおける柔軟性と強靭性の必要性であったことを踏まえると、これは特に不適切である」と付け加えた。
懸念を解消するための取り組みが進められている。
10月下旬、EUと米国は、インフレ抑制法に関する公式のタスクフォースを設立し、ブリュッセルで提起された課題に対処するため、一連のハイレベル会合を開催することになった。米国財務省は控除の実施に関する最終的な詳細についてのガイダンス提供を担っているが、多くの専門家は、同法には裁量の余地がほとんどないと指摘している。
「タスクフォースの設置は歓迎すべき動きである。グリーン産業政策をめぐる貿易紛争は、有害であり、協力の機会を損なうものである」と、世界経済フォーラムの持続可能な貿易担当責任者であるキンバリー・ボットライト氏は述べた。「さらに、課題は米国とEUを超えて他の国々にも影響を及ぼしているため、両者は他のパートナーとの議論も促進すべきである」
今後、専門家は、各国政府がグリーン政策を国内の雇用創出と結び付ける可能性が高いと見ており、これには機会と課題の両方が伴う。「各国は、非効率性や国際的な緊張を生まないよう、適切なバランスをどのように取るかを検討する必要がある」と、ボットライト氏は付け加えた。
さらに、業界の専門家が指摘する重要な問いは、国内雇用への重点がどの程度政治的に必要となるか、あるいはグリーン政策がそれ自体の強みによってより正当化され得るかどうかである。