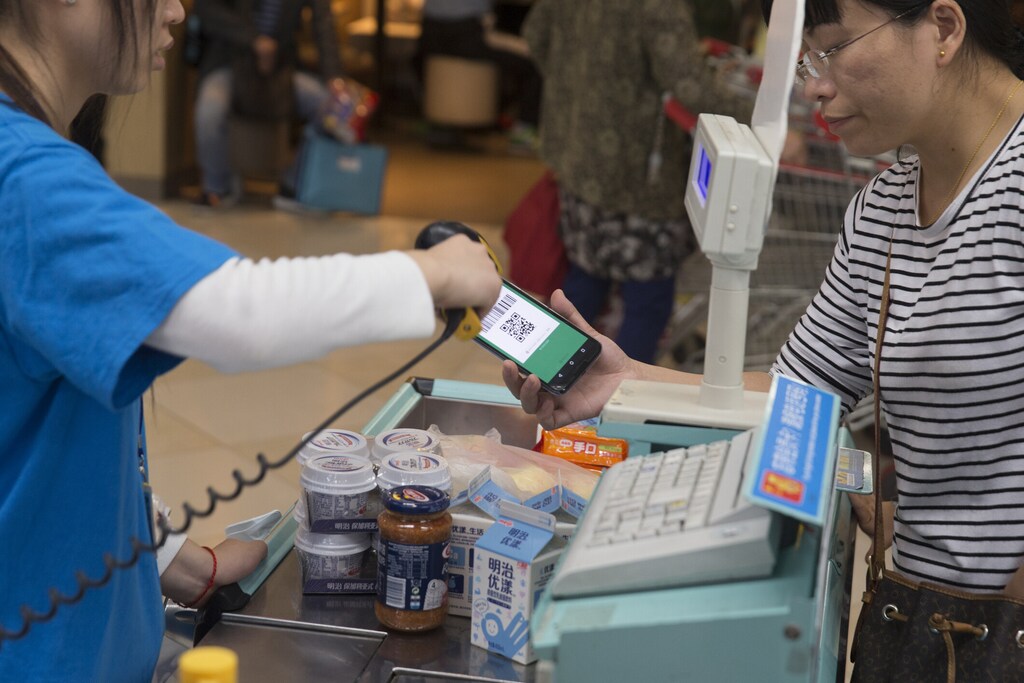
中小零細企業(MSME)は、決済システムの相互運用性を脅かす現在の脅威の高まりにとりわけ弱い立場にあります。
最先端技術は、経済成長と公平な世界貿易に不可欠な越境決済の課題に解決策をもたらします。
越境貿易に対する規制の混乱や市場格差など、さらなる障壁を取り除くには、官民の継続的な協力が必要です。
越境決済を取り巻く環境は、経済の不確実性と市場の変動性が高まるなか、急速に変化しています。世界貿易の力学が変わり、経済状況の予測が難しくなるにつれ、金融市場の変動性はますます高まっており、金融システムの分断リスクを高める可能性があります。これにより、国際取引の相互運用性と効率性がさらに損なわれるおそれがあります。
零細・小規模・中規模企業(MSME)はとりわけ脆弱で、大企業よりも取引コストが高く、決済完了までに時間がかかります。そのため資金が滞留し、成長が妨げられます。経済成長やイノベーション、より公平な世界貿易の実現には、こうした企業を越境決済に包摂することが不可欠です。G20の越境決済改善ロードマップは、2027年までにコストを削減し、速度、アクセス、透明性を向上させることを目指しています。これらの目標を達成するには、特に世界経済の分断が進むなか、決済イノベーションを規制の枠組みに整合させるための強固な官民連携が必要です。
官民双方で数多くの解決策が開発されています。即時決済システム、AIを活用したコンプライアンスツール、中央銀行デジタル通貨(CBDC)のブリッジにより、業務が効率化され、不正や脱税が減り、より迅速で安全な決済が可能になります。
中小零細企業向け革新的越境決済ソリューション・リポジトリは、世界経済フォーラムとIDB LabがPAGAイニシアチブのもとで立ち上げたもので、G20の目標に沿ったこうした進展を紹介しています。最先端の越境決済ソリューションが中小零細企業にどのような恩恵をもたらしているかを見てみましょう。
1. 複雑な技術を活用し、使いやすい体験を実現
イノベーターは、ブロックチェーンや分散型台帳技術(DLT)を活用し、金融サプライチェーンの摩擦を減らして機動性を高めています。トークン化された資金やスマートコントラクトは、あらかじめ定められた条件に基づいて取引を自動化し、安全性、透明性、効率性を確保します。
例えば、Citi Token Servicesは、ブロックチェーン上でトークン化した内部流動性の移転を用い、口座間の資金移動を即時かつ24時間365日可能にします。これにより流動性を最適化し、手作業を減らします。Félixは、Circleの支援を受け、規制下にあるデジタル通貨USDCを活用します。 その価値は米ドルに連動しており、資金移動のコストと消費者の送金手数料を削減します。Decafはステーブルコインを用いてインフレへの備えを提供し、地方の中小零細企業が世界市場に参加できるようにします。
技術的には複雑なこれらのソリューションも、ユーザー体験をシンプルにすることを重視しています。技術が複雑なバックエンドとユーザーとの間を取り持つため、ユーザーがバックエンドを操作する必要はありません。TpagaはWhatsAppボットを開発し、中小零細企業がスマートフォンで越境決済を送受信できるようにしました。デジタルリテラシーが限られる人々の利用も促しています。
ほかのソリューションは、さまざまな決済手段、通貨、手続きを一つの画面に統合し、中小零細企業の成長を支援します。Tap Paymentsは、中東の主要な地域決済手段と、VISA、MasterCard、Amex、Apple Payなどの国際的な決済手段を統合しています。Amex Business Linkは企業間(B2B)オンライン決済プラットフォームで、照合(帳簿管理の一種)などの業務を自動化し、企業がリアルタイムで支払い方法や受取方法を選べるようにします。一方、Santander Cash Nexusは、財務業務全体の93%を一つのソリューションに集約する単一のアクセスポイントを提供し、グローバルフォーマットを用いて決済を処理します。
こうした簡素化された越境決済ソリューションは、複雑なバックエンドを理解したり、新しいプラットフォームに登録したりする必要なく、ユーザーの既存の行動に自然に溶け込みます。

2. アクセスしやすく、包摂的で、迅速かつ低コスト
高速かつ低コストのソリューションは、中小零細企業や従来排除されてきた顧客の国際貿易への参入障壁を大幅に下げ、金融面のレジリエンスを高めます。Circleは取引手数料を40%削減し、USDCを通じてほぼ即時の決済を提供しています。これにより、Félixの顧客は大幅な節約ができます。
PayPalは銀行口座を必要としない越境デジタル決済ソリューションを提供し、特に地方や十分なサービスを受けられない地域の人々を含む、より多くの人々の参加を可能にします。TerraPayはSilent Roar Mediaを支援し、ロイヤルティ支払いの最低額を250ドルから50ドルに引き下げました。従来の銀行サービスを利用できない人々には、モバイルウォレットへ直接、より頻繁に支払われます。
NamutekはKashの親会社で、中米6か国をつなぐ同地域初のフィンテック企業です。リアルタイムで24時間365日の送金を提供します。WhatsApp機能に加え、ユーザーはデビットカード、銀行口座、QRコードを使い、異なる銀行間でリアルタイムに送金・受金できます。ARD Appは、モンゴルの最も遠隔地でも利用できるよう設計されており、セルフ登録、顧客確認、QRコード決済に対応しています。
Visa Virtual Cardsにより、中小零細企業は国内および越境の安全な決済を効率的に管理し、管理能力と可視性を高め、海外のデジタルサービスや輸入品の購入に必要な信用を利用できます。
中小零細企業は、より迅速で安全なデジタル決済に加え、自社データの活用による付加価値サービスの恩恵を受けます。キャッシュフローの効率化から顧客体験の向上、デジタル経済における機会の拡大まで、その効果は広がります。
3. 戦略的パートナーシップによる成功
越境決済ソリューションでは協業が進み、従来型の事業者とフィンテック・暗号資産関連事業者が連携することで、業界の境界が曖昧になっています。
Bunaは120を超える銀行と提携し、アラブ地域の国々の国内および国境をまたぐ決済について、6通貨で相互運用性を実現しています。越境決済を国内決済と同じくらい効率的にすることを目指しています。ARDはMongol Postとの提携により遠隔地へのアクセスを可能にしています。Mongol Postは送金のコルレス銀行として機能します。
DecafはSolanaとStellarのブロックチェーン上で稼働し、分散型金融への円滑な参入を可能にする一方、越境決済プラットフォームMoneyGramを通じて現金との交換手段も提供しています。Tpagaは、BalamおよびBitsoというメキシコのフィンテック企業2社に加え、Walgreensという米国の大手薬局チェーンとの協業で構築されています。
TrustPaymentsは、Visa Directとの協業により、加盟店と顧客が現地通貨で取引できるようにし、Visaのサイバーセキュリティを活用した安全な決済体験を中小零細企業に提供します。
民間部門はすでに、より効率的で安全なデジタル決済や貿易金融ソリューションを推進しています。信頼、安全性、誰もが利用できる環境をさらに高めるには、官民、官と官、民と民のパートナーシップを通じた協力の拡大が不可欠です。
今後の課題:政策、技術、イノベーション
大きな進展があった一方、多様な規制枠組みへの準拠は、 同じ地域内であっても依然として課題です。規制の分断や市場格差に対処するには、官民の連携が極めて重要です。越境決済の未来は、政策と技術革新が交差するところにあります。
対応が必要な主な課題:
税制の格差とその他の非貿易障壁。決済事業者や法域によって税の扱いが異なることに加え、その他の非貿易障壁(資本要件、不透明な認可制度、国内処理要件、データ規制など)が市場アクセスに影響します。中小零細企業は短期的には税負担の軽い経路から恩恵を受ける可能性がありますが、経済活動の正式化が遅れるおそれがあり、特定の決済事業者に不公平な優位性を与えることにもなります。
競争とガバナンス。規制当局が、監督と即時決済システムへの直接参加とのバランスを取らなければならない場合があり、市場の中立性や公正な競争をめぐる疑問が生じています。70か国以上で導入されている高速決済システムでは、国内取引の送金側または受取側のコストをほぼゼロにできます。こうしたシステムは金融包摂に寄与する一方、特定の当事者に有利な市場支配力の変化を招く可能性があります。今後予定されているこれらのシステムの相互接続は、越境決済におけるガバナンスと監督について議論する必要性をさらに強めています。
セキュリティと消費者保護。暗号資産を利用するものをはじめ、新たな決済ソリューションの安全性は、ブロックチェーン技術、取引の取消可能性、暗号化の方式によって異なります。価格変動、規制の不明確さ、不正やハッキングの可能性などのリスクもあります。一部のソリューションが持つ匿名性は違法行為を可能にし、信頼を損なうおそれもあります。税務処理の自動化やブロックチェーンによる文書化には期待が持てますが、政策面での調整が必要です。
規制協力。例えば、米国や英国などの国々は、暗号資産の規制枠組みを策定しています。デジタル資産がますます国境を越えるなか、国際協力の利点が浮き彫りになっています。英国、北アイルランド、スイス間のベルン金融サービス協定は、資産や活動が必然的に複数の法域にまたがることを踏まえ、規制協力が金融サービスにもたらし得る大きな利点を示しています。
相互運用性を促進し、中小零細企業のニーズを優先することで、デジタル決済のイノベーションは、不確実な世界経済に必要な安定性と包摂性をもたらします。こうした進展により、すべての参加者が越境商取引を利用しやすく、効率的に行えるようになり、中小零細企業は経済成長を促し、イノベーションを推進し、より公平な世界貿易の実現に貢献できます。
越境貿易と決済について詳しく知りたい方は、jimena.sotelo@weforum.orgまでメールでお問い合わせください。




