The Global Enabling Trade Report 2014 は、パナマで開催される World Economic Forum on Latin America に先立ち発表されました。
過去10年間で、ラテンアメリカの経済パフォーマンスは概ね改善してきた。同大陸の成長率は世界平均と並び、先進国経済の成長率を上回っている。しかし、長期的な見通しは不確実性を増しており、一部の国では経済成長の鈍化とインフレ率の上昇がみられ、域内各地で社会的緊張を伴っている。
ラテンアメリカ経済は、原材料の輸出に依存したモデルからの脱却を模索している。そうした変化の大きな原動力となりうるのが、他の新興国、特にアジアの国々で見られたように、貿易や国境を越えるサプライチェーンへの参加である。
ラテンアメリカは依然として原材料、そして近年ますます石油や燃料の輸出に大きく依存しているが、域内の一部の国々は地域・世界のサプライチェーンに加わることで経済の多角化に成功している。これは、北米などからの投資を呼び込み(メキシコ、コスタリカ、さらにドミニカ共和国とパナマ)、経済統合を深め、国内での製造能力を確立できた経済圏に特に当てはまる。
部品・付属品の貿易シェアを見ることは、どの国が国境を越えるサプライチェーンへの統合に最も成功しているかを把握する手っ取り早い方法である。ラテンアメリカは概して他の発展途上国や先進国に後れを取っており、部品・付属品の輸出は総輸出の10%未満にとどまるが、この水準の中でも域内で大きなばらつきがみられる。
最も好調な国の多くは中米にあり、大規模な北米市場に近いことが外国投資と経済統合を後押ししているものの、地理的要因だけで国ごとの差異を説明することはできない。コスタリカとパナマは、近隣のエルサルバドル、ニカラグア、グアテマラよりも効果的に国境を越えるサプライチェーンに統合できた。この差異の大部分は経済環境の違いによって説明される。
貿易円滑化指数(ETI)は、国境を越えた物品の流れやサプライチェーン沿いの流通を促進する国の能力を評価する際に有用なツールである。国をまたいだ長く複雑なサプライチェーンを構築・管理するには、高度な物流・輸送サービスと技術的な準備が整った国であることが必要である。予測不可能性はサプライチェーン全体を混乱させうるため、通関手続きと国境管理は効率的かつ透明でなければならない。この指数は、これらすべての要素に加え、国内外の市場の開放度、および事業環境全体の質を測定している。
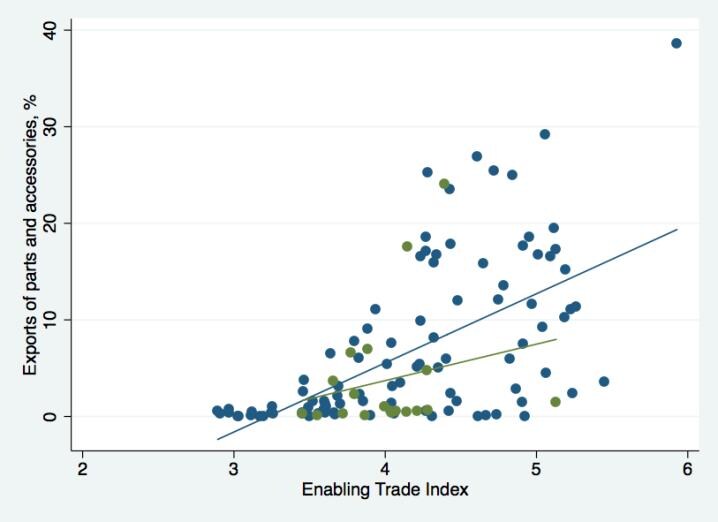
左のグラフは、貿易円滑化指数2014と、部品・構成品が占める貿易シェアとの正の相関関係を示している。緑の点と緑の線はラテンアメリカ諸国の値を示し、青は指数で測定された全対象国の全体を表す。この関係は輸入よりも輸出で強く、多くの発展途上国は現地市場向けの最終製品の生産に用いる部品を輸入しなければならない一方、他国に高度な生産要素を提供できていないためである。
この関係はラテンアメリカにも当てはまる。貿易円滑化指数で域内の上位国のうち、コスタリカとメキシコは上位に位置し(21か国中、それぞれ2位と6位)、地域・世界のバリューチェーンにうまく統合できており、2012年には部品・付属品がそれぞれ輸出の24%、17.5%を占めた。
他の国々はそれほど成功していない。エルサルバドル、グアテマラ、ニカラグアの部品・構成品の輸出シェアは、2012年に約0.5%であった。貿易円滑化指数で域内最高のチリからの輸出は、依然として銅や他の一次産業財に大きく依存している。部品・付属品の輸出は2012年に総輸出のわずか1.44%にとどまり、チリがより高度な生産要素の供給者としての役割をまだ確立できていないことを示している。これは、長期的で持続可能な経済発展を確保するために、同国が近い将来取り組まなければならない課題である。
執筆者:Margareta Drzeniek-Hanouzは世界経済フォーラムのグローバル競争力・ベンチマーキング・ネットワークのディレクター兼主席エコノミスト、Attilio Di Battistaは同ネットワークのジュニア定量エコノミストである。
画像:2013年1月18日、パナマ・シティのパナマ運河の太平洋側を船が通過する中、作業員の姿が見られる。REUTERS/Carlos Jasso