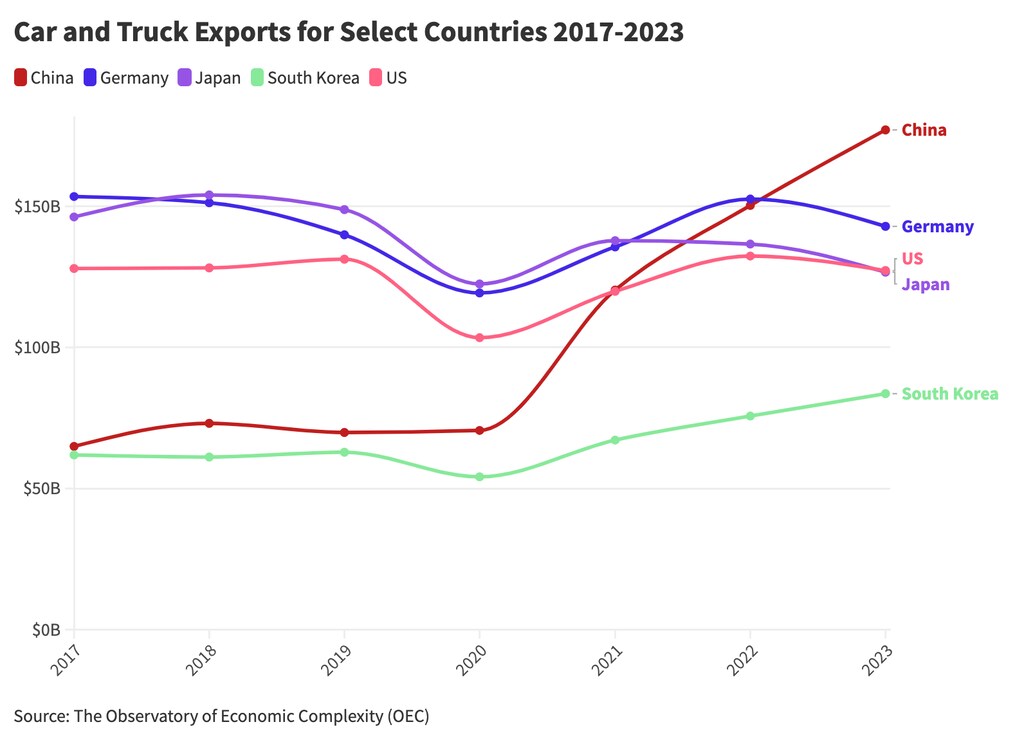
中国は最近、世界最大の自動車輸出国であることが確認された。
同国の産業の世界的存在感の高まりは、フォーラムの新シリーズ「貿易に基づくトランスフォーメーション・マップ」で取り上げられている主要なストーリーの一つである。
ゴム、半導体、リチウムなど、自動車の主要部品の輸出国は、近年ますます中国を主要輸入国として結び付くようになっている。
アルミニウムは良い出発点だ。単に「a」で始まるからというだけではない。
1995年。ビル・クリントンはまだ米国大統領の1期目にあり、同国は世界のアルミニウムのほぼ5分の1を生産していた。生産者がエネルギーコストの削減を図る中で、この状況は変わり始める。行き先はアイスランド、安価で炭素フリーの電力の国である。
それから四半世紀余りが経過した。アイスランドの海外へ出荷されるアルミニウムの割合は3倍となり、この軽金属は同国の輸出の約40%を占めている。その多くは向かい、ドイツが誇る自動車産業――同産業は、増大する需要に応えるため、ますます多くのフォルクスワーゲンを中国へ送り、一方で中国自身の急増する生産と競合している。
少なくとも一つのデータセットによれば、長らく必然と見られていたことが最近現実となった。中国は世界最大の自動車輸出国であることが確認された。国内メーカーの一社は、単一企業として最大の電気自動車メーカーとなり、2023年が終わりに近づく中、同社の年間海外販売額は334%増加した。
中国の自動車業界での首位への道筋は、追跡できる多くの流れの一つであり、フォーラムの新たな一連の貿易ベースのトランスフォーメーション・マップ。これらのマップは、117か国の主要輸出品を特定し、その普及状況と分布を1995年の水準と比較している。
現在、アイスランドに加え11か国でアルミニウムが主要輸出品の一つとなっており、需要は近い将来40%急増すると予想されている(フォーラムのマップは、次の機関が提供したデータに基づくオブザバトリー・オブ・エコノミック・コンプレキシティ)。
とはいえ、アルミニウムには欠点がないわけではない。一部の批評家、アイスランドの歌手ビョークを含め、同国の豊富な再生可能エネルギーを、製錬よりも環境に配慮した用途に充てるべきだと考えている(マップは、輸出品をより広範な関連トピックと結び付けている。例えば環境の未来など)。他の人々は、それが持続不可能な経済ブームを引き起こす一因になったと述べている。その地域では、伝統的な主力産業である水産物が、僅差の2位につけている(輸出量で見た場合)。
明らかなのは、アルミニウムが極めて重要となることだ。より軽量で効率的な、そしてますます電動化する自動車にとって、マップに含まれる国々のうち、アルミニウムの輸出に大きく依存する国の約30%が、中国を主要輸入国として挙げている。中国の自動車メーカーにとって、これは数ある重要素材の一つにすぎない。
また、ニッケルは、中国の多様な電気自動車モデルの電池に使われている。1995年には、日本がマップに掲載された同国の6番目に大きな輸出品であるオーストラリア産ニッケルの最初の買い手であった。現在、最大の輸入国は中国である。同様に、チリの豊富なリチウム(電気自動車用電池のもう一つの必需品)――同国の「無機化学品」(リチウムを含むマップ分類)の多くは、中国が首位に立つはるか以前の1995年に米国へ輸出されていた。
豊富な資源には代償が伴うこともある。コンゴ民主共和国は主要供給国であり、電気自動車用電池に使われるコバルトの供給源となっている(主要輸入国は中国)。同国はまた、そこから生じる資源の呪いに苦しんでいると、しばしば説明される。フォーラムの各マップに掲載される輸出品の数は、貿易総額に基づくその国の経済の複雑さに依存しており、DRCは最少の4品目である。
貿易をより持続可能な方向へ導く
中国の自動車産業はまた、大量の鉄鋼を輸入している。マップに掲載された、鉄鋼を主要輸出品目とする32か国のうち、ほぼ半数が現在、中国を主要な輸出先としている。
鉄鋼が、より軽量でゼロエミッションの自動車向け素材を求める業界にとって将来どれほど価値を持つかは、議論の余地がある。同様に、その生産を脱炭素化する最善の方法についても議論がある。
鉄鋼は、貿易協定の力を端的に示している。マップの利用者は、同地域外に主要輸入国を持つ欧州の鉄鋼輸出国を見つけるのに苦労するだろう。共通の鉄鋼市場を形成することは、EUの創設原則の一つであった。
欧州とはあまり結び付けられない品目として天然ゴムがあるが、これもまた中国の急成長する自動車産業にとって、もう一つの必須原材料である。電気自動車の中国での生産拡大に伴う需要は、最近この商品の価格を3年ぶりの高値へと押し上げた。その主要輸出国であるタイやインドネシアは、中国だけでなく、日本、米国、韓国など他の主要自動車生産国も含む主要ゴム輸入国のリストを持っている。
これらの国々で生産される新車には、おそらく数千個の半導体が含まれており、電気自動車であればその2倍の量になる可能性もある。中国は最近、電気自動車や自動運転車に使われる半導体について、国内供給への依存を高める取り組みの一環として、独自の規格の策定に着手した。その間も、同国の自動車セクターは大きく輸入に依存している。
分析は、昨年発表されたもので、中国車の半導体のわずか5%しか国内で製造されていないと推定した。マップに掲載された、半導体を主要輸出品目とする55か国のうち、22か国が中国を主要輸入国として結び付いている。
自動車の利用との関連は生産より強く、石油もマップ全体に目立つ痕跡を残している。掲載国の約3分の2が、石油、天然ガス、石炭を依然として主要輸出品目に含めている。その一方で私たちは記録し始めた、排出に起因する憂慮すべき地球温暖化の水準。
交通関連の排出に関しては、電気が一つの脱却の道を示している。中国は電気自動車の生産を拡大し、価格を大幅に抑えたことで、一部のモデルは約11,000ドル相当、あるいはそれ以下で販売されている。
もちろん、貿易は必ずしも直線的な道筋をたどるわけではない。企業は海外に拠点を設けて製品を作り、それを別の地域へ出荷することができる。中国から輸出される電気自動車の多くは、実際には現地生産のテスラで、米国ブランドであり、逆輸入され、北米へ戻る可能性がある。
こうした効率性の追求は、批判を浴び、逆効果だとされることもある。財務上の数字が成り立つことは、その背後にあるすべてが解決されたことを意味せず、それを考慮しなければ怒りやポピュリズムを助長しかねない。
例えば現職の米国大統領は、前回の選挙で509郡において勝利し、同国の経済活動の71%を占める。敗れたポピュリスト的な対立候補は、その5倍の郡で勝利したが、それらの郡は経済活動の29%しか占めていない。再戦は今や可能性が高そうだ。
アルミニウムの話に戻ろう。米国に残る数少ない主要製錬所の一つで、同国の総生産量の約5分の1を担う同製錬所は、最近、操業を縮小すると発表した。この石炭火力の工場は再稼働していたが、数年前にを背景に保護的なアルミニウム関税によるものであり、これは同国の多くの地域で消えた種類の製造業の雇用を回復させることを目的としていた。
この製錬所の運命は、過去を再現しようとする保護主義が勝てる方程式ではないことの証拠かもしれない。一方で、将来に意味を持つものへの貿易に注力する努力――アルミニウムをクリーンエネルギーで製造したものや電気自動車――は、可能性を持つかもしれない。
中国の自動車産業と世界貿易の動向に関する推薦図書
詳しい背景情報については、以下の世界経済フォーラムの Strategic Intelligence プラットフォーム:
この評論家は中国で最も安価な電気自動車を試乗するために現地を訪れることができなかったため、オンラインで購入し、箱入りで配送してもらいました。それは「中国の驚くほど多様な電気自動車市場の底辺に位置しており、米国人を深く羨ましがらせるはずだ」とのことです。(The Atlantic)
この分析によると、電気自動車、バッテリー、ソーラーパネルの製造が急増したことで、昨年はクリーンエネルギーが中国の経済成長の最大の牽引役となりました。(Eco-Business)
「それは暴力であり、リーダーシップではない。」少なくとも米国では、電気自動車の購入を促す取り組みがインフラの不足によってますます損なわれているように見える、と本稿は論じています。(Project Syndicate)
電気自動車バッテリー用のリチウム輸入は、いずれ不要になるかもしれません。本稿では、1,000倍も豊富に存在する代替元素の可能性について詳しく解説しています。(The Conversation)
アルミニウムの原料となる鉱石であるボーキサイトも豊富にあります。では、アルミニウムはどのようにして「重要」な材料に該当するのでしょうか。本稿で解説します。 (RUSI)
商品の国際貿易は、地域経済に深刻な影響を及ぼすことがあります。本稿によると、鉄鉱石価格が10ドル変動するごとに、オーストラリア経済には25億ドルの影響が及びます。(ASPI)
以下のStrategic Intelligenceプラットフォームでは、貿易ベースのマップなど数百のトピックがご覧いただけます。閲覧には登録が必要です。