各国政府は、競争力、レジリエンス、国家安全保障を強化するため、より積極的な産業戦略で対応している。
今日、各国政府は戦略分野を引き続き重点対象としながら、政策を通じてサプライチェーンのレジリエンスを確保し、技術面の依存関係を形作っている。
先見性、レジリエンス、協働を活用すれば、企業は新たな産業政策の手法を生かし、政府の優先課題を成長機会につなげることができる。
産業政策は単に再び注目されているだけではない。歴史的なペースで加速している。サプライチェーンの混乱から地政学的不確実性、気候変動への移行まで、経済が高まる圧力に直面するなか、従来の市場メカニズムや政策手段だけではもはや十分ではない。
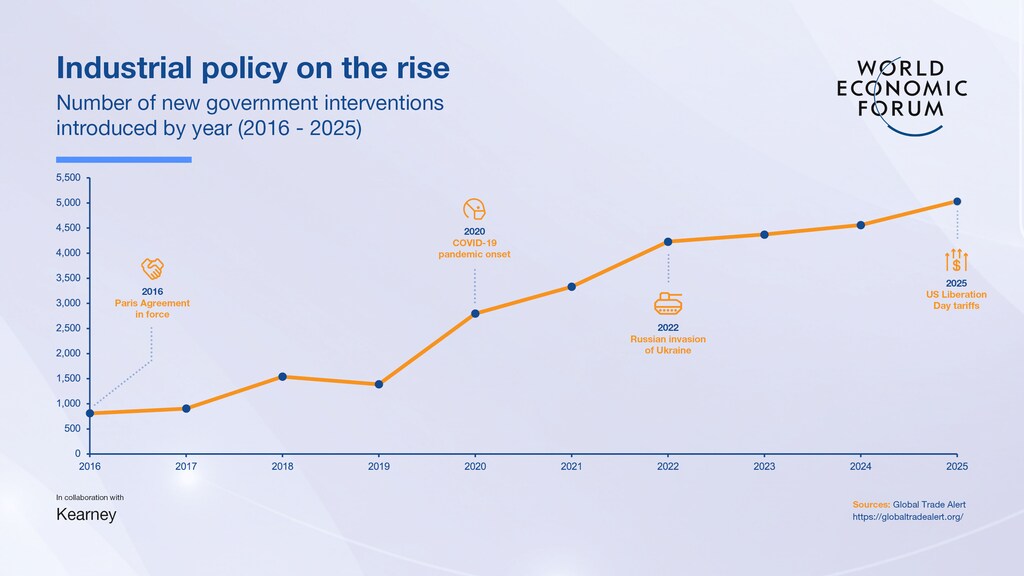
各国政府は、競争力、レジリエンス、国家安全保障を強化するため、より積極的な産業戦略で対応している。新型コロナウイルス感染症のパンデミックを契機に加速した政府の介入は、2020年に急増し、その後も急激な増加を続けている。グローバル・トレード・アラートによると、2025年の新たな介入件数は、2019年に記録された件数と比べて262%増加した。
これは世界的な現象だ。米国は関税を用いて国家安全保障を守り、国内産業を強化してきた。最近の報告書は、「中国製造2025」を評価し、この戦略が過去10年間に中国の製造業とイノベーションにおける優位性をいかに加速させたかを示している。サウジアラビアのビジョン2030は、競争力強化の方針を掲げ、主要分野やインフラ事業に投資している。また9月には、韓国が半導体分野やその他の戦略産業を大きく後押しするため、150兆ウォン(1,020億ドル)規模の国家成長基金を発表した。
こうした各国の動きは、地政学的・経済的な優先課題に新たな緊急性が生じ、変化が起きていることを示している。
何が新しいのか?
現代の産業政策は多くの点で旧来の政策を踏襲しているが、その根底にある動機や、用いられる手段の多くは明確に変化した。かつての産業政策は、国家の自給自足を重視し、国内の有力企業を育成する保護措置に大きく依存していた。冷戦終結後の構造変化はグローバル化を加速させ、市場と資本の統合が進み、複雑なグローバル・サプライネットワークが形成され、貿易環境がより自由化された。資本、生産チェーン、複雑で相互接続されたグローバル・サプライネットワーク、より自由化された貿易環境も広がった。しかし、同じ力学が新たな脆弱性を露呈させ、それ以来、世界は経済安全保障、経済的相互依存、激化する地政学的競争の均衡を図る根本的な「トリレンマ」に直面してきた。
今日、各国政府は戦略分野を引き続き重点対象としながら、産業政策を通じてサプライチェーンのレジリエンスを確保し、技術面の依存関係を形作っている。地政学的な力の鍵は、経済上のチョークポイント、すなわち世界システムにおける重要な結節点を掌握することに一部かかっている。人工知能、半導体、デジタル通貨などの新興技術や重要な投入資源で優位に立つことが、新たなチョークポイントを生み出している。この点を踏まえ、日本政府の補助金と日本企業8社の出資により、国内のRapidusが2022年に設立され、国内半導体産業の再興を目指している。
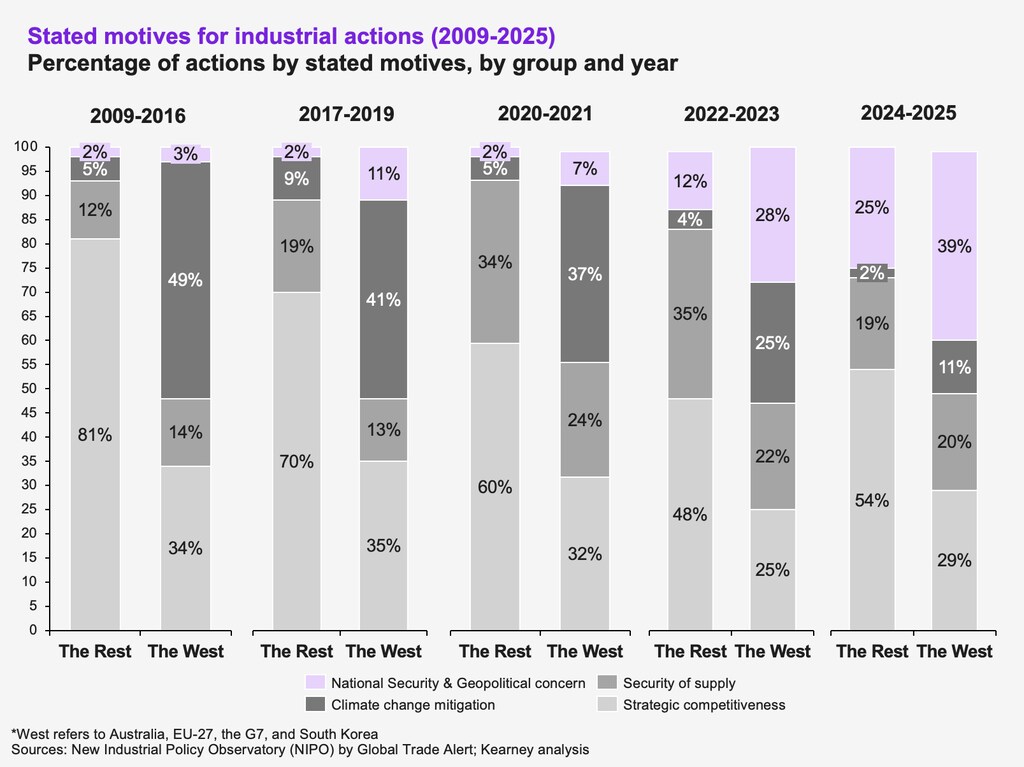
2024年と2025年、西側諸国の政府は国家安全保障と地政学的懸念を産業政策措置の39%の主な動機として挙げた。これは2009~2016年から36パーセントポイントの増加にあたる。その他の地域も同様に動いており、安全保障を動機とする産業政策は同期間に23パーセントポイント上昇した。こうした傾向は、より広範な現実を示している。世界が相互につながるなか、サプライチェーンの脆弱性と技術面の依存関係は、産業戦略の根拠と実施の中心となり、安全保障が政策立案を方向づける決定的な要因となっている。
産業政策の手段も、新たな目標とともに進化している。21世紀の戦略は、戦略技術、グリーンエネルギー技術、サプライチェーンのレジリエンスなど、特定分野で影響力を確保することにますます重点を置いている。補助金は先進国、新興国の双方で引き続き産業政策の柱となっているが、先進国は今や貿易措置への依存を強めている。一方、中国はベンチャーキャピタル投資を活用し、最近では新興産業のスタートアップを支援するため、国家ベンチャーキャピタル誘導基金を立ち上げた。ただし、経済安全保障と競争力を高めるうえでのこうした手段の有効性と意図は、国によって大きく異なる。
貿易と投資への影響
産業政策が企業にもたらす結果は一様ではなく、その有効性は多くの場合、用いられる手段の種類や対象分野によって左右される。関税の自由化と税制優遇は、場合によっては戦略産業への海外直接投資(FDI)を呼び込み、国内サプライヤーに恩恵をもたらす垂直的な波及効果を生み、地域のバリューチェーンを強化する。例えば中国では、1998~2007年のWTO加盟後の関税引き下げがFDI流入を加速させ、法人税の優遇措置が国内企業への知識や生産性の波及効果を高めた。しかし、状況は一様ではない。欧州中央銀行によると、2016年から2023年にかけての関税引き上げは、現地市場向け製造業へのグリーンフィールド投資を促進した一方、川上の投入財生産者には抑制的に働き、サプライチェーンの混乱と長期的な投資の変動を招いた。
産業政策は、世界各地の貿易パターン、サプライチェーンの選択、分野別の優先課題も根本から変えつつある。国際通貨基金(IMF)の分析によると、2009年から2023年に特定された3万4,000件超の政府介入のうち、85%は貿易を歪めるものだった。さらに、地政学的に敏感な貿易相手国にさらされる製品は、政府の支援を受ける可能性が高まっている。これは2020年以降、サプライチェーンのリスク低減が進められていることを反映している。他国が特定の製品を支援していることが介入の引き金となり、戦略的競争の激化を示している。各国政府が新興産業や戦略的重要性の高い産業へと軸足を移すなか、比較優位などの従来の判断基準は影響力を失いつつある。
ハイテク分野における地政学的競争は、個々の企業の生産や貿易に混乱をもたらすことがある。例えばNvidiaは、中国へのH20チップ販売に必要な輸出許可と引き換えに、2025年8月、米国政府と売上の15%を納める取り決めに合意したが、北京が独自の安全保障上の懸念を示した後、突然生産を一時停止した。
企業にとっての教訓は明らかだ。産業政策は資本、技術、提携への道を開く一方で、競争環境を変え、サプライチェーンを混乱させ、戦略的に管理すべき新たなリスクをもたらすこともある。
企業にとって何を意味するのか?
産業政策の復活により、企業は競争力を市場の力だけに委ねることができなくなっている。各国政府は分野、サプライチェーン、技術を積極的に重点対象としている。その結果、企業の商業上の選択は政府の優先課題とますます密接に結びついている。
昨年指摘したように、これは企業に成長の機会と混乱のリスクの両方をもたらす。この変化する環境を乗り切るため、企業は次の3つの主要な成果を念頭に、意図を持って行動しなければならない。
サプライチェーンのレジリエンス:調達戦略を見直し、サプライヤーを多様化し、地域内の提携を検討して、貿易制限や関税の影響を軽減する。
協働関係の構築:産業政策が市場アクセスや技術開発を左右する分野で影響力を得るため、現地のパートナー、業界コンソーシアム、国境を越えたネットワークと提携する。
戦略的先見性:政府の政策動向や新たな産業介入を監視し、資本、優遇措置、規制面の支援がどこに向かうかを見極める。
先見性、レジリエンス、協働を組み合わせることで、企業は新たな産業政策の手法を活用するだけでなく、政府の優先課題を競争優位の強化につなげることができる。