この月次まとめでは、世界貿易に関する最新のニュースとアップデートを厳選してお届けします。
国際貿易の主要ニュース:米国の関税引き上げと各国の対応、トレーダーはトランプ氏の50%銅関税を前に駆け込み、IEAは世界の石油市場が見た目より逼迫していると警告。
1. 貿易関税のまとめ:米国がEU、メキシコなどへの関税を引き上げ
世界の貿易関税ニュースにとって、再びジェットコースターのような一週間となりました。ロイターは、米政権の交渉戦術を、同通信が呼ぶところの「見出しを独占する技術」と重ね合わせて報じています。
貿易協定の期限となった7月9日前後の数日間、トランプ大統領が米国の最大級の貿易相手国を標的とした広範な関税の脅しと発表を推し進めたことで、レトリックと行動の両面で急速なエスカレーションが見られました。
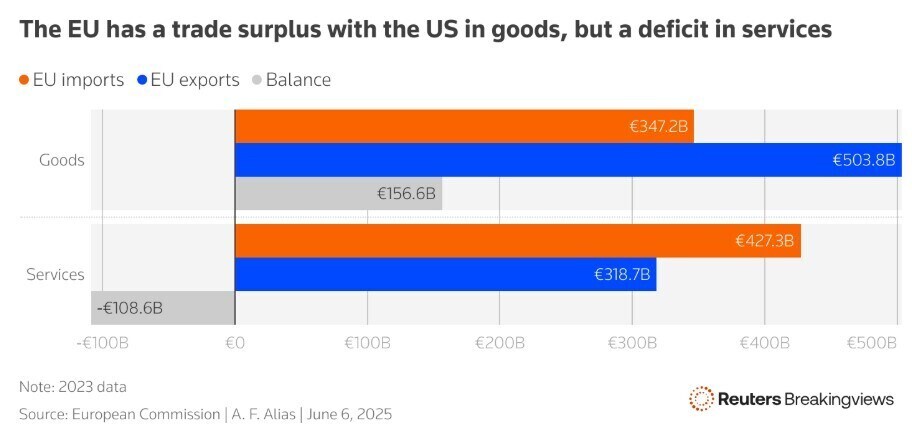
その中には、欧州連合(EU)とメキシコの両方に対する30%の関税(8月1日発効)が含まれていました。EUは、この措置によって対米貿易の大部分が事実上失われるとして警告し、EU通商担当委員のマロシュ・シェフチョビッチ氏は、このような措置によって現在の貿易環境が「ほぼ不可能」になると述べました。継続中の協議にもかかわらず、EUは8月1日まで報復関税の停止措置を維持する一方、交渉が決裂した場合に備えて追加の対抗措置を準備しています。
メキシコも関税を「不公正な扱い」として批判しましたが、クラウディア・シェインバウム大統領は、米国とより良い条件に達することについて慎重ながら楽観的な見方を示しました。
緊張が高まる中でも、世界の金融市場は比較的安定を保っており、国際商工会議所は、関税の脅しが強まる中でも市場は「極めて楽観的」に見えると指摘しています。
この一週間の経過は次のとおりです:
7月7日: ホワイトハウスは、日本、韓国、マレーシア、カザフスタンを含む14か国に書簡を送付し、貿易協定が結ばれない限り、8月1日に発効する新たな引き上げ関税率(25%から40%の範囲)を提示しました。
7月7日: トランプ大統領は、相互関税の引き上げの実施を8月1日まで正式に延期し、各国に交渉のための追加時間を与えました。
7月9日: 米政権は、さらに7か国に対して第2弾の書簡を送付し、合意に至らない場合には関税が課される可能性があると警告しました。
7月12日: トランプ大統領は、EUおよびメキシコからの輸入品に対する30%の関税を発表しました。これは、より広範な貿易協定の協議が決裂した後に8月1日から発効するものです。
7月12日: 日本、韓国、カナダ、ブラジルに対する追加関税のほか、銅輸入品に対する50%の関税も発表されました。
EUの対応: EUは新たな関税を批判し、対抗措置の可能性を示唆しました。一方で、対米交渉の進め方をめぐって内部の意見の対立も生じています。
経済への影響: 米国の関税収入は、6月に終わる会計年度で1,000億ドルを超え、新たな関税体制の規模を反映しています。
2. 米国の関税期限が世界の貿易再編を引き起こし、銅の輸入が急増
こうした背景のもと、商品トレーダーは最後の銅出荷を米国に押し込むために急いでいます。トランプ大統領による8月1日発効の50%輸入関税を前にした動きです。この動きは非常に利益の大きい裁定取引の機会を生み出しており、ブルームバーグによれば、本来中国向けだった出荷を米国に振り向けることで、トレーダーは1トンあたり最大1,000ドルの利益を得ています。
今年、23万トン超の銅がニューオーリンズやパナマシティなどの港に振り向けられ、倉庫不足とコメックスの在庫急増を招いています。業界のベテランであるデイビッド・リレー氏はブルームバーグに対し、この状況を「私がこれまで見た中で最高の現物取引の機会」と述べ、利ざやは従来の水準の10倍を超えていると語りました。
メーカーが関税の実施に関する米当局からの明確化を待つ中、フィナンシャル・タイムズは、企業が「在庫が減少する中で明確さを懇願している」と伝え、サプライチェーンの混乱を懸念しています。
例えば、電子機器向け銅部品の大きな生産国であるインドは、この関税が国内の半導体政策の目標を阻害しかねないと懸念を示しています。インド当局は、半導体および電気自動車メーカーのコスト上昇の可能性を評価しています(エコノミック・タイムズの報道による)。
一部の銅の出荷は到着時期が不透明なまま海上にあり、他はロサンゼルスやハワイなど、より早く入港できる地点に振り向けられています。「顧客がどう対応するか見当もつきません。事前に警告はしました」と、ある最高経営責任者(CEO)はブルームバーグに語りました。
こうした動きがある一方で、鉱業企業は銅の長期的な需要に対して引き続き前向きです。バリック・ゴールドのCEOはロイターに対し、電化やデータインフラによる需要は今後も続くと述べ、継続的な自信の証拠としてザンビアにおける20億ドルの拡張プロジェクトを挙げました。
3. ニュース速報:世界各地の貿易に関するニュース
国際エネルギー機関によれば、世界の石油市場は公式統計が示すよりも逼迫している可能性があります。同機関は最新の石油市場報告書で、世界の石油需要の伸びが鈍化すると予測しており、2025年の需要は1日あたり70万バレルの増加にとどまるとしています。これは、パンデミックを除けば2009年以来最も低い伸び率です。減速は新興市場での消費の弱まりに起因するとされ、その一方で世界の供給や製油所の稼働は引き続き増加しています。
継続中の貿易摩擦の中で、金は底堅さを示し続けています。投資家が潜在的な影響を見極める中で、現物金価格は数週間ぶりの高値まで上昇しました。米国の貿易関税政策をめぐる懸念の高まりを背景に、安全資産への需要が再び強まったことが支えとなっています。一方、米国の金先物も、これらの動きを受けて上昇しています。
7月14日の湾岸株式市場は概ね低調でした。EUとメキシコに対する米国の関税の脅しが再び強まる中、サウジアラビアの株価はわずかに下落しましたが、クリーンエネルギー関連の上昇が損失を抑えました。ドバイの株価指数は、一時17年ぶりの高値を付けた後、横ばいとなりました。投資家が主要な決算発表を待っていたためです。
インディペンデント紙の報道によると、英国は30年以上ぶりとなる初の通商戦略を開始し、世界的な貿易の混乱の拡大と米国の新たな関税に直面する企業を支援することを目指しています。この戦略は政府のブレグジット後の「変革のための計画」の一環として位置づけられ、50億ポンドの支援を約束するとともに、英国輸出金融の能力を800億ポンドまで拡充するものです。
6月の中国の輸出は、ドル建てで前年同月比5.8%増加しました。これは、企業が米国との関税休戦を利用し、より確定的な合意に向けた8月の関税期限より前に出荷を進めたためで、市場予想を上回りました。この好調な貿易統計は、今週発表される第2四半期の国内総生産(GDP)データに先立つものです。
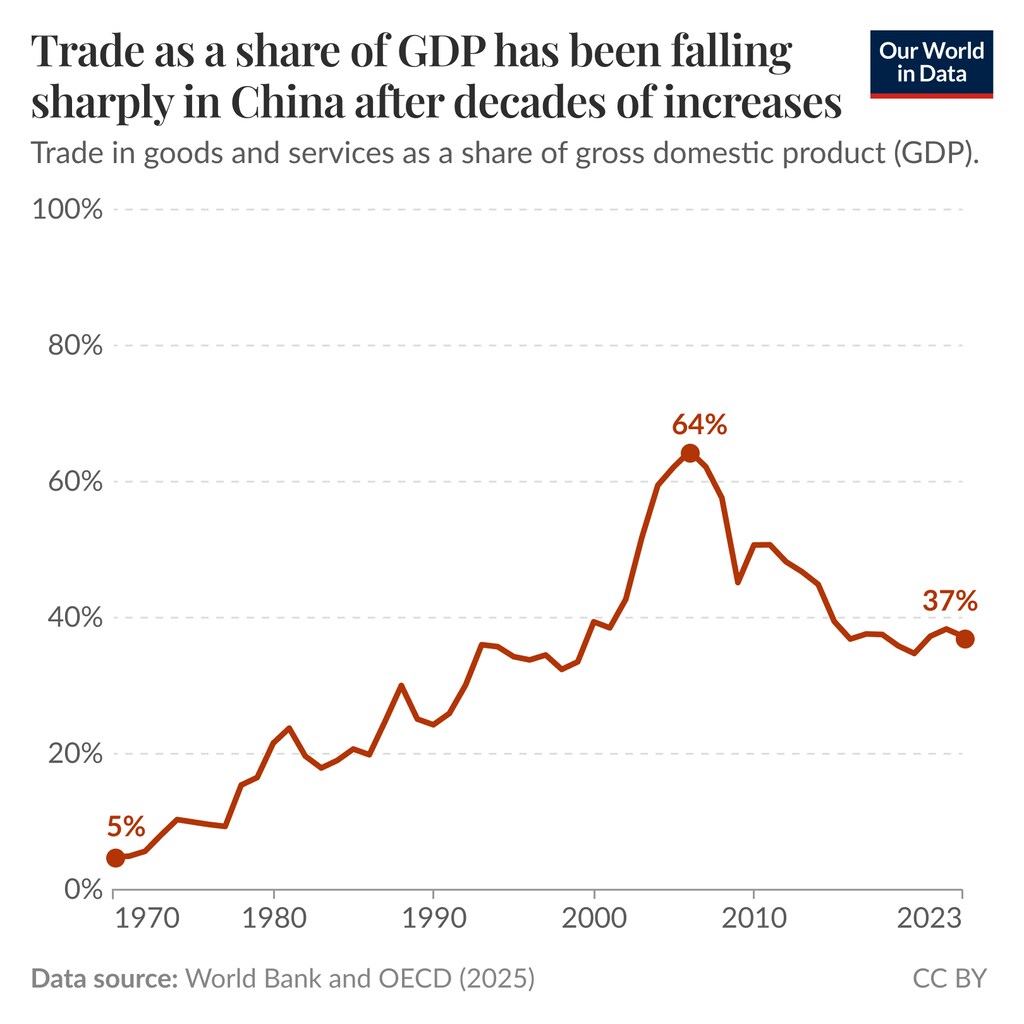
ただし、オur World in Dataによると、中国の貿易対GDP比率は過去15年間で大きく低下し、2006年の64%から2023年には37%に下がりました。これは、中国経済が輸出よりも速いペースで拡大したためです。
4. フォーラム・ストーリーズの貿易関連記事
ナイジェリアのユスフ・マイタマ・トゥガル外務大臣によれば、西アフリカは岐路に立っています。広大な市場、若い人口、豊富な資源があるにもかかわらず、この地域はまだ貿易の潜在力を十分に引き出せていません。初開催の西アフリカ経済サミットで、指導者たちは一つのことを明確にしました。すなわち、行動しないことのコストは、改革の課題を今や上回っているということです。これは他のモデルを模倣することではなく、西アフリカの、西アフリカの条件に基づく貿易アジェンダを構築することです。トゥガル氏の、意図ではなく実施こそが今やリードすべき理由を論じた新しい記事を読む。
中国は、輸出主導型の成長モデルから、「双循環」という新たな戦略へと移行しつつあります。この戦略は、国内の強靱性と対外依存の低減を重視しており。フォーラムのデジタル編集者(戦略インテリジェンス担当)であるエリック・クラウチ氏は、このアプローチが産業の高度化、市場ガバナンス、社会的な再均衡、リスク管理に焦点を当て、世界の不確実性の中で経済を強化し、長期的な開発目標を支えると論じています。
貿易は開発の鍵ですが、遅延や非効率が多くの国々の足かせとなっています。グローバル貿易円滑化同盟は、政府、企業、組織と連携し、通関を簡素化し、手続きをデジタル化し、特に中小企業のために世界市場を開放しています。官民協力がどのように貿易をより迅速、安全、包括的なものへと変革しているかについて、世界のリーダーたちの議論をご覧ください: