新興市場・途上国は世界の温室効果ガス排出量の3分の2を占めており、その多くが気候ハザードに対して非常に脆弱である。
これらの国々は、排出削減と気候変動の影響への適応を進めるため、今後数年間にわたり多額の資金を必要とするだろう。
気候政策と資金調達は相互に補完し合うものであり、より良い政策は民間投資を呼び込むことにつながり、ひいては政策目標の達成に貢献しうる。
官民パートナーシップを通じてリスク分担を強化し、限られた公的資金の効果を最大化するためには、革新的な金融手法と株式型ファイナンスが必要である。
新興市場・途上国は世界の温室効果ガス排出量の3分の2を占めており、その多くが気候ハザードに対して非常に脆弱である。これらの経済圏は、今後数年間にわたり、排出削減と気候変動の物理的影響への適応のために多額の資金を必要とするだろう。
また多くの国では、パンデミックの影響により債務が多く予算に制約があるうえ、世界的な金利上昇に伴い政府の借入コストも上昇している。このため、公的資金が差し迫った気候資金ニーズに応えることは特に困難になっている。
こうした要因から、気候目標の達成には大規模な民間資本の動員が不可欠となる。金融市場だけでは十分ではないが、公的資本と民間資本を組み合わせることで、投資リスクを低減し、より多くの資金を呼び込めるという独自の利点が生まれる。国際開発金融機関や国際金融機関は、ブレンデッド・ファイナンスの仕組みを構築することで支援を提供し、新興国における気候移行のリスク・リターン特性を変えることができる。
まず、民間の参加を促すための魅力的な投資環境と政策を整備することが重要である。気候政策と資金調達は補完的な関係にあり、より良い政策は民間投資を呼び込み、ひいては政策目標の達成に貢献する。炭素価格付けは、高排出者に自らが与える気候変動コストを負担させ、それによって民間投資をより排出の少ないプロジェクトへ向けるための、最も効果的な手段である。
より一般的には、パリ協定における国が決定する貢献(NDC)のような気候政策やコミットメントは、低炭素経済への投資を向けるよう投資家に明確なシグナルを送ることができる。データ、分類体系(タクソノミー)、情報開示のための強固な気候情報のアーキテクチャの構築も役立つだろう。
インパクトの機会
残念ながら、民間の気候資金は、将来の政策の不確実性や資本コストを引き上げる技術コストから、データの制約や魅力に欠けるリスク・リターン特性などの他の障壁に至るまで、多くの制約に直面している。こうした課題があるにもかかわらず、民間の気候資金は新興国がパリ協定の目標を達成する助けとなりうる。
革新的な金融商品は、リスク特性や投資期間の異なる投資家を惹きつけることができ、当IMFが10月の『国際金融安定性報告書』で指摘したように、債券市場が機能している大規模な新興市場では、グリーンボンド・ファンドのような投資ビークルが、保険会社や年金基金などの機関投資家を取り込むことで投資家層の拡大に役立つことができる。
国際開発金融機関や国際金融機関は、はるかに大きな規模の民間資本を呼び込むうえで極めて重要な役割を担っている。これらの機関は、プロジェクトの組成支援、各国政府の制度的能力の向上、そして国内投資家の裾野を広げるための現地通貨建て債券市場の育成を目的とした技術支援を提供できる。
開発金融機関がグリーン投資ビークルや証券化商品において最初に損失を負担することに同意すれば、民間投資家の期待リスク調整後リターンを高めることができる。適切なガバナンスのもとでは、公的な裏付けにより、利益は民間に帰属し損失は社会化されるという、保証に伴うモラルハザードを回避できる。先進国は、新興国・途上国に対する年間1,000億ドルのコミットメントを履行する手段として、公的株式への裏付けを行うことができるだろう。
さらに、株式投資は公的資金を効果的にレバレッジできる。新興国・途上国において、開発金融機関によるコミットメントは、平均して民間からの資金がその3分の1未満の額で対応している。これは、世界銀行グループの国際金融公社(IFC)や欧州最大の資産運用会社であるアムンディ(Amundi SA)による、より小規模な取引とは対照的である。IFCとアムンディの仕組み型ファンドは、民間投資を16倍の規模で呼び込んだ。
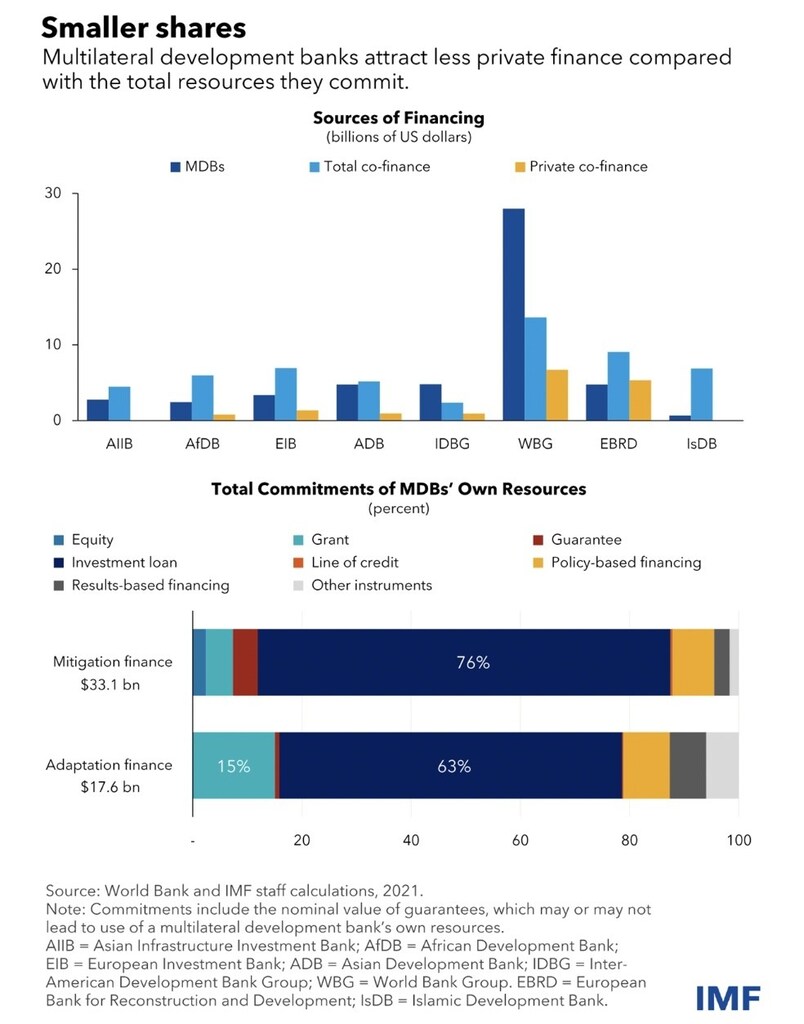
開発の遅れた経済圏では、グリーンインフラプロジェクトが引き続き重要な手段であり、開発金融機関が中心的かつ永続的な役割を果たすことは自然な流れである。こうしたプロジェクトを支援するため、開発金融機関の資本基盤を拡大し、民間セクターとのパートナーシップを通じて、より多くの気候資金を開発金融機関経由で振り向けることができる。
開発金融機関や国際金融機関を含む公的資金は、グリーンまたは気候関連の仕組み型ファンドの立ち上げを支援できる。そこではリスクが劣後トランシェに配分されることで、シニア・トランシェを引き受ける民間資本をさらに大きく呼び込める可能性がある。
ブレンデッド支援
さらに、グリーンまたは気候関連ファンドが気候プロジェクトの株式に投資する場合、開発金融機関や商業金融機関はより融資に前向きになる可能性がある。このように、公的資金はファンドおよびプロジェクトの両レベルでインセンティブを提供し、どちらも公的資金と民間資金を組み合わせることができる。
IMFは、監視(サーベイランス)、能力開発、リスク評価、気候診断ツールを通じて重要な役割を果たすことができる。IMFが初めて設けた長期融資ツールであるレジリエンス・サステナビリティ・トラスト(RST)は、現在400億ドルを超える拠出の約束を集めており、バルバドス、コスタリカ、ルワンダとはスタッフレベルの合意に至っている。バルバドス、コスタリカ、およびルワンダ。RSTの下では、レジリエンス・サステナビリティ・ファシリティ(RSF)による融資が民間資金の拡大に寄与しうる。
IMFスタッフは、各国政府、開発金融機関、投資家と協力して資金調達上の制約を特定し、民間資金をどのように拡大できるかをさらに検討していく。また、炭素価格付けの推進を続けるとともに、排出料(フィービート)や規制など、同等の成果をもたらしうる代替手段も引き続き推進する。最後に、IMFは気候情報のアーキテクチャの強化を続け、新興国による民間の気候資金の活用を支援していく。




