自動運転車(AV)産業は、前例のないレベルの技術進歩を遂げています。
世界各国の規制当局は、この急速に変化する産業のための政策および法制度の枠組みを策定する任務を担っています。
本稿では、自動運転車産業がパンデミック後の回復に向けて取り組む中で、モビリティ政策を策定する際に考慮すべき最新のトレンドを紹介します。
学術研究者やフィクション作家の双方に影響を与えてきたモビリティの変革は、着実に現実のものとなりつつあります。自動運転車(AV)産業の急速な発展は世界各国の規制当局が安全な実験と技術開発を可能にするための政策の枠組みや法制度の導入を促してきました。この前例のない技術進歩のペースに対応する中で、私たちは自動運転車産業のパンデミック後の最新動向を調査し、整理しました。
パンデミック後の回復策においてモビリティ政策を策定する際に考慮すべき、自動運転車産業の世界的な主要トレンドを5つ紹介します。
1. 市場はロボタクシーから自動運転トラックおよび配送車両へと移行しつつある
企業は、モビリティ・アズ・ア・サービス(MaaS)の商業化の困難に直面する中、開発および経営資源の配分を次第に配送車両および自動運転トラックへと振り向けるようになっています。どこへでも走行できるロボタクシーという構想は、市場の需要と技術的な障壁により、予想以上に困難であることが明らかになりました。新型コロナウイルス感染症(COVID-19)のパンデミックは、ソーシャルディスタンシングの要件や、歩行者および自転車利用者を優先する道路空間および交通手段の再配分によりMaaSのシフトの流れを一層加速させ、ライドシェアサービスの需要は大幅に減少しました。
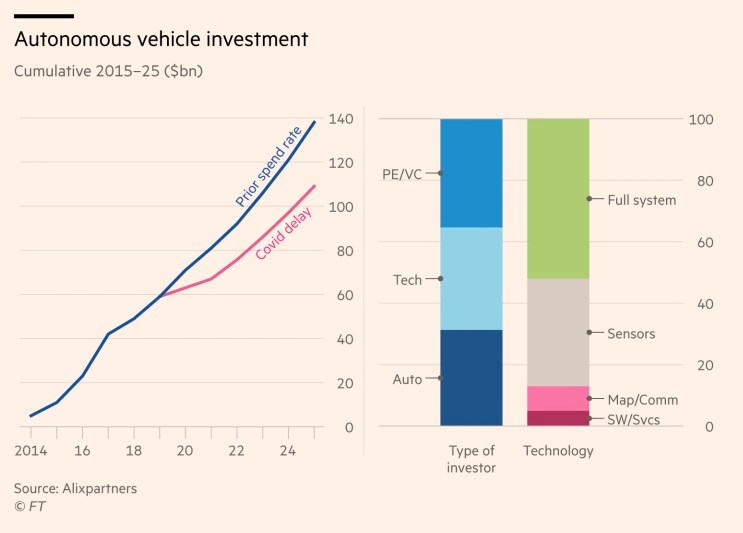
自動運転車産業は、相次ぐ挫折や遅延を経て「自動運転への幻滅」と呼ばれる状況に直面しており、投資家はより収益性の高い分野を模索しています。自動運転への幻滅」の時期を迎えています。投資家は依然として自動運転に関心を持っていますが、焦点は食料品配送や高速道路に限定した自動運転機能など、実用的なサービスへと移行しています。
このトレンドの転換は、次の企業にも見られます。Waymo(Waymo Via)およびAuroraです。両社は、貨物輸送用トラックの製造を別途進めており、米国のアリゾナ州およびカリフォルニア州で試験を行っています。
2. 高密度都市における導入の拡大
現在の実証実験の多くは郊外の地域で行われていますが、自動運転車産業の将来の成功は、ニューヨーク、サンフランシスコ、テルアビブ、ロンドン、北京などの高密度都市部において、ラストマイルのMaaS無人運行を展開できるかどうかにかかっています。現在の実証実験の多くは、アリゾナ州フェニックスやベイエリア(サンフランシスコを除く)など、試験条件が比較的容易で、より長い距離を走行できる広大な都市環境に限られています。しかし、郊外地域だけでは、需要が限られ経済的なインセンティブも小さいため、採算の取れる自動運転車市場を維持することはできません。
そのため、企業は高密度の大都市の一つで商業サービスを最初に展開することを競い合っています。例えば、Cruise、Zoox、およびWaymoは、サンフランシスコの交通量の多い道路で試験を重点的に行っています。Mobileyeは、ニューヨーク市での試験を発表しており、テルアビブの街路で無人の商用オンデマンドサービスを運営する計画を立てています。さらに、AutoX、Baidu、および滴滴出行(Didi Chuxing)などの企業は、中国の各都市での試験を加速させています。
3. まだ大規模な商業化を達成した企業はない
本稿の公表時点において、推計によると、安全運転者が車内に乗車しない自動運転システムの広範な展開が実現するまでには、少なくとも10年かかるとされています。自動運転車の普及は段階的に進み、特定の交通手段のカテゴリーにおいて地域ごとに実現していく可能性が高く、世界各地での利用可能性には大きなばらつきが生じると見られます。
当面のところ、小規模な商業的導入の事例はわずかです。Waymo Oneは、完全自動運転による乗車を提供する、米国アリゾナ州フェニックスにおける数少ない商用配車サービスの一つです。Cruiseも近い将来、サンフランシスコで商用配車サービスの試験を開始する予定です。また、Nuroという別の企業は、無人運転の試験を実施しており、カリフォルニア州の公道において、州全体での商用運行の展開に向けた道筋をつけています。
モビリティの未来はどうなるのか?
4. 協業と統合が自動運転車産業全体に広がっている
自動運転車は複雑で資本集約的な技術であり、継続的な研究開発には資金と投資が必要です。COVID-19により、この現実がさらに顕著になる一方で、共有型自動運転モビリティ・ソリューションの実現可能性は不透明になりました。大口投資家からの資金不足に加え、予測困難な将来と技術的な障壁により、買収案件、新たな提携、コンソーシアムの設立が増加しています。
その例としては、AmazonによるZooxの買収、UberによるAV部門のAuroraへの売却、およびトヨタによるLyftの自動運転車部門の買収が挙げられます。新たに設立された「Autonomous Vehicle Computing Consortium」(AVCC)には、Arm、Bosch、Continental、GM、トヨタ、Nvidia、NXP、Densoが参加しており、主要な自動車メーカーに加え、有力な半導体メーカーや自動車分野のティア1サプライヤーが結集しています。
5. 多様なステークホルダー間のデータ共有に向けた調和のとれたアプローチの必要性
テスト能力、運行、顧客行動に関する相当量のデータを保有するモビリティ企業は、プライバシー、サイバーセキュリティ、競争優位性の維持に関する懸念など、さまざまな理由から他のステークホルダーとのデータ共有に消極的な場合が多くあります。しかし、そうしたデータは統合・分析されることで、エコシステム全体にとって大きな価値を生み出す可能性があります。そのため企業は、共有に必要な経営資源を正当化し、認識されているリスクを上回る形でデータを共有するよう、十分なインセンティブを与えられる必要があります。
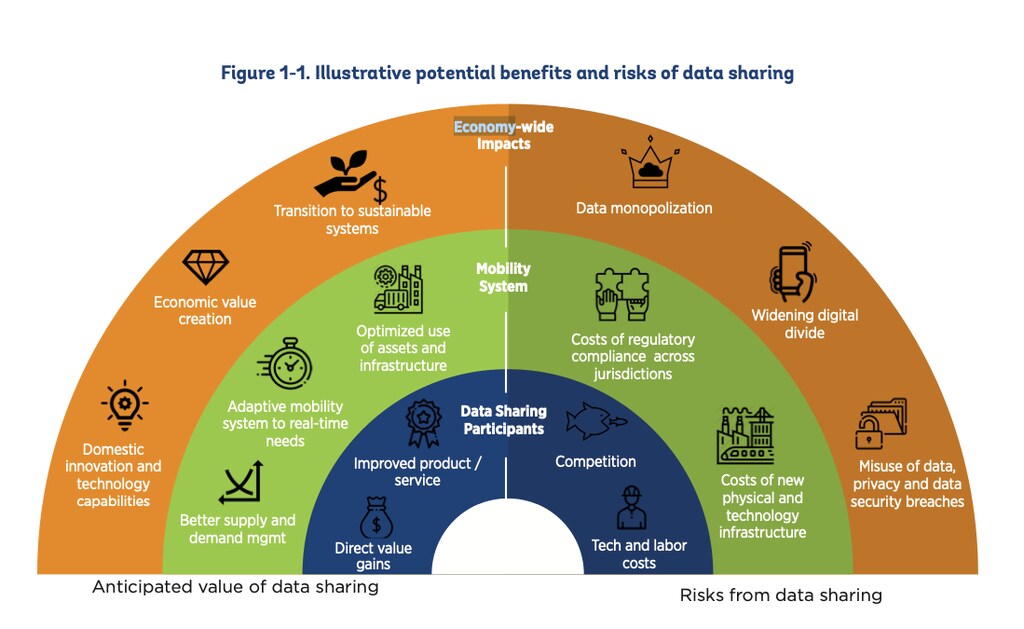
データ標準の導入を調和のとれた形で進めるためには、一連のルールを策定するだけでなく、業界がそれを理解し、受け入れ、実施することも重要です。データ標準の幅広い導入に関する後半部分は、自主的な導入が市場競争の力や利害の不一致により十分な規模に達しないといった障害によってしばしば妨げられています。
しかし、有望な事例として、Waymo、Lyft、およびArgo AIなどの企業が、オープンソースのデータセットを公開しており、続いてFord Autonomous Vehicle Datasetや、Googleがオープンソース化したAndroid Automotive OSなどが公開されています。その他にも、多くの例があります。
自動運転車産業の今後はどうなるのか?
パンデミックがモビリティに与えた影響は、持続可能でインクルーシブな都市モビリティという野心的な構想を実現する機会にもなっています。これを達成するためには、民間セクターと、地方および連邦レベルの政府との間で協調的な取り組みを行い、便益を最大化する戦略を策定することが不可欠です。私たちは、この取り組みが世界的に進められているのを見ており、最新の事例の一つとしてイスラエルが挙げられます。
イスラエルは、公道における無人自動運転車の試験および運行に関する新たな法律の承認に向けて、最初の段階を完了しました。イスラエルには、世界の産業を再構築しつつあるモビリティ分野のイノベーションが350億ドル相当あり、600社以上のモビリティ関連のスタートアップ企業が存在します。C4IR Israelは、世界経済フォーラムおよびイスラエル・イノベーション庁の支援を受け、イスラエル運輸省が世界各地のグローバルなステークホルダーと連携し、業界のニーズや課題をよりよく理解できるよう支援しています。また、イスラエルが世界各地の自動運転車の試験および運行にとって魅力的な目的地となるよう、俊敏で有効な規制の枠組みの構築も支援しています。




