AIデータセンターの普及は電力需要の急増を牽引する一方、電気自動車の充電需要はより緩やかに増加している。しかし、電力網にとってより大きな課題は、電力使用量だけでなく、いつ、どこで電力が必要になるか、そしてより高度な技術によってこれらの新たな需要を機会に変えることができるかどうかである。
電気自動車(EV)とデータセンターは、今後数十年間における電力需要の最も重要な牽引役となるだろう。しかし、その動向は市場によって異なる。
米国ではデータセンターが電力需要の伸びを牽引する短距離走のような様相を呈している一方、中国やヨーロッパでは電気自動車(EV)の普及が進むにつれ、EV充電はますますマラソンのような様相を呈しつつある。
1. AIデータセンターと電気自動車は、それぞれ異なる方法で電力需要を押し上げている。
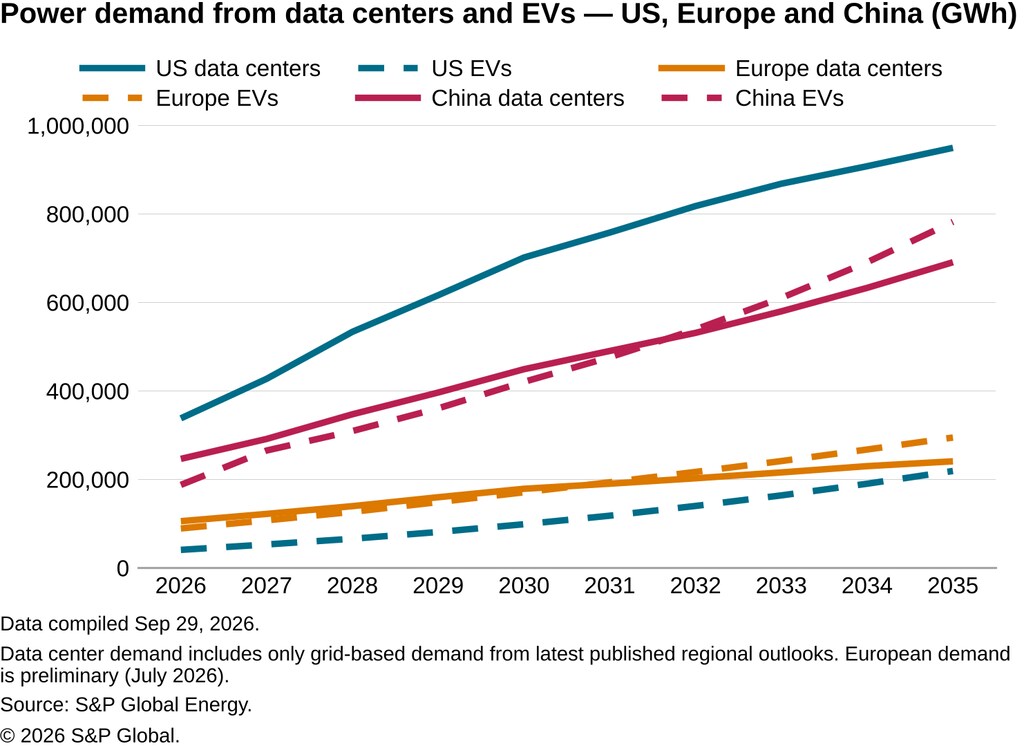
S&Pグローバル・エネルギーの調査によると、米国、中国、欧州のいずれにおいても、データセンターの需要は現在、電気自動車(EV)の充電需要を大幅に上回っている。しかし、ここから先は両者の動向は分かれる。
米国におけるデータセンターの需要は、当面の間高い水準を維持すると予想される。中国と欧州では、電気自動車(EV)の電力消費量はより緩やかに増加するものの、数百万台の車両が市場に投入され、長年にわたって走行し続けることで、その増加率は加速する。
2. 中国において、電気自動車(EV)の充電需要がデータセンターの需要を上回るのはいつ頃になるのか?
S&Pグローバル・エナジーの最新予測によると、中国では電気自動車(EV)の充電需要が2032年までにデータセンターの需要を上回る見込みだ。中国の第15次五カ年計画では、バッテリー式電気自動車の平均消費電力を2025年の約15kWh/100kmから2030年には11.5kWh/100kmに削減することを目標としている。
これらの効率改善を考慮に入れ、S&Pグローバル・エナジーは、2030年の電気自動車(EV)充電需要を約420テラワット時(TWh)と予測しており、これはデータセンターの449TWhをわずかに下回る水準である。
したがって、効率化は転換期を遅らせるものの、根本的な傾向を逆転させるものではない。中国の電気自動車保有台数が2030年までに1億1000万台に拡大するにつれ、充電は電力系統にとってますます重要な負荷となる。
この区別は電力系統計画において重要である。米国では、データセンターが国内電力消費量のかなりの割合を占め、需要増加に不均衡な影響を与える可能性がある。
それらの急速な普及は、すでに電力会社に発電、送電、相互接続計画の見直しを迫っている。中国では、データセンターと電気自動車(EV)の両方が急速に成長しているが、それとは対照的に、電力システムははるかに大規模かつ急速に拡大している。
そのため、これらの国々の国内におけるシェアは、特定の地域では深刻な課題を生み出しているにもかかわらず、一見するとそれほど劇的な変化をもたらさないように見えるかもしれない。
3.電力需要の伸びが総消費量よりも重要な理由
年間テラワット時(TWh)消費量は、全体像の一部しか示していません。キロワット時またはTWhで測定されるエネルギーは、一定期間における総電力消費量を表します。一方、キロワット、メガワット、またはギガワットで測定される電力は、特定の時点における需要を表します。その需要の発生時期、場所、および発生時期の重なりによって、必要な送電網容量が決まります。
データセンターは通常、個々の場所に大規模で集中した負荷を発生させ、24時間体制で安定した電力供給を必要とします。しかし、その負荷は必ずしも一定ではありません。トレーニングワークロードにはある程度の柔軟性がある一方、推論、データ処理、顧客向けアプリケーションは一日を通して大きく変動する可能性があります。
4. 電気自動車の充電が電力網に与える影響と、柔軟性が役立つ場面
電気自動車の充電は構造的に独特だ。数百万箇所に分散しており、消費者の行動に大きく左右される。住宅地での充電は、人々が帰宅した後に集中する傾向がある。商業施設での充電は、通勤やビジネス活動の後に行われる。
急速充電ステーションは、特に交通量のピーク時など、短時間で非常に高い負荷をかける可能性がある。その結果生じる課題は、国の発電能力の十分性ではなく、地域の配電網、変圧器、変電所に現れることが多い。
住宅や職場では、多くの車両が充電に必要な時間よりも長く電源に接続されたままになっています。そのため、ドライバーの移動ニーズを満たしつつ、充電を遅らせたり、調整したり、順序付けたりする余地が生まれます。管理されていない充電はピーク需要を増幅させる可能性がありますが、管理された充電は同じエネルギー需要を負荷の低い時間帯に分散させることができます。
5. スマート充電が電力網への負荷を軽減する方法
その違いは同時にチャンスも生み出す。低電力の家庭用充電が特に重要な米国では、時間帯別料金制や自動スマート充電によって需要をピーク時よりも少ない時間帯にシフトさせることができる。家庭のエネルギー管理、屋上太陽光発電との連携、そしてEVバッテリーが住宅に直接電力を供給するV2H(Vehicle-to-Home)アプリケーションなどを活用することで、さらなる柔軟性を高めることができる。
中国は2030年までに4000万基以上の充電設備を設置することを目標としている。電力システムは、これらの充電設備を単なる新たな負荷として扱うのではなく、車両の充電タイミング、そして最終的には放電タイミングを積極的に管理しようとしている。
時間帯別料金制とスマート充電は、電力需要を夕方のピーク時ではなく、再生可能エネルギー発電が豊富な時間帯にシフトさせる効果があります。人口密度の高い都市部では、共有充電や公共充電を利用する場合、充電事業者、ビル管理者、電力会社間のより緊密な連携が必要となる可能性があります。双方向充電は、時間経過に伴う柔軟性をさらに高めるでしょう。
6. AIデータセンターがクリーンエネルギーを統合し、電力網の柔軟性をサポートする方法
データセンターは、異なる柔軟性を提供する手段である。米国では、需要契約、オンサイト発電、およびストレージによってある程度の柔軟性が得られるが、大規模施設の集中は依然として相当な接続性と容量要件を生み出す。
中国は、クリーン電力と並行して新たなコンピューティング能力の開発をますます推進している。国家行動計画では、国内のコンピューティング拠点に建設される新たなデータセンターにおける電力消費量の80%以上をグリーン電力で賄うという目標が設定されている。同時に、グリーン電力の直接接続政策は、大規模消費者を再生可能エネルギープロジェクトに直接結びつける機会を生み出している。
ストレージ、柔軟なコンピューティング、グリッドバックアップと組み合わせることで、こうした仕組みは新たな需要に対応しつつ、既に混雑しているグリッドインターフェースへの負担を軽減するのに役立つ。
7. 電力網に過負荷をかけずに増加する電力需要に対応する方法
これらの新たな負荷は必ずしも電力系統を混雑させる必要はなく、むしろ系統を考慮した設計が可能になりつつある。電力会社や系統計画担当者にとっては、需要が発生する前に送電、配電、そして柔軟性に関するニーズを予測することを意味する。政府や規制当局にとっては、柔軟性を奨励する価格シグナルと市場ルールを策定することを意味する。
データセンター事業者、自動車メーカー、充電会社にとって、これは最初からスマート制御、ストレージ、双方向通信を備えた施設を設計することを意味します。そしてテクノロジープロバイダーにとっては、AIを活用した電力網管理、バッテリー、仮想発電所、インテリジェント充電といった分野で成長市場が生まれます。
今後数十年間で、コンピューティングとモビリティの両方から電力需要が大幅に増加するだろう。EV需要を統合できる単一のモデルは存在しない。戸建て住宅や個人所有の充電環境では家庭主導の管理が可能かもしれないが、人口密度の高い都市部では、建物間、充電事業者、電力会社間の連携が必要となるだろう。
両方の状況は同一国内で共存し得る。目標は、こうした新たな消費者を制限することではなく、彼らを歓迎し、ひいては彼らが解決策の一部となることを可能にする電力エコシステムを構築することであるべきだ。