中東・北アフリカの中小企業が利用できる銀行融資は、全体のわずか8%です。
雇用機会の拡大と強靱な経済の構築を後押しするには、統一的な規制の枠組みを確立するための官民連携が必要です。
中東・北アフリカ地域アクショングループは、この地域の企業が単一の信用力評価システムに参加することを提案しています。
実行可能なアイデア(中東・北アフリカ地域アクショングループのメンバーによる)。
中東・北アフリカ(MENA)地域は、重要な岐路に立っており、直面しています。2025年までに労働力人口に加わると見込まれる若者2,000万人の雇用創出が急務です。
中小企業(SME)は、雇用創出やイノベーションの促進、成長への貢献が期待できることから、この課題への取り組みに重要な役割を果たし得ます。
MENA地域に拠点を置く中小企業は、同地域の登録企業の96%を占めていますが、世界的に見ても銀行融資を受ける割合が特に低い企業群です。資金調達へのアクセス不足は、中小企業の成長と雇用に深刻な影響を及ぼしています。
こうした状況では、事業運営のための融資が限られるだけでなく、設備投資向けの融資も大きく制約されています。
その理由の一つとして、中小企業の信用力やリスクを評価するための、体系的な監査または規制の枠組みが欠けていることが挙げられます。中小企業が成長し雇用を生み出すには、財務健全性への信頼を確保するエコシステムを整える必要があります。こうしたエコシステムは、経済全体の利益につながる民間部門の成長を後押しします。
中小企業の信用力はどのように確立できるでしょうか。
第一歩は、中小企業が単一の信用準備度システムに沿うよう、統一的な規制の枠組みを設けることです。地域全体の連携を通じて、政府および関連機関(GRE)、監査人、金融機関、民間投資家などの関係者が、中小企業の信用力を高めるための規制の枠組みを標準化できます。これにより、中小企業は帳簿管理を正式なものとし、正式な銀行システムが求める財務面の準備態勢を整え、設備投資向け融資やサプライチェーン・ファイナンスへのアクセスを改善できます。
この枠組みは、強固な法的権利と財産権、契約執行、担保制度、倒産制度など、すでに特定されている条件を基盤とすべきです。企業単位のデータを用いた雇用と労働生産性の伸びの推計は、GDP成長率がさらに高まる可能性を示しています。その結果、2025年までに新たに1,500万人の雇用が生まれる可能性があると、IMF中東・中央アジア局の報告書は述べています。
中小企業の金融包摂が進めば、徴税効率や金融政策の波及を含むマクロ経済政策の実効性が高まります。これらはMENA地域が恩恵を得られる分野です。
資金調達へのアクセス改善策を試験導入
この実行可能なアイデアを動かすために提案された試験導入では、業種を限定せず、問題に包括的に取り組み、民間投資家や政府主導の投資手段、さらにPEが具体的な成果をもたらせるようにすることを目指します。
規制の枠組みでは、相互につながるさまざまな政府機関、既存の中小企業(SMEおよびMSME)、銀行から意見を集め、当初は1,000社を対象とします。
試験導入段階では、選定した中小企業が実社会またはデモデー形式の環境で資金を得る準備ができているかを確認し、世界および地域の銀行を含む金融機関候補と結び付けます。
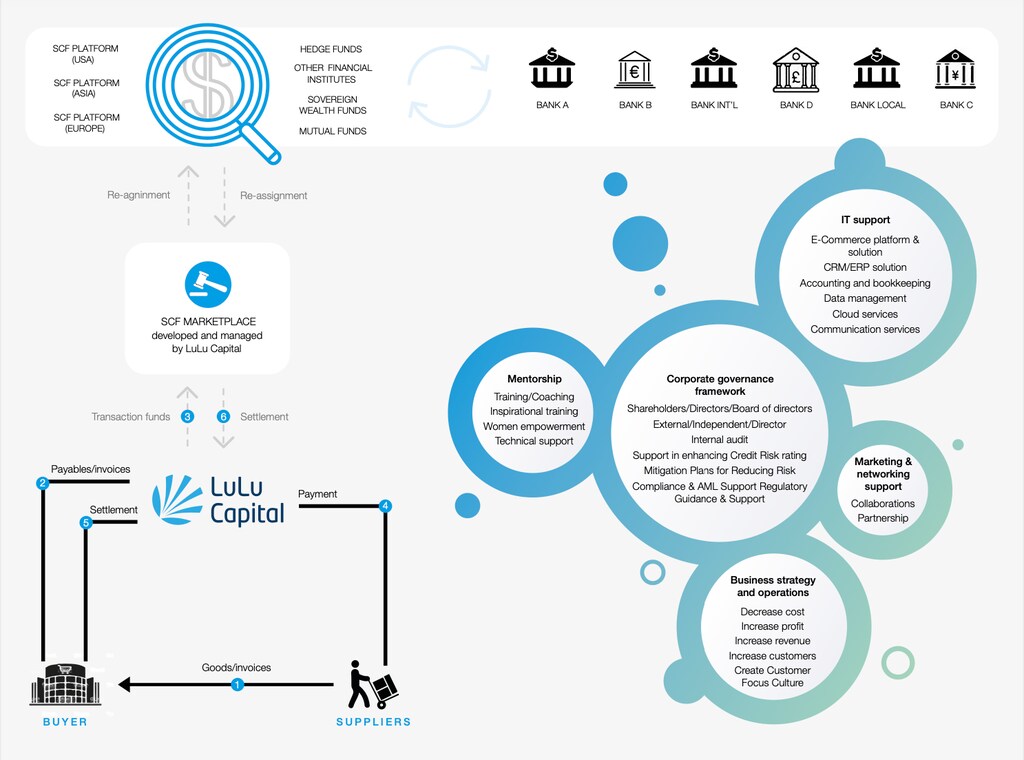
実際に拡張可能な仕組みとするには、枠組みをテクノロジー主導とし、中小企業や政府代表者、銀行などの金融機関、投資家といった他の参加者が、単一のプラグアンドプレイ型ネットワークを通じて円滑に連携し、プロセスに基づく融資システムの順守を確保できるようにする必要があります。
こうした提案を実現するには、ブロックチェーン技術を用いた資産のトークン化が必要です。この分野で官民の関係者が協力すれば、SMEの経済活動への包摂をさらに進めることができます。
したがって、中小企業はこの地域の慢性的な失業問題への取り組みに重要な役割を果たし、イノベーションを促進し、成長に貢献できます。




