電気自動車、自動運転車、シェアードモビリティの台頭により、自動車業界の収益源は大きく変わるでしょう。今後10~15年で、サプライヤー、ライドヘイリング企業、テック大手、都市やより大規模なモビリティ・エコシステムが、相手先ブランド製造企業(OEM)の犠牲のもとに影響力を強めようとするなかで、市場構造は大きく変化するでしょう。
新たな収益源が生まれる
バッテリー駆動の電気自動車(BEV)、BEV向け部品、自動運転車(AV)、データ・コネクティビティサービス、オンデマンド・モビリティサービスを含む新たな利益プールは、2017年の1%から2035年には業界利益の40%を占めるようになるでしょう。この利益プールの変化は、新車販売の伸びが鈍化するのと同時に一層強まるとみられます。
この予測の基礎となる要因を検討すると、市場の動向について次のような洞察が得られます。
新車販売: 新車の年間販売台数は、2035年までに1,700万台増加する可能性があります。ただし、新車市場はさまざまな動向によって好影響と悪影響の両方を受けるため、2025年以降は販売台数がおおむね横ばいで推移するとみられます。販売台数は、中国やその他の新興市場の(伸びは鈍化するものの)継続的な成長によって押し上げられるでしょう。さらに、車両価格の上昇により収益も押し上げられる見込みです。
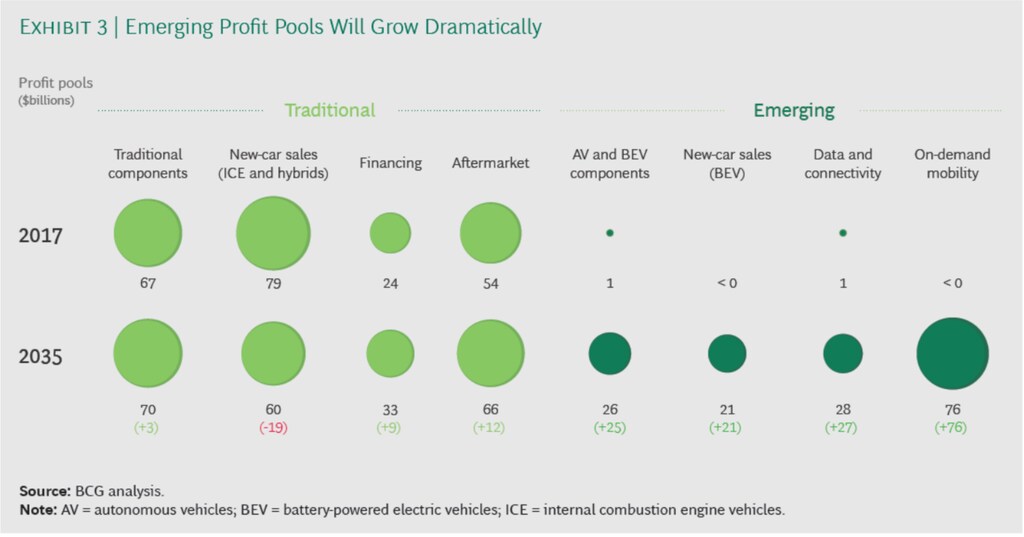
部品供給:BEVの普及が進むにつれて、価値創出はOEMからサプライヤーへと移行するでしょう。OEMの価値シェア(つまり、1台あたりに製造される部品コストに占める自社の割合)は、2030年までにBEVで10~20%に低下すると予想されており、これは内燃機関(ICE)搭載車の現在の水準(27%)を大きく下回ります。新たなAVおよびBEV部品(主にサプライヤーが製造)は、自動運転BEVの部品価値の50%を占めると予測しています。
アフターマーケット: OEMの高利益率のアフターマーケット事業は、BEVの普及によって打撃を受けるでしょう。BEVはICE車と比べて年間のメンテナンスがほぼ60%少なくて済むためです。ただし、2035年時点で路上を走る車両のうちBEVはわずか約10%にとどまるため、悪影響はゆっくりと表れるとみられます。
データとコネクティビティ: BEVとAVの普及により、コネクティビティサービスに関連する収益は大幅に拡大するでしょう。収益は2017年の40億ドルから2035年には1,570億ドルに増加すると予測しています。コネクティビティ収益は、車内広告やレコメンデーション、デジタル対応サービス、機能のアンロック、サブスクリプション、そして企業間(B2B)のデータ仲介によって生み出されるでしょう。
オンデマンド・モビリティ: 自動運転タクシーは、従来のタクシーはもちろん、現在より手頃な価格のライドヘイリングやカーシェアリングと比べても、オンデマンド・モビリティのコストを大幅に引き下げるでしょう。実際、多くの人々は自家用車を使う代わりに、必要なときにいつでもどこでもAVを呼び出すようになるでしょう。オンデマンドで呼び出されるAVの利用によるコストの低下と利便性の向上は、特に都市部での市場浸透を大きく押し上げることになるでしょう。
「二重の打撃」となる投資課題
モビリティ技術が約束する価値を引き出すために、業界の関係者は2030年までに新たな成長分野に9,000億ドル超、2035年までに2.4兆ドル超を投資する必要があるでしょう。主な投資分野には、AV技術、バッテリー生産施設、充電インフラ、自動運転タクシー車両群が含まれます。
OEMは、コア事業の利益率が低下するのと同時に、成長分野への投資の自社負担分を賄う必要があるという二重の課題に直面しています。当社の分析によると、現在約7%の売上高利益率は、2025年までに約1%低下する可能性があります。この縮小を促す要因には、BEVおよびハイブリッド車の収益性の低下や、排出規制への対応コストが含まれます。同じ期間に、OEMが将来の成長分野の資金を確保する中で、売上高に対する設備投資の比率は約1%上昇するでしょう。
変革された市場構造
こうした動向の結果、OEMは今後15年間で、複数の面から市場における地位が脅かされることになるでしょう。サプライヤー、特にAVおよびBEV部品のメーカーは影響力を強めるでしょう。ライドヘイリング企業とテック大手は、顧客接点とデータの流れの支配をめぐって争うでしょう。デジタルネイティブを含むスタートアップは、車両を中心としたサービスを提供する競争に参入するでしょう。そして都市は、地域サービスへのゲートキーパーとして台頭する可能性があります。
勝者となる可能性が高いのは、将来の成長分野で有利な立場にある市場参加者です。具体的には、AV技術プロバイダー(電子機器・ソフトウェアサプライヤーを含む)、バッテリーメーカー、オンデマンド・プラットフォームのプロバイダーおよび運営者が挙げられます。一方、敗者となる可能性があるのは、ICE車向け部品に注力する既存サプライヤー、新たなビジネスモデルやAVまたはBEV技術で強い立場を持たない既存OEM、そしてサービス内容を拡大できないディーラーや整備工場です。
サプライヤーのなかでも、新規参入企業は大企業からスタートアップまで多様な企業群です。これらの企業は、AVソフトウェア、センサー、エンジン制御ユニット、バッテリー、ナビゲーションシステムなど、幅広い新技術を提供するでしょう。例えば、BYD、LG化学、パナソニック、サムスンの4社は、自動運転BEVで最も高価な部品であるバッテリーの主要サプライヤーとなることで、モビリティ産業における役割を拡大しています。
オンデマンド市場では、Uber、滴滴出行(Didi Chuxing)、Lyftといった大手ライドヘイリング企業が先行して大きな優位を築いています。広範なドライバーネットワークと効率的な経路最適化アルゴリズムにより、最短での配車を実現でき、特定の市場で競争するノウハウも備えています。その結果、各社は広範な顧客基盤と確立されたブランドを有しています。しかし、自動運転タクシーの普及が見込まれることを踏まえると、現在のリーダー企業の長期的な見通しは不透明です。最も速い配車時間は、最大規模の自動運転タクシー車両群を持つプラットフォームのものになるでしょう。ライドヘイリング企業は、ドライバーではなく地域の車両群を管理する専門性を構築し、都市との強固なパートナーシップを築く必要もあるでしょう。
オンデマンド・モビリティには、新たな支援エコシステムが必要です。それには、新たなインフラ(交通管制センター、乗降ハブ、専用車線を含む)、専用車両と関連する金融・保険、地域での運営(清掃、メンテナンス、充電、駐車、ロードサイドアシスタンスなど)、そして顧客接点、経路および配車割り当て、決済処理を提供する技術プラットフォームが必要です。地域での運営はコストの最大の割合を占めることになり、競争上の差別化の重要な源泉となる可能性があります。
GoogleやTencentなどのテック大手は、統合型サービスプラットフォームを構築しています。例えば、Google マップはUberやLyftのライドヘイリングサービスを統合しており、TencentのWeChatには滴滴出行と直接連携する「タクシー配車」機能があります。また、テック大手は主要なライドヘイリング企業の一社以上にも出資しています。これらの大手企業は顧客接点を掌握し、資金力も豊富であるため、市場の他の参加者は今後も彼らと協業する方法を模索し続ける必要があります。
今日から準備すべきこと
変化する市場環境に適応するためには、多額の投資と長い期間が必要となるため、業界の関係者は利益プールの変化に最適に備えるための戦略の策定を直ちに始める必要があります。各タイプの参加者には、さまざまな成長分野を追求する機会があります。
- サプライヤーは、AVのハードウェアおよびソフトウェア、ならびにBEVのバッテリーおよび部品市場にどのように参入するかを決定すべきです。
- 自動車メーカーは、新たな成長分野への移行を管理する必要があるでしょう。
- オンデマンドモビリティ企業は、幅広い顧客基盤と強力なブランドを構築し、地方および全国の規制当局との関係を築く必要があります。
- 都市は、都市モビリティの将来を積極的に形作る機会を有しています。
自動車業界の既存企業は、市場の発展について誤った安心感を抱くべきではありません。業界収益は引き続き成長し、新たな利益プールも当初はゆっくりと拡大することは事実です。しかし、10~15年後には収益源が大きく変化しているであろうことも同様に事実です。経営幹部は、新たな市場環境に備えて自社を準備する役目を次世代のリーダーに委ねるべきではありません。




