世界銀行のFindex調査によると、銀行サービスを利用できない成人は14億人に上ります。
モバイル技術により、開発途上国で銀行口座を持たない人の数は減少しましたが、取り組むべき課題はまだ残っています。
「金融包摂」は貧困を減らし、人々の生活を向上させることが示されています。特に、より貧しい女性にとって大きな効果があります。
Radio Davosのポッドキャストをお聴きいただき、登録はこちらからこちら。
世界では、銀行サービスを利用できない成人が14億人います。そのため、口座を持つ私たちと比べて、貯蓄や借り入れ、送金、起業が難しくなります。
今回のRadio Davosのゲストは、人々の金融サービスへのアクセスの世界的な状況に詳しい専門家で、Global Findexデータベースの創設にも携わりました。これは金融包摂に関する大規模な調査です。
世界銀行開発研究グループの金融・民間セクター研究チームで主任エコノミストを務めるレオラ・クラッパーは、この問題を世界的な視点から捉えています。幸いにも拡大している金融包摂が、貧困の解消と生活の向上に重要な役割を果たし得る理由を説明しました。
世界経済フォーラムは、世界の銀行システムの改善に向けて何をしているのでしょうか?
金融包摂:ポッドキャストの書き起こし
ロビン・ポメロイ:今回は金融包摂についてお話しします。金融包摂とは何でしょうか?
レオラ・クラッパー:金融包摂とは、家計や企業が適切な金融サービスを利用でき、効果的に活用できることを意味します。そうしたサービスは、責任ある持続可能な形で、適切に規制された環境のもとで提供されるべきです。
具体的には、女性が自宅の外に安全にお金を保管できる場所を持てるということです。働いて得た賃金は口座に振り込まれ、ポケットに現金の束を入れて帰宅する必要がありません。携帯電話から、より便利で安価に、地方や国外にいる家族へ送金できます。
また、カードや携帯電話で仕入先への支払いや顧客からの代金受け取りを行う商店主は、信用履歴を築いてより良い条件で融資を受け、在庫を増やすことができます。
デジタル金融サービスへのアクセスを含む金融包摂は、人々がお金をより良く管理できるようにするため、重要な政策目標です。口座があれば、自分のお金や経済生活をより大きく管理できます。
調査によると、女性が口座を持つと貯蓄を築き、子どもの教育により多く支出し、事業機会に投資するようになります。つまり、口座を持つことで、女性は自分のお金について、より高いプライバシー、安全性、管理力を得られます。
例えば、インドで1億人以上に届いた政府の雇用保障プログラムを最近調査したところ、給付金を夫や他の男性世帯主の口座ではなく、女性自身の金融機関口座に直接支払うことで、現金で受け取る女性と比べ、女性が自分のお金を管理する力が高まり、女性の就労を妨げていたジェンダー規範に影響を与え、就職を促すことが分かりました。最も大きな影響が見られたのは、夫が妻の就労に最も強く反対していた女性たちでした。
ロビン・ポメロイ:ここでは女性の銀行サービスや金融サービスへのアクセスだけを話題にしているのでしょうか。それとも男性も対象になることがありますか?
レオラ・クラッパー:ここで話しているのは、より広く、すべての成人が口座にアクセスできることです。女性も男性も、若年層も高齢者も、もちろん貧しい成人も含まれます。
口座、融資、デジタル決済などの金融サービスにアクセスできることには利点があります。すべての成人に多くの利点があることに加え、口座を持ち、自宅の外にお金を安全に保管できることは、女性にとって特に有益である可能性があると、多くの調査が示しています。
ロビン・ポメロイ:金融包摂について話すとき、どれほどの人々が排除されているのかを伺いたいと思います。その前に、Findexについてお話ししましょう。プロフィールには、あなたがGlobal Findexデータベースの創設者の一人とあります。今回の議論でとても重要なものですね。どのようなものか教えてください。
レオラ・クラッパー:Findexデータベースは2011年以降、世界中の成人がどのように貯蓄し、借り入れ、支払いを行い、金融リスクを管理しているかを測定してきました。主要指標である、銀行その他の規制対象金融機関の口座(モバイルマネー口座を含む)の個人保有率は、世界の成人の76%に達しました。10年前には成人のわずか半数でした。これは、国連の持続可能な開発目標8.1でも認識されています。
全国を代表するサンプル調査に基づく2021年版では、新型コロナウイルス感染症のパンデミック中に、123の国・経済圏で成人12万8,000人を対象に調査を行いました。正式・非公式な金融サービスへのアクセスと利用に関する指標を調べ、カード、携帯電話、インターネットを使ったデジタル決済の送受信、デジタル商取引決済の導入状況、食料品の購入方法、パンデミック中の電気料金など公共料金の支払い方法に加え、人々の金銭面の不安や緊急時に資金を工面できるかについても質問しました。
データ収集を始めたのは、口座保有などについて銀行から直接集めたデータがブラックボックスになっていることに不満を感じていたからです。男女別の口座保有者数、貧しい成人と裕福な成人のデジタル決済利用者数、若年層の貯蓄状況が分かりませんでした。しかし今は把握できます。口座保有のこうした格差を明らかにすることは、政策担当者や実務家がより良い政策や商品を設計するうえで重要です。
ロビン・ポメロイ:統計をいくつか改めて教えてください。何らかの金融サービスを利用できるようになった人の割合が、驚くほど増えたという印象でした。現在の世界の状況を示す主な数字は何でしょうか?
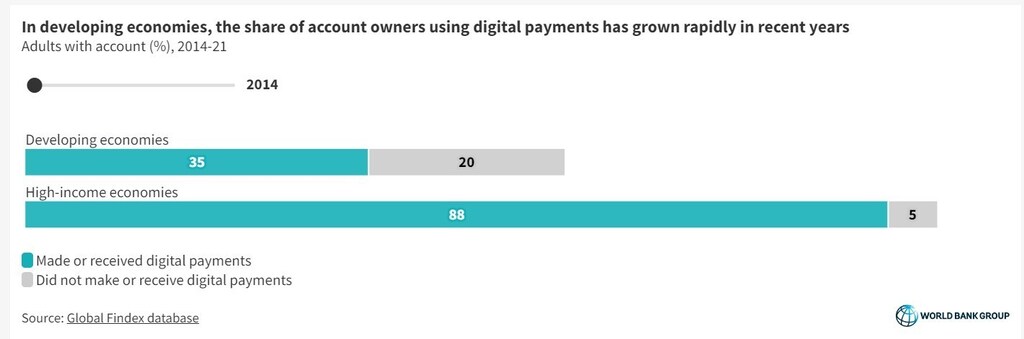
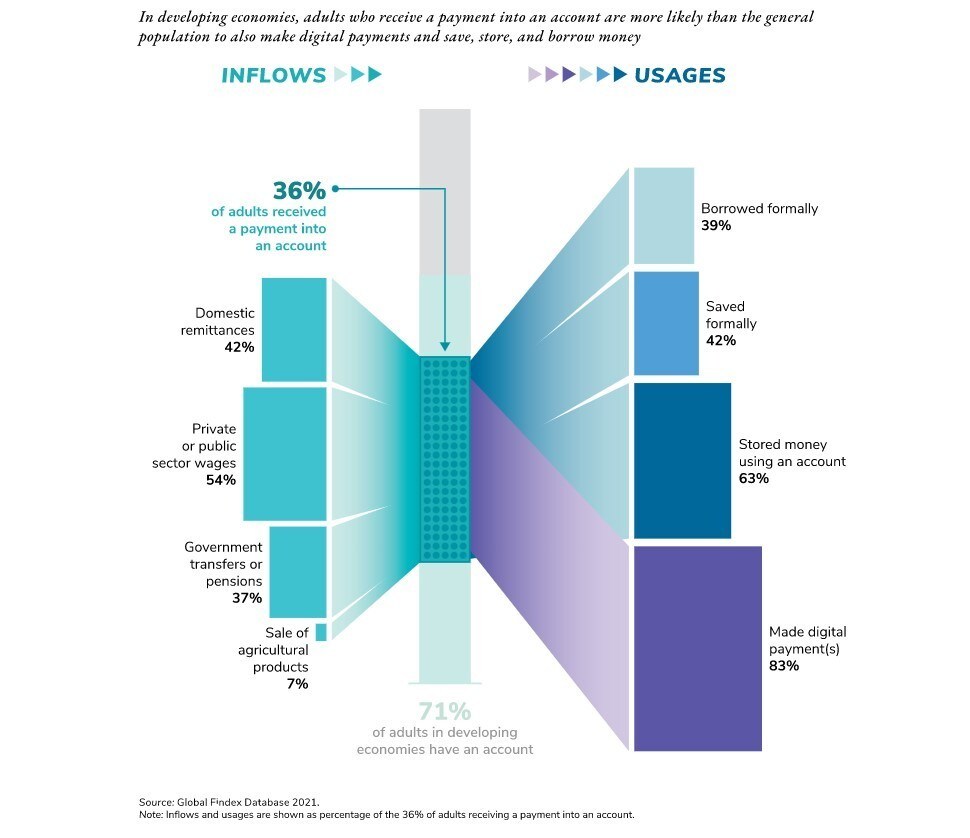
レオラ・クラッパー:世界の成人の76%が、銀行または金融サービス提供者の口座を持っています。モバイルマネー口座も含まれます。これはフィンテック企業やモバイルマネーサービス提供者が携帯電話上で提供する口座です。開発途上国では成人の71%が口座を持ち、データ収集を始めた10年前に比べて30パーセントポイント以上増加しました。
ロビン・ポメロイ:この傾向、つまり増加を後押ししているものは何でしょうか?
レオラ・クラッパー:政府が金融包摂を支えるために行ってきたことは数多くあります。例えば、フィンテック企業やモバイルマネーサービス提供者のような銀行以外の事業者の競争を認める規制です。また、インフラ、モバイル技術、電化への投資によって、銀行代理店やモバイルマネー代理店などの代理店ネットワークが拡大し、人々が自分の住む地域でサービスを利用できるようになっています。
ロビン・ポメロイ:この成長は、世界の貧しい国々で起きているのでしょうか?
レオラ・クラッパー:そうです。過去10年間、特に中国やインドなどの大国で口座数が急増しました。しかし今回のデータでは、成長はより包摂的でした。ラテンアメリカ、アフリカ、アジアなど、世界各地で増加が見られました。
ロビン・ポメロイ:金融包摂を改善するために、最も簡単にできることは何でしょうか?
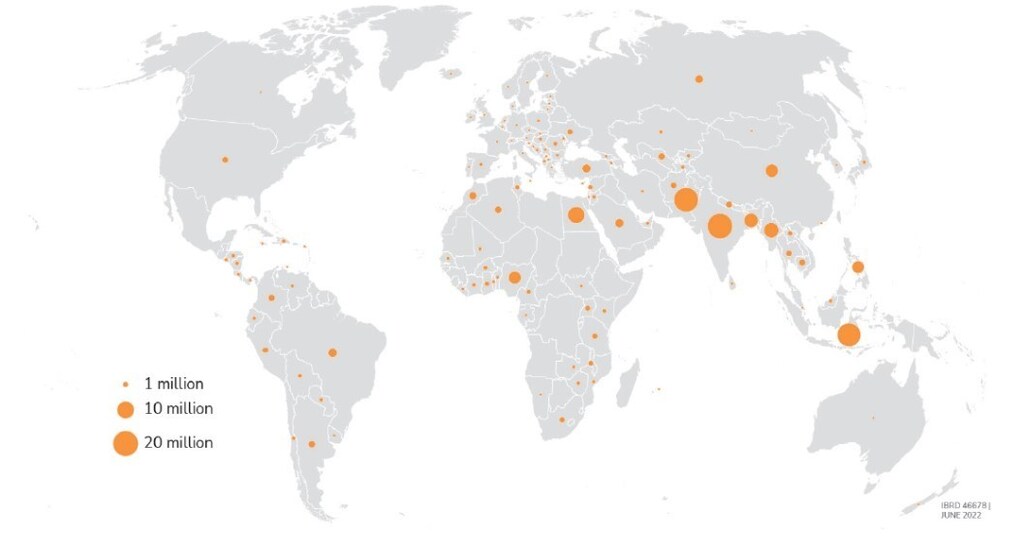
レオラ・クラッパー:まだ長い道のりが残っています。銀行口座を持たない成人は14億人に上り、口座を持っていても使っていない成人も多くいます。残る30%に届けるのは容易ではありません。
Findexデータの特長の一つは、銀行口座を持たない人に、なぜ口座を持っていないのか尋ねられることです。調査で理由を尋ねたところ、口座がない唯一の理由は必要がないからだと答えた成人はわずか3%でした。これは、銀行口座を持たない人々の間に金融サービスへの大きな潜在需要があることを示しています。ニーズに合った良質で手頃な商品を提供すれば、利用する可能性は十分にあります。
「銀行口座を持たない成人は14億人に上り、口座を持っていても使っていない成人も多くいます。残る30%に届けるのは容易ではありません。」
レオラ・クラッパー、世界銀行
また、多くの国には決済処理に必要な安定した電力などのインフラがなく、銀行口座を持たない人々が暮らす地域には銀行支店がないこともよくあります。さらに、金融サービスの設計が不十分で、最も支援を必要とする顧客にとって使いにくい場合も少なくありません。
銀行口座を持たない成人の多くは、銀行サービスは高すぎる、遠すぎると話しています。
解決策の一つは、フィンテック企業やモバイルマネーサービス提供者が提供するものを含むデジタル金融サービスです。モバイル技術を活用し、金融機関と顧客の物理的な距離という問題の緩和に役立ちます。
例えば、アジアの遠隔地やアフリカの村には銀行支店やATMがないことがあります。今では多くの地域に地元の商店があり、携帯電話の通話時間を販売するだけでなく、金融サービスも提供する代理店が増えています。そのため、村の住民は正式な金融サービスを利用するために、時間と交通費をかけて出かける必要がなくなります。
例えば南アジアでは、銀行口座を持たない成人のうち2億4,000万人が携帯電話を持っています。この地域で口座を持たない4億3,000万人の半数を超えます。しかし、銀行口座を持たない成人は、金融サービスとモバイルサービスの両方を利用するために必要な基本的な手段を欠いていることがよくあります。
大きな障壁の一つは、政府発行の身分証明書がないことです。銀行口座を持たない人々からよく挙げられる理由で、特にサハラ以南のアフリカでは、この地域の銀行口座を持たない成人の37%が、書類がないため金融機関の口座を持っていないと答えています。また、口座を持たない人の30%は、モバイルマネー口座を開設する際に障壁に直面しています。
「銀行口座を持たない人の30%は、モバイルマネー口座を開設する際に障壁に直面しています。」
レオラ・クラッパー、世界銀行
Findexデータベースには、世界銀行の開発のためのITチームと共同で収集したデータも含まれています。サハラ以南のアフリカでは、成人1億人以上、成人全体の16%が銀行口座を持たず、身分証明書もありません。
政府ができるもう一つの非常に分かりやすい取り組みは、自ら率先して一部の支払いをデジタル化することです。Findexのデータによると、銀行口座を持たない成人約8,500万人が政府から現金で支払いを受けています。賃金、年金、政府支援の給付金などです。調査によると、政府がこうした支払いの一部を口座振込に切り替えれば、費用が下がり、資金の流出や汚職を減らせます。支払いの一部を口座経由にすることで、銀行口座を持たない人々の口座開設を促すきっかけにもなります。
例を挙げて説明しましょう。私たちは世界30か国以上でFindexの質問票を試験的に実施できました。ある同僚がザンビアの農村部に住む女性教師と話したところ、毎月、村の学校を2日間閉めて首都まで賃金を受け取りに行かなければならないと話していました。交通費がかかるうえ、ポケットに現金の束を入れて帰ることに危険を感じると訴えていました。
政府がこの教師への支払いをデジタル化した場合を想像してみてください。調査から、それは政府にとっても良いことだと分かっています。費用が安く、安全で、お金が実際に本人に届く可能性が高まり、汚職も減らせます。教師の交通費も節約できます。しかし最終的に最大の効果は、教師が月にあと1、2日、学校を開けられるようになることかもしれません。金融包摂や支払いのデジタル化は、社会に役立つより広範な開発目標につながると私たちは考えています。
ロビン・ポメロイ:モバイル技術がどのように機能するのか、もう少し教えていただけますか?欧米などの豊かな国の人々は、おそらく何世代にもわたって存在するタイプの銀行口座を持っています。今ではネットバンキングも使えるかもしれませんが、基本的には銀行に口座を持っています。あなたが話している一部の貧しい国々のモバイル金融サービスは、そうしたものとは違いますね。例えばザンビアのあの女性が利用できる金融サービスが導入されたとしたら、どのようなものになるとお考えですか?
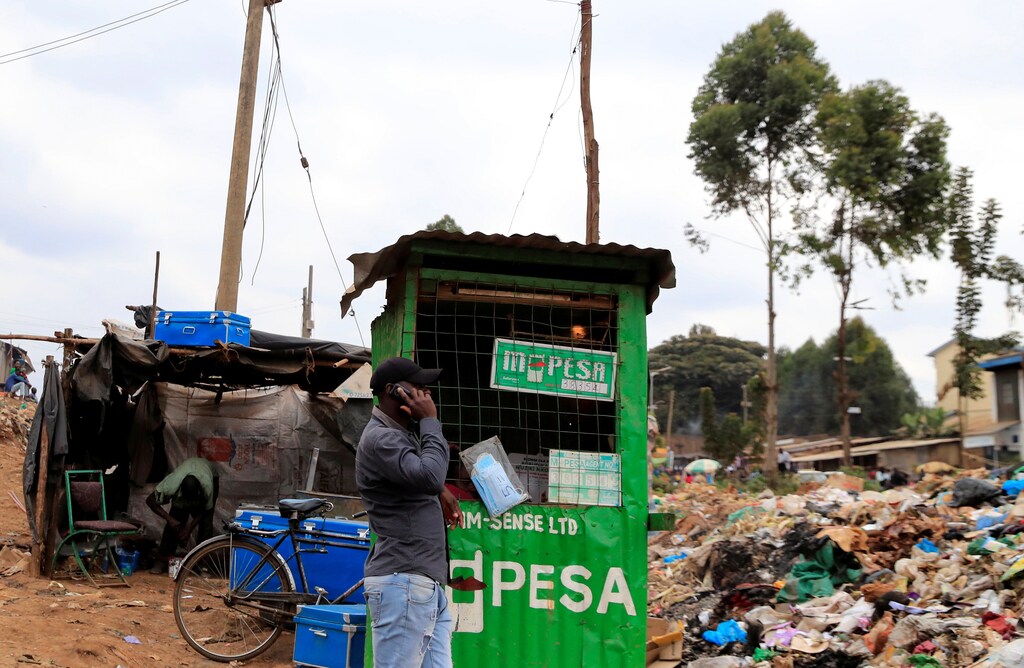
レオラ・クラッパー:サハラ以南のアフリカでよく見られるモデルは、通信会社が金融サービスを提供することです。例えば、OrangeやM-PESAはケニアの先行事例です。通信会社が口座を提供し、多くの場合、簡単なテキスト機能付き携帯電話だけで利用できます。人々は、携帯電話の通話時間を販売する同じモバイル代理店を通じて、入金や出金ができます。
銀行もATMもない農村の村を考えてみてください。そこにはモバイル代理店があり、利用者がよく知っている人が担当していることも少なくありません。地域の人かもしれませんし、信頼できる親戚かもしれません。そこにお金を預けたり、引き出したりできます。
アフリカ全域で、貯蓄のためのモバイルマネー口座の利用も増えています。こうした口座は個人間送金用に設計され、都市で働く人が地方の家族に、より安く、安全で便利に送金する手段として使われることがよくありました。そこから用途は大きく広がりました。
銀行は、貧しい人々が行うような高頻度で少額の支払いに対応する設計になっていないことがよくあります。毎月の請求を払うために1日1ドルを貯め、自宅の外にその1ドルを保管したい女性を考えてみてください。
例えば西アフリカには、スースーと呼ばれる仕組みがあります。男性が原付バイクで家々を回り、通常は女性から1日1ドルを預かって安全な場所に保管します。そして月末に、1日分の貯蓄を差し引いて女性に返します。つまり女性たちは、自宅の外の安全な場所にお金を保管するために、実際に料金を払っています。なぜ銀行口座を使って貯蓄しないのか尋ねると、バスで町を横切り、列に並ばなければならず、毎日続けるのは現実的ではないと答えます。
しかし今では、近所のモバイル代理店を利用できます。電話を使ったモバイルマネー口座に1日1ドルを預けるのは、より簡単で費用もかかりません。月末には簡単にお金を引き出し、毎月の請求を支払えます。
ロビン・ポメロイ:こうした技術の普及には多くの利点があるようですね。一方で欠点もあるのでしょうか。調査で質問した人の中には、こうしたサービスにつながりたくない人もいます。利用に少し不安を感じるのは、ある意味で当然なのでしょうか?
レオラ・クラッパー:まず、口座を持つことの恩恵を受けるには、金融サービスを利用する能力と自信があり、自分自身で口座を使える必要があります。Findexのデータによると、サハラ以南のアフリカでモバイルマネー口座を持つ人の約3分の1が、家族や代理店の助けなしには口座を使えないと答えています。
貧しく、金融サービスの利用経験が少ない人は、口座の使い方を理解していなければ、口座保有の恩恵を受けられない可能性があります。メリットを最大限に活用しつつ、高額な隠れ手数料、過剰債務、詐欺、差別といった消費者保護上の多くのリスクを避ける必要があります。政策担当者は、規制をこうしたデジタル技術の革新に対応させ、そのような問題が起きないようにしなければなりません。そうしなければ、人々はデジタル金融サービスを信用しなくなり、開発の機会が失われかねません。
ロビン・ポメロイ:費用について伺います。町を横切って実際の銀行に行き、列に並んで入金する人の話がありましたが、銀行は手数料を取り、おそらくモバイル事業者も手数料を取ります。ザンビアのあの女性が、何らかの金融サービスを通じて給料を受け取ることを選ぶ、あるいは可能になった場合、費用がどのくらいか分かりますか?その費用はどの程度で、やはり大きな障壁になるのでしょうか?
レオラ・クラッパー:費用は国や商品によって大きく異なります。銀行口座の開設や維持に費用がかかることもよくあります。モバイルマネーサービスは、やはり支払いのために作られ、設計されています。そのため通常、支払いや出金に手数料がかかる場合がありますが、モバイルマネー口座の維持・運用費用は銀行口座より低いのが一般的です。
また、サービスを近くで利用できることは非常に便利です。例えば、フィンテックを使った海外送金について調査しています。高所得国で働く労働者が、例えばアジアの開発途上国に送金しています。銀行や送金事業者を通すより、労働者が自分の勤務先から直接送金できれば、費用が大幅に安くなることを示す調査が多くあります。
ロビン・ポメロイ:技術についてもう一点。携帯電話にお金が入っている場合、例えばアフリカの農村部に住んでいても、実際に現金を引き出す方法はあるのでしょうか。それともお金は携帯電話の中にとどまり、携帯電話で支払いをするのでしょうか?
レオラ・クラッパー:もちろん、現金を引き出せます。モバイルマネー事業者は、規制対象の金融機関にある預金口座にすべてのお金を保管しており、地元のモバイル代理店でいつでも引き出せます。つまり、通話やメッセージ用の通話時間を販売していたモバイル代理店が、預金の受け入れや出金を通じて金融サービスも提供しているのです。
ロビン・ポメロイ:モバイル技術はもうかなり長い間使われていますよね。いつ頃から普及し始めたのか教えていただけますか?また、新しい技術はあるのでしょうか。誰もがブロックチェーンなどについて話していますが、そうした技術は役に立つのでしょうか。それとも、今では十分に確立された、比較的ローテクな解決策に頼る方がよいのでしょうか?
レオラ・クラッパー:Findexでは、調査を始めた10年前には発明も構想もされていなかった技術について質問しています。確かに、お金をより安全に保つための技術革新は数多くありました。しかしサハラ以南のアフリカでは、携帯電話の技術という分野が、特に新型コロナウイルス感染症の流行期に急速に拡大しているのを目の当たりにしています。
現在、サハラ以南のアフリカでは成人の33%がモバイルマネー口座を持ち、決済だけでなく、貯蓄や借り入れにも利用しています。スマートフォン、つまりインターネットに接続できる携帯電話を持つ成人が増えるにつれ、より幅広い金融サービスを利用できるようになっています。
ロビン・ポメロイ:新型コロナウイルス感染症の影響について、どのようなことが言えますか?何度か触れていましたね。
レオラ・クラッパー:データを収集した2021年は通常の年ではなかったことを覚えておくことが重要です。パンデミックの最初の年には、デジタル技術によって、とりわけ豊かな国々の人々がすぐにハイブリッド勤務に切り替え、食料品の注文や店頭受け取りなど、日々の用事にデジタル手段を活用できたという話を数多く聞きました。
さまざまなソーシャルディスタンス措置や移動制限に加え、現金は不衛生だという認識も、決済のデジタル化への移行を大きく加速させました。
Findexのデータにより、開発途上国の人々にとってデジタル化の加速がどのようなものだったかを数値で示すことができました。人々は初めてデジタル金融サービスを活用できるようになりました。
例えばラテンアメリカとカリブ海地域では、パンデミック前からデジタルインフラが整い、デジタル化を進める準備もできていましたが、デジタル金融サービスの費用、事業の法人化、税制などの課題がありました。パンデミック中、成人の40%がデジタル商取引決済を行ったと答えました。そのうち成人の14%は、カードや携帯電話を使って食料品を購入する商取引決済を初めて行ったのがパンデミック中でした。
驚くべきなのは、それが起きたことではなく、どれほど速く起きたかです。
また、開発途上国で水道、ごみ処理、電気などの公共料金を口座から直接支払った成人の約3分の1が、新型コロナウイルス感染症のパンデミック開始後に初めてそうしたと聞きました。これは、パンデミックがデジタル決済の導入を加速させたことを示すさらなる証拠です。
なぜ重要なのでしょうか。例えば、インドの都市周辺部に住む女性は、300ルピーの電気料金を支払うため、毎月50ルピーを払ってバスで町まで行っていました。デジタル金融サービスを利用すれば、時間もお金も節約できます。
ロビン・ポメロイ:ここでは開発途上国について多く話してきました。あなたの調査は豊かな国々も対象にしていますか?そこで分かったことについて少しお話しいただけますか?
レオラ・クラッパー:対象にしています。高所得国では、ほぼすべての成人がデジタル決済を行い、受け取っていると答えています。社会に広く浸透しています。導入と成長が大きく見られたのは、新型コロナウイルス感染症の流行中に開発途上国が追いついたことです。しかし先進国にも、特に貯蓄の頻度や、貧しい成人が金融サービスを利用する際の課題について、依然として格差があります。
ロビン・ポメロイ:金融サービスへのアクセスが不十分な貧しい地域でも、状況は改善していますか?世界的に見られるこの前向きな傾向は、そうした地域でも起きているのでしょうか?
レオラ・クラッパー:はい、多くの格差が縮小してきたことは確かですが、たとえばハイパーインフレの歴史がある国では、成人が銀行にお金を預けることに警戒心を抱いているケースが依然として見られます。また、銀行危機を経験した国では、銀行部門への信頼をめぐる問題も見られます。
銀行サービスが利用されるのは、自分のお金が銀行で安全に保管されると信頼でき、支払いをした際に相手に確実に届くと信頼できる場合に限られます。だからこそ、消費者保護を厳格に執行し、金融詐欺や悪用を防ぎ、高所得国であっても銀行への信頼を高く保つことが非常に重要なのです。
ロビン・ポメロイ:ご自身についてお聞かせいただけますか。なぜこの問題は、個人的にこれほど重要なのでしょうか。
レオラ・クラッパー:私は世界各地を訪れ、人々の暮らしにおけるお金について話を聞き、適切な質問ができているかを確かめてきました。あらゆる成人にとって、お金を安全に保管できる場所を持つことがいかに重要かを、繰り返し耳にします。
たとえば、インドの農村部で出会った少人数の女性たちのことは、決して忘れません。彼女たちはごくわずかな貯蓄を出し合い、小規模なマイクロファイナンス融資を受けて、コーヒーメーカーやコーヒーミルのような小型の手持ち式ミートグラインダーを購入しました。そして近隣地域の人々に、それを使う料金を請求していました。ごくわずかな利益の一部を貯め、村を訪れて娘たちに読み書きを教える最初の教師を雇ったのです。
貯蓄口座や融資といった基本的な金融サービスを利用できることは、家族や地域社会を支えたいという考えや夢を持つ、世界中の何百万人もの女性を後押しします。
私の研究の多くは、デジタル決済が利用者にもたらす実際の利点を調べています。単なる利便性以上のものがあるのでしょうか。
たとえば、バングラデシュの工場労働者(大半が女性)に賃金を口座へ直接振り込むことの影響を、口座を開設したものの現金で賃金を受け取った労働者と比較して測定する研究を設計しました。ある労働者の女性に話を聞くと、現金で給料を受け取っていた頃は、給料日になると義母が文字どおり門の外で待っていたそうです。しかし今はそれができません。口座に直接振り込むことで、プライバシーと安全が守られ、お金をより自分で管理できるようになります。
調査によると、口座振込で賃金を受け取る工場労働者は、貯蓄する可能性が高く、衝動買いをする可能性が低くなります。また、健康上の緊急事態やその他の予期せぬ出費にも、より適切に対処できました。そして非常に重要なことに、時間がたつにつれ、こうした労働者は追加の代理店手数料を避け、自力で金融サービスをより上手に利用できるようになりました。つまり、金融サービスを賢く使う顧客になったのです。
これは、口座を持つ女性は家計の予算や支出に関する決定に、より大きな発言権を持つことを示す研究とも一致しています。たとえばフィリピンの調査では、女性が自分名義の口座を持つ世帯は、洗濯機など、女性自身により多くの恩恵をもたらす可能性のある家財を購入する傾向が強いことが示されています。
ロビン・ポメロイ:この調査は2021年に実施されました。次回はいつですか。また、次に調査を行う頃にはどのような変化が見られると予想しますか。
レオラ・クラッパー:データから得られた、驚きもある興味深い発見の一つは、デジタル決済が大きく普及したことです。しかし、世界は再び開かれました。私が育ったクイーンズの近所では、2020年7月まで現金しか受け付けていなかったイタリア系のパン屋が、人々が現金を使うのを恐れていたため、初めてPOS端末を設置してデジタル決済に対応しました。そして今年の夏に帰省した際、店の窓に「現金のみ受け付けます!」という大きな看板が出ているのを見ました。
そこで問題となるのは、世界が再び開かれた後も、決済の急速なデジタル化と普及が続くかどうかです。売り手と利用者の双方が利点を実感し、デジタル決済を受け付ける商店が、決済履歴を活用してより有利な融資条件を得られるなら、続くでしょう。利点がコストを上回るかどうかも重要です。それが実現するのは、こうしたサービスが安全な環境で提供される場合に限られます。
次回の調査は、できれば2024年に実施したいと考えています。
ロビン・ポメロイ:この問題やFindexデータベースについて詳しく知りたい場合、どこを見ればよいでしょうか。
レオラ・クラッパー:データはglobalfindex.worldbank.orgに多数掲載されています。123か国のデータと、私たちの分析もすべてご覧いただけます。
ポッドキャストの一覧はこちらをご覧ください。
購読する:Radio Davos、Meet the Leader、Book Club、Agenda Dialogues。
Facebookで世界経済フォーラムのポッドキャストクラブに参加しましょう。