世界の炭素排出量の80%はサプライチェーンに由来します。そのため企業は、排出量を削減する方法を模索しています。
サプライチェーン・ファイナンスのプログラム規模は2021年に1.8兆ドルに達しました。企業は、レジリエンスを支える力を損なうことなく、サプライチェーンの持続可能性向上を加速させる手段として、これらのプログラムを活用しています。
財務担当者は、「深層ティア」のサプライチェーン技術を取り入れ、中小企業をプログラムに参加させることで、こうしたプログラムの発展を支援できます。
これまで最高財務責任者(CFO)や企業の財務担当者は、短期・中期的な財務上の課題への対応に専念してきました。企業の上級財務職が、グリーン移行を投資ではなくコストと捉え、その妨げになってきたケースもあります。
そうした時代は過ぎ去りました。特に、強靱なサプライチェーンの構築と持続可能性の向上においては、なおさらです。
財務部門を持つ企業は、三つの利益を同時に実現するようになっています。サプライヤーのレジリエンスを高め、自社のバランスシートを強化し、持続可能性への取り組みを向上させています。こうした成功の多くは、技術革新と先見性のあるリーダーたちによるものです。
古い手法に新たな工夫を:サプライチェーン・ファイナンス
三者間の、より協調的なアプローチを通じて、サプライチェーン・ファイナンス(SCF)という「古い」手段を再考することで、これが可能になります。SCFの仕組みはシンプルです。サプライヤーは金融機関に請求書を売却し、当初の支払期日より前に、わずかな割引を差し引いた早期支払いを受けます。世界のSCF取引額は増加し、2015年の3,300億ドルから2021年には1.8兆ドルに達しました。2021年の取引額は、2020年比で38%増加しました。
新たなプログラムでは、「リバース・ファクタリング」と呼ばれる特定のSCF手法が検討されています。この手法は1980年代に初めて導入され、買い手が第三者として加わり、融資対象となる請求書の最終的な支払いを保証します。このアプローチでは、信用リスクがより大規模で支払い能力の高いことが多い買い手に割り当てられるため、価格面で有利になります。支払いを早めるために必要な資金は、通常、買い手と連携する金融機関が提供し、買い手自身が提供するケースは比較的まれです。
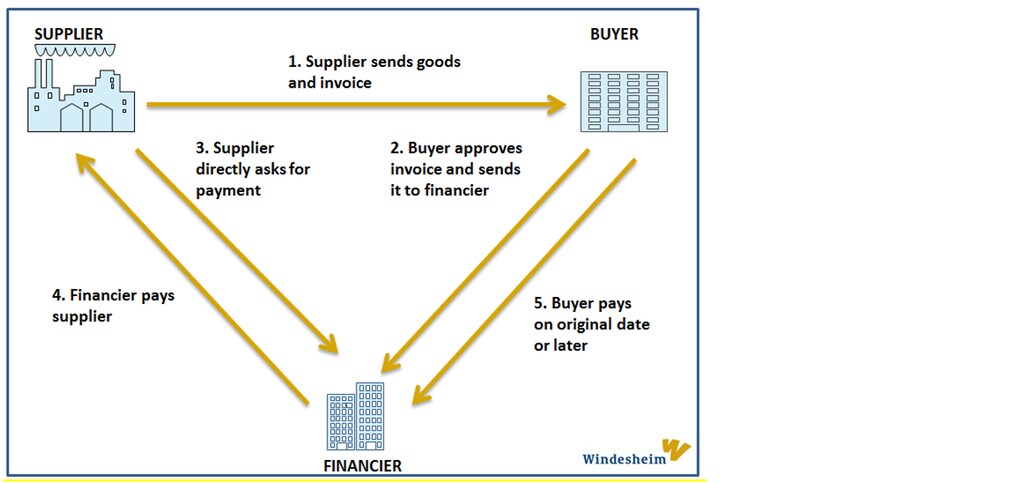
SCFプログラムは、サプライヤーへの支払いを早めることでレジリエンスを高めます。前倒しで得た資金は、従業員への賃金支払いや、より多くの商品を生産するために必要な原材料の調達など、重要な用途に充てることができます。運転資金が限られていることの多い中小企業にとって、これは特に有益です。大手の買い手も、財務状態の健全なサプライヤーを確保できます。パンデミックを通じて、従来のサプライチェーンとのつながりを維持できた企業は、過去3年間の混乱によりうまく対処できたことが明らかになりました。
SCFプログラムを導入すると、通常、サプライヤーに支払う場合よりも後に金融機関へ支払うことになるため、大手の買い手はバランスシートを改善できます。従来、これが企業にとってプログラムを運営する主な動機と見なされてきましたが、規制の動向は、企業に対してプログラムの仕組みをより明確に説明するよう求める方向へと変化しています。新たな規制要件にうまく対応した企業は、プログラムを継続できただけでなく、投資家や当局からの信頼も高めています。
サプライチェーン・ファイナンスと持続可能性――もう一つの双方に利点をもたらす取り組み
ネットゼロと持続可能性への移行が求められるなか、SCFプログラムには新たな目的が加わっています。Scope 3排出量、すなわちScope 2に含まれず、企業の上流および下流のバリューチェーンで生じる間接排出量は、直接排出量の最大11倍に達します。そのため、多くの企業にとって、炭素フットプリントの報告と削減が急速に重要業績評価指標となりつつあります。
この課題に取り組むため、国際金融公社(IFC)、Puma、Nike、Levi’sは2015年、標準的なプログラムに要素を一つ追加し、SCFの活用に乗り出しました。サプライヤーに課す手数料を、サプライヤー自身の持続可能性評価に応じて増減させる仕組みです。より低い資金調達コストを通じて、サプライヤーに持続可能性の水準を高めてもらうことが狙いでした。これを持続可能なサプライチェーン・ファイナンス(SSCF)と名付け、成果を上げる事例が増えています。
HSBC、Standard Chartered、BNPP、Santanderなど、複数の国際的な民間銀行がこのモデルを採用しました。PumaのForeverBetter Vendor Financing Programなど、既存のプログラムも規模を拡大しています。2020年以降は新たなプログラムも加わり、その成果が評価されるようになっています。たとえば、2022年グローバルSCF賞は、ドイツの大手企業であるHenkelに授与され、同社の持続可能なプログラムの成功が評価されました。
しかし、SSCFには課題もあります。新たな基準は、コンプライアンスコストの増加によって小規模なサプライヤーを排除しないよう設計する必要があります。これまでSSCFプログラムの対象は主にティア1サプライヤーに限られてきましたが、サプライチェーンの他の階層からも相当量の排出が生じています。深層ティアのSCFは次の開拓領域です。最近の調査では、取り組みを前進させるためにエコシステムのすべての関係者が実行できる明確な行動が示されました。そこには、サプライヤーの懸念に応える新たなモデルの検討や、貿易のデジタル化を可能にする法整備が含まれます。
財務担当者が主導する
こうした障壁を乗り越えるのは容易ではありませんが、実現は可能です。SCFは買い手にとって強力な手段です。すでに利用可能であり、サプライヤーがより持続可能な事業運営を行うためのインセンティブを提供し、大きな効果をもたらす可能性があります。
こうしたプログラムの導入には、CFOと財務担当者が互いに協力し、調達、サプライチェーン、法務の各チームの同僚、そして何よりサプライヤーにとって、真のビジネスパートナーとなることが欠かせません。
財務担当者は技術革新を積極的に受け入れ、SSCFの拡大を可能にする環境を新たな規制が生み出すよう、規制当局と対話する必要もあります。持続可能なSSCFプログラムなどの選択肢を共同で試し、改善するとともに、持続可能性への移行を担う主要な関係者となることを期待しています。これは、見過ごすことのできない重要な使命です。




