2010年代の劇的な展開の一つは、EUと東アジアを結ぶ陸路の鉄道貨物サービスが開設されたことだ。この現象をめぐる報道は、「初」の出来事(中国からスペイン、フランス、イングランドへの初列車)に焦点を当てる傾向があり、学術的な議論では、陸橋は中国の影響力を高める手段として、中国の「一帯一路」構想の文脈に位置づけられてきた。こうした強調は、その根底にある経済的要因と、グローバル・バリューチェーン(GVC)の性質やサービス提供者の役割を理解するうえでの陸橋の重要性を見落としている。
GVCの大半は地域内にとどまり、北米、欧州、東アジアの3つの中心地があるというのが、一般的な見解である(Baldwin 2016)。ユーラシア陸橋の原動力となったのは、欧州とアジアのバリューチェーンを結びつけようとするグローバル企業の需要だった。各国の鉄道会社やその他のサービス提供者は、チェーンを鉄道でつなぐ費用を引き下げることで応えた。鉄道は海上輸送より速く、配達時刻もより正確である。線路は21世紀以前から存在していたため、物的資本への投資はほとんど必要なかった。陸橋の開設後は、貨物フォワーダー、宅配会社など、より多くの潜在的利用者に鉄道路線の魅力を高めるサービスを提供する企業が成長を牽引した。動的な規模効果によって、コスト低下、運行頻度の上昇、路線選択肢の拡大が新たな顧客を呼び込み、さらなるサービス革新の採算性を高める好循環が生まれた。
2011年以前と以後の中国・欧州間鉄道リンク
中国と欧州の陸路貿易は2000年以上前にさかのぼるが、1500年頃に欧州からアジアへの海路が発見されると、陸路貿易は途絶えた。中国が1978/9年に「門戸開放」改革を実施した後、東部中国からの輸出品は主に海上輸送され、航空貨物ははるかに小さな割合を占めた。2015年までに、最大級の船舶はスエズ運河を通過する際、20フィート換算(TEU)コンテナを2万個超積載できるようになった。
20世紀には複数の鉄道路線が建設されたが、2011年以前、中国・欧州間の貨物輸送を大規模に担う路線はなかった。中国東北部にある合弁組立工場(長春のVW/Audi、瀋陽のBMW)へ部品を輸送しようとするドイツ自動車メーカーのため、コンテナを積んだ平貨車の臨時直行列車が、場当たり的にシベリア鉄道を走ることがあった。同様の直行列車は、連雲港からウズベキスタンのUzDaewoo合弁工場(現在のGM Uzbekistan)へ韓国製自動車部品を運んだ。中国へ向かい、中国を通過するこうした輸送は、GVCに対応する長距離国際鉄道サービスが実現可能であることを示した。しかし、企業が自社専用の特注サービスとして委託したものであり、他の潜在的利用者は利用できなかった。
新たな鉄道サービスのきっかけとなったのは、内陸部の省で企業が生産を行うよう奨励するため、2001年に始まった中国の「西部大開発」政策だった。同政策の影響は小さかったが、2010年に深圳・重慶間で保税列車の運行が始まったことで状況が変わった。保税列車は、国境通過の問題なしに東南アジアなどから輸入部品を重慶の工場まで運んだ。これは、AppleのノートパソコンやHPのプリンターのGVCの最終工程を担う組立施設を、Foxconn、Hewlett-Packardなどが重慶に建設したことの特徴を浮き彫りにした。
新たに進出した投資家は、長江経由で上海へ輸出する計画だったかもしれないが、長江の船舶輸送の増加は混雑を招いた。HPは、解決策として重慶・デュースブルク間の直行列車を運行するよう、ドイツ、ポーランド、ベラルーシ、ロシア、カザフスタン、中国の鉄道会社に働きかけた。Deutsche BahnとChina Railway Corporationは顧客に一括見積もりを提示し、両端の駅での積み下ろしを手配した。一方、ポーランド、ベラルーシ、カザフスタンの鉄道会社は通過料金を徴収し、中国・カザフスタン国境とベラルーシ・ポーランド国境での軌間変更を手配した。円滑な通過を実現するには6カ国政府間の政策調整が必要だったが、実質的には保税コンテナの封印を尊重するための簡単な通過協定で足りた。復路のコンテナには、中国にあるドイツ自動車工場向けの部品が積まれた。
図1 重慶・新疆・欧州国際鉄道のルート
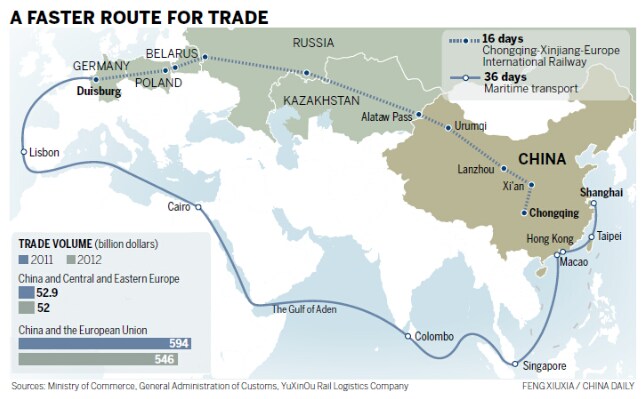
重慶・デュースブルク間の直行列車は、GVCを支える主要産業のうち自動車と電子機器の2分野からの需要に、サービス提供者が商業的に応えたものだった。鉄道は海上輸送より高価だったものの、所要時間が半分未満(重慶・デュースブルク間は16日。上海・ロッテルダム間の海上輸送は最短でも36日、通常は40日超)で、配達時刻の信頼性も約束したため成功した。いずれもGVCに関わる事業者にとって重要な要素である。
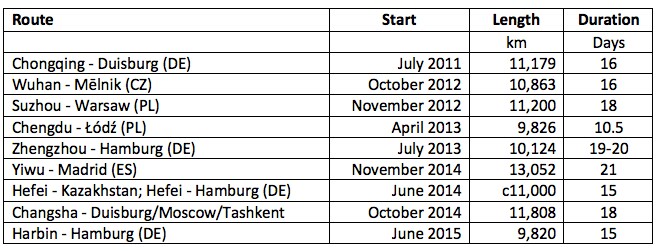
重慶・デュースブルク列車の成功を受け、典型的な競争が始まった。2011年から2015年にかけて、少なくとも9つの異なるルートが試験運行された(表1)。シベリア鉄道を使うルート(例:ハルビン・ハンブルク間、蘇州・ワルシャワ間)もあったが、大半は図1のようにカザフスタンを経由した。試行錯誤は市場を探る取り組みであり、中国・欧州間の鉄道サービスに顧客が対価を払うルートを見つけることが目的だった。欧州側ではDeutsche Bahn(物流子会社DB Shenker、およびDBとロシア鉄道会社の合弁会社Trans Eurasian Logisticsを含む)や、ウィーンを拠点とするFar Eastern Landbridge、スイスを拠点とするInterrail Groupなどの貨物フォワーダーが主導した。中国側では、地方政府が直接、または義烏タイムズのような地元企業を後押しする形で、サービスの立ち上げを主導した。
表1 2015年末までの中国発EU行き鉄道路線
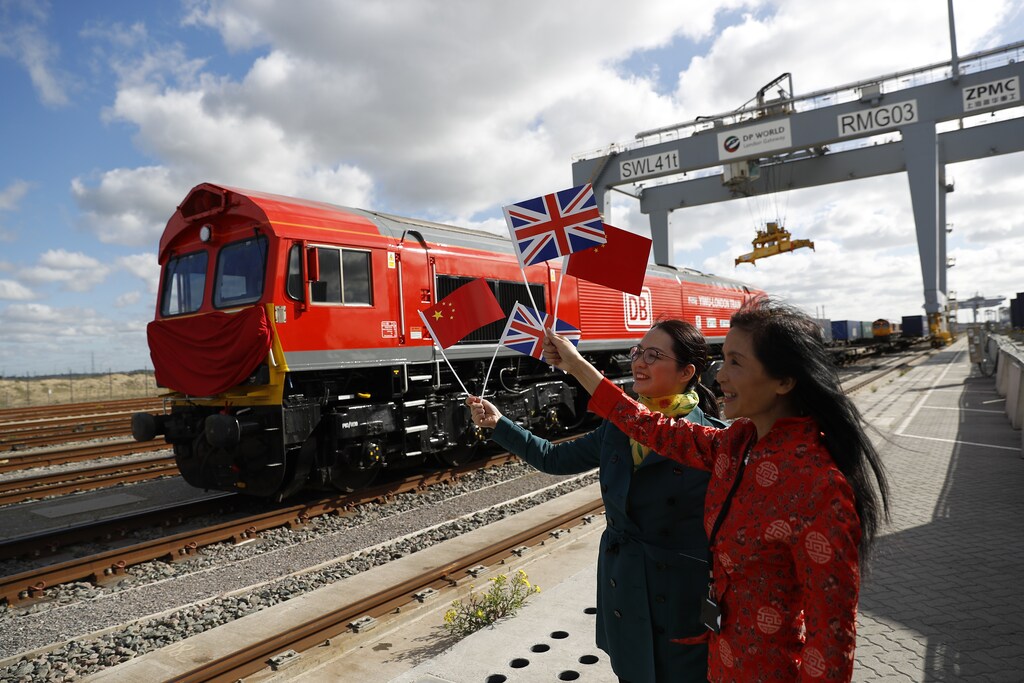
試験運行は2015年以降も続き、成功したルートでは定期便が運行されるようになった。2016年4月には、中国・フランス間の初列車が武漢からリヨンまで15日で走った。2017年1月には、中国・英国間の初列車が義烏からロンドンまで運行した。2017年末までに、陸橋は中国の35都市と欧州の34都市を鉄道で結んだ。単発の試験運行にとどまった接続もあれば、発展したルートもあった。2018年までに、デュースブルク・重慶・デュースブルク間のルートは毎日運行されるようになった。
サービス提供者の役割
当初の推進力だった自動車と電子機器のGVCは、アジアや欧州内にとどまることの多かったバリューチェーンをユーラシア全体に広げようとしており、今も重要な役割を担っている。また、運行頻度が高まり、競合ルートには輸送時間を短縮しサービスの幅を広げる効率化への動機が生まれることで、規模の拡大とコスト削減の恩恵も受けている。
2011年以降のルートが広く成功した大きな理由は、仲介業者が早い段階から関与し、その関与が拡大したことにある。貨物フォワーダーや宅配会社は複合一貫輸送の接続を手配し、コンテナ未満の貨物をまとめ、冷蔵コンテナなどの追加サービスを提供した。こうしたサービスの提供を通じ、デュースブルク、ウッチ、義烏などのハブは人気の終着地となった。デュースブルクのハブには、300社を超える貨物フォワーダーなどの仲介業者が事務所を構える。鉄道、河川、道路、航空輸送を利用でき、ドイツ、フランス、ベルギー、ルクセンブルク、オランダの数千万人が暮らす地域にも近い。ポーランドは電子商取引のフルフィルメント拠点であり、ウッチは東欧のハブとなった。浙江省の義烏は、小商品を扱う世界最大の市場として知られ、長江デルタの鉄道ハブとなった。
より多様な専門サービス提供者が集まる複合一貫輸送ハブは、多くの顧客にとって便利な出発地や目的地となる。追加サービスは、商品が傷みやすく冷蔵が必要となるアグリビジネスなどのGVCや、コンテナ未満の貨物を扱う非GVC輸送のニーズに応える。
政府の役割
2011年以降の陸橋の出現は、需要、サービス提供者の対応、通過貿易を促進しようとする政府が交わる状況を反映していた。所要時間のコストと国境通過の予測可能性が重要であり、ルート沿いのすべての国が簡素な通過手続きに合意する必要がある。こうした背景のもと、陸橋は主に、商業的動機を持つ国有企業と民間企業によって推進されてきた。1
これまでの経緯で際立つのは、大規模な投資が行われていないことだ。陸橋は20世紀に敷設された線路を走る。主なインフラ投資は、中国・カザフスタン間とベラルーシ・ポーランド間で軌間変更が必要となる施設に向けられた。軌間変更を行う国境でのコンテナ移送は簡単な作業である。到着列車と出発列車を横並びにし、クレーンでコンテナを一方から他方へ移す。カザフスタン・中国国境のホルゴスでは、40個超のコンテナを積んだ列車の積み替えを47分で完了できる。この投資は所要時間の短縮に貢献した(例:重慶・デュースブルク間は2011年の16日から2017年には12日になった)が、時間短縮の大半は物流の改善と採算性の高いサービスの優先による。
輸送コストの低下は全体として利益をもたらすが、多くの経済変化と同様、利益を得る側だけでなく損失を被る側も生じうる。貿易コストの低下は輸出企業の海外市場での競争力を高める一方、輸入品と競合する企業は競争の激化にさらされる。東アジアと欧州の地域的なバリューチェーンがユーラシアのバリューチェーンに取って代わるなら、欧州やアジアで成功しているGVC参加企業は、より大きなユーラシアGVCで新たな機会を見いだす可能性がある一方、GVCの業務をめぐる競争相手も増えるだろう。
結論
GVCという現象の拡大に伴い、バリューチェーンは長く、複雑になっている。1980年代から1990年代のシジョリや珠江デルタなどの準地域圏から、2000年代の「ファクトリー・アジア」へと進んだ流れ(Pomfret 2011)に続く次の段階は、東アジアと欧州の地域的なバリューチェーンをつなぐことだ。そのためには、ユーラシア全域で貿易コスト(時間、金銭、不確実性)が低くなければならない。
陸橋の鉄道サービスを促したのは、貿易コストの削減を目指す自動車・電子機器企業だった。具体的には、ドイツの部品供給業者と中国のVW、Audi、BMWの組立工場間、そして中国のApple、HP、Acerの組立工場と、EUで電子機器製品を消費者に届ける流通センター間のコスト削減を目指した。こうしたGVCに沿った生産では、部品を次工程の生産者へジャストインタイムで届け、最終製品を流通センターや小売店へ迅速に届けることで、在庫の必要性を最小限に抑える。現在の輸送コストでは、自動車部品やノートパソコン、プリンターは、中国・欧州間の鉄道リンクが有用なニッチを担う中間的なカテゴリーに入る。航空輸送にはかさばりすぎる一方、企業は大陸間の海上輸送より速く、信頼性の高い配送を求めており、海上輸送より鉄道輸送がもたらす時間短縮に対価を払う用意がある。社会面での付加的な利点として、貨物1トン当たりで見ると、鉄道は道路輸送や航空輸送より環境負荷がはるかに小さい。
サービス提供者は貿易コストを下げることで応えてきた。2011年以降、陸橋を通る列車の運行回数は急増し、2017年12月までに6,235回に達した。その半数超が2017年の運行だった。輸送貨物も多様化し、双方向の貿易が含まれる。[2] 全体像を踏まえると、鉄道陸橋の輸送量は中国・EU間の海上貿易と比べれば、依然として小さい。2016年には4万個のコンテナがカザフスタンを通過し、2011年の2,000個から大幅に増加したが、スエズ運河を通過できるコンテナ船4隻に積める量にすぎない。それでも、鉄道陸橋は確立された輸送手段となったようであり、サービスのさらなる改善の可能性と、ユーラシア全域のGVCへの影響を持つ。
著者注:本稿は、2018年3月2~3日にジャカルタで開催されたERIAのサービスとGVCに関するワークショップで発表され、ERIAディスカッションペーパー・シリーズにREITI Working PaperERIA-DP-FY2018-01として配布された、より長い論文「ユーラシア陸橋:東アジアと欧州連合の地域的バリューチェーンを結ぶサービス提供者の役割」に基づいている。Pomfret(刊行予定)の第11章の資料を使用している。




