半導体チップ不足はパンデミックによって深刻化している。
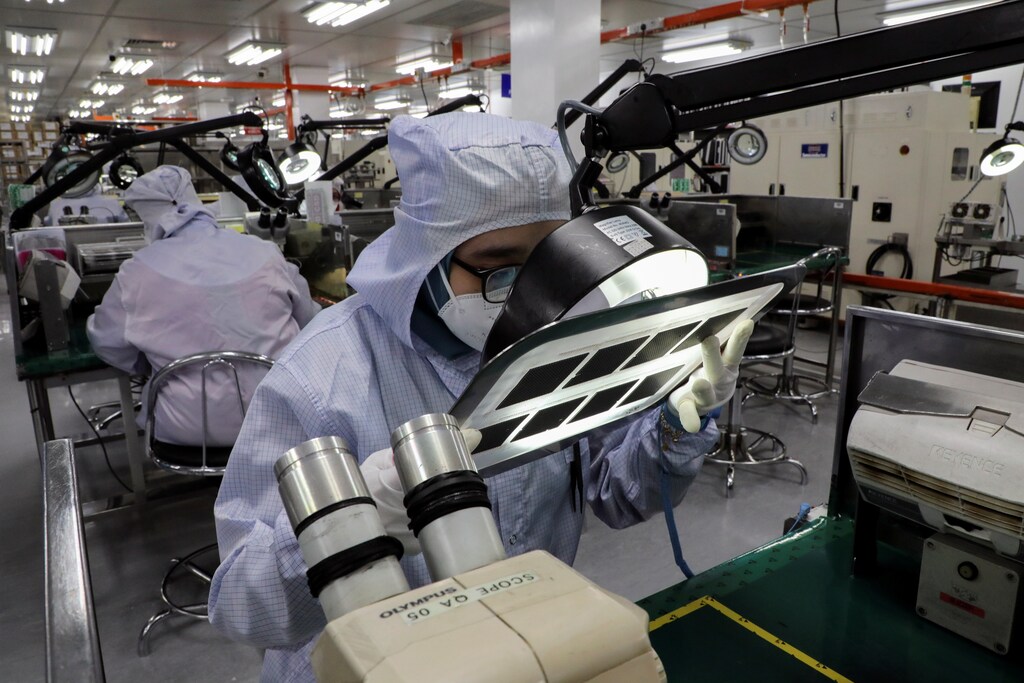
メーカーはチップの生産を増やしているが、不足が直ちに解消されるわけではない。
現在の問題にもかかわらず、業界は依然として高い収益性を維持している。
2021年にチップ不足が初めて自動車の生産ラインを停止させたとき、半導体業界は、これまでにない注目を集めることになった。室内照明からシートの制御、死角検知に至るまで、多くの自動車機能を可能にする小さなチップが、突然誰の話題にもなった。一部のハイテク企業や家電メーカーがチップ不足に見舞われたり、サプライチェーンへの懸念を表明したりすると、注目はさらに高まった。今やすべての人にとって明らかである。私たちは半導体の世界に生きているのだ。
では、現在のジレンマはどのようにして生じたのか。そして、半導体分野と、それが生み出す多大な経済的価値の今後はどうなるのか。
チップ不足――供給の減少、需要の増加
複数の問題が重なり、半導体不足が生じた。半導体工場の生産能力不足など、業界内で長年抱えてきた課題に加え、COVID-19パンデミックは前例のない困難をもたらした。例えば、自動車メーカーは2020年初めにチップの発注を削減した。自動車販売が急落したためである。2020年下半期には需要が予想より速く回復したが、その時点で半導体業界はすでに他の用途の需要に応えるために生産ラインを切り替えていた。
半導体企業は生産量を増やしており、これは2021年に約9%の収益成長をもたらすと見込まれている。パンデミック前の最後の年である2019年に記録された約5%からの増加となる。また、一部の政府は、世界的なサプライチェーンの混乱の影響を抑えるため、半導体技術への投資を拡大している。
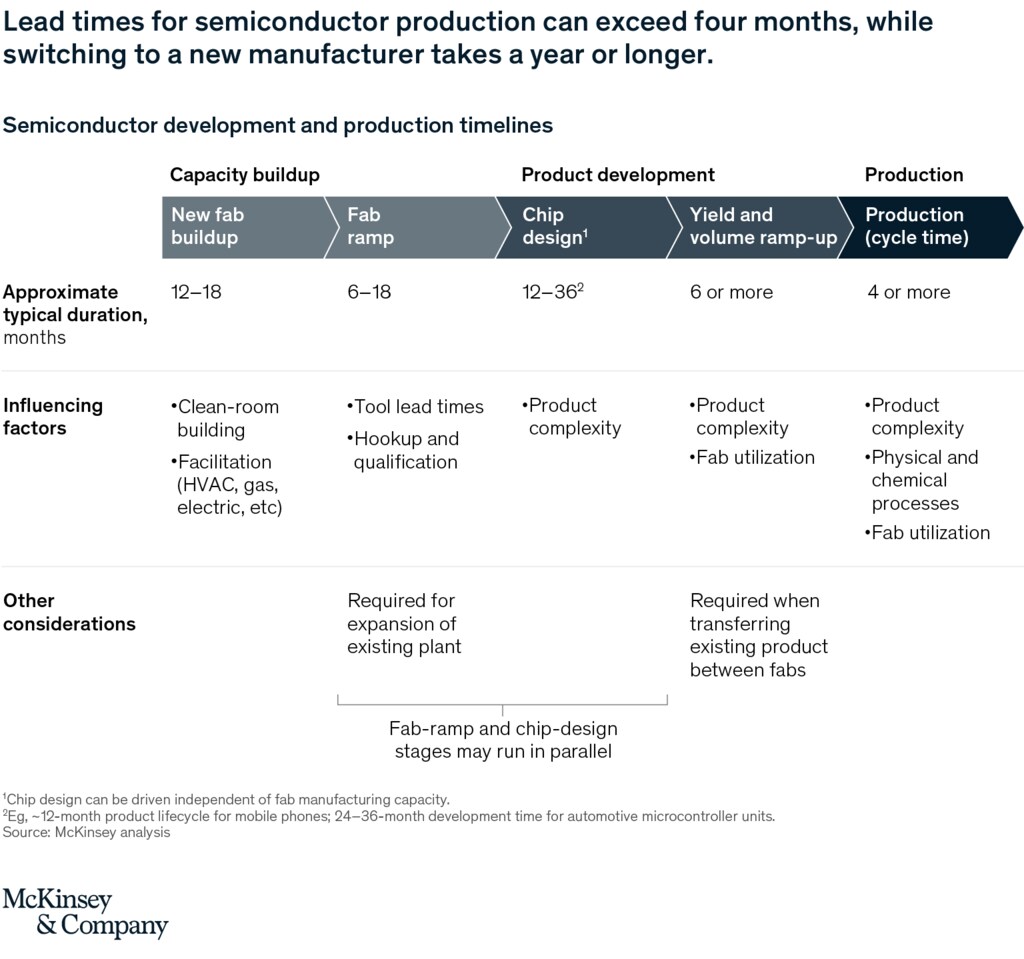
しかし、現在のチップ不足は、半導体の製造工程が複雑であることもあり、近い将来に解消される可能性は低い。製造ラインにすでに十分定着している製品であっても、通常のリードタイムは4カ月を超えることがある(下記参照)。製品を別の製造拠点に移して生産能力を増やす場合、通常はさらに6カ月かかる(既存の工場内であっても)。別のメーカーに切り替える場合は、新たなパートナーの特定の製造工程に合わせてチップの設計を変更する必要があるため、通常はさらに1年以上かかる。また、一部のチップにはメーカー固有の知的財産が含まれている場合があり、その変更やライセンス取得が必要になることもある。
世界で問われる価値
半導体を必要とする多くの企業は、すでに長期的な調達戦略を見直している。例えば、在庫コストの抑制に役立つ「ジャスト・イン・タイム」型の発注モデルから、半導体を前もって大量に発注する方式へと移行する企業もあるかもしれない。一方、多くの半導体企業は、「競争力を維持する」ために、長年の戦略を調整しつつある。競争力を維持する。
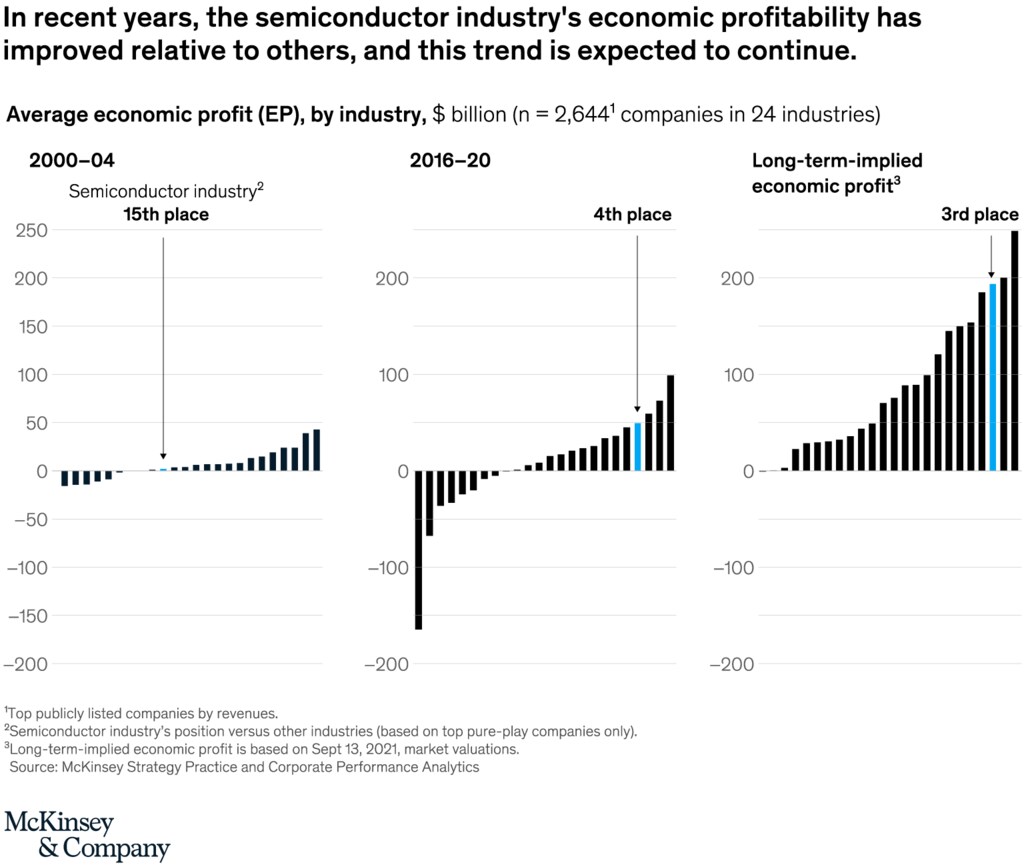
半導体企業の意思決定は、業界全体と経済全体の両方にとって極めて大きな経済的意味を持ちうる。そして、その重要性はこれまでになく高まっている。2000年代初頭、半導体企業の利益率は低く、多くの企業の収益率は資本コストを下回っていた。しかし、過去10年間で収益性は改善した。その背景には、ほとんどの産業でマイクロチップの需要が急増したこと、テクノロジー分野の急成長、クラウド利用の拡大、そして多くのサブセグメントで進む継続的な統合がある。その結果、半導体業界の収益性は他産業と比べて大幅に向上しており、この傾向は今後も続くと予想される(下記参照)。
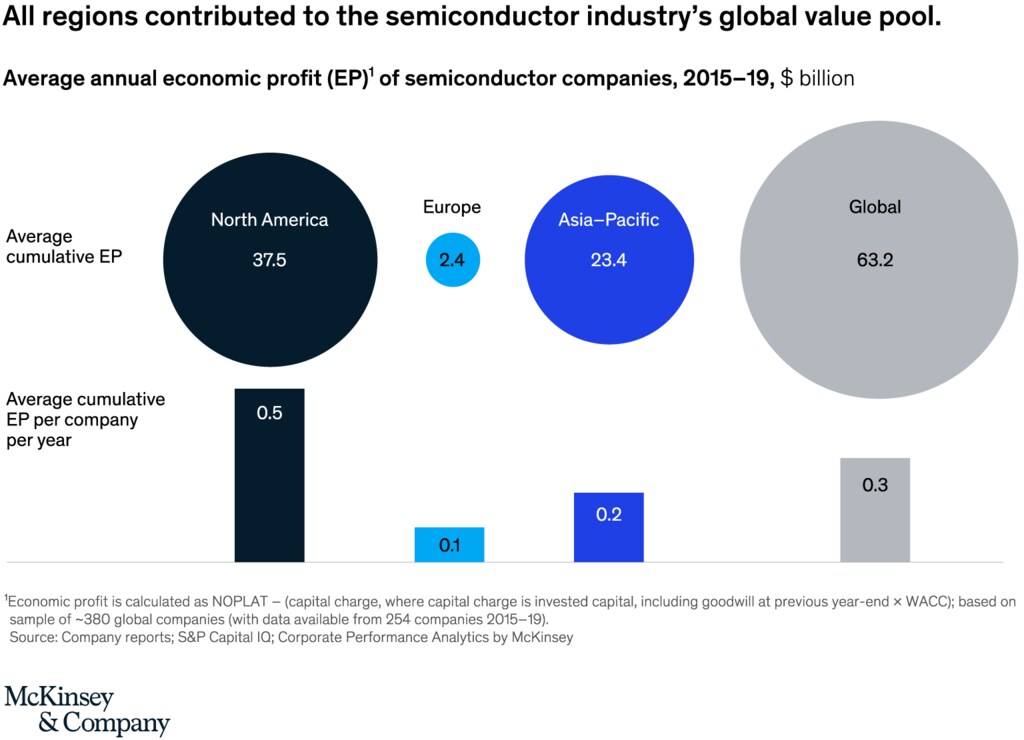
どの産業とも同様に、価値創造は製品カテゴリーによって異なり、一部のセグメントの変化は他のセグメントより大きな影響を及ぼしうる。例えば、メモリは最も収益性の高いセグメントであり、その次に自社設計のチップを持ちながら製造を外部委託するファブレス企業が続いている。地域差も明らかである。大手ファブレス企業の多くを擁する北米は、2015~19年の期間に、世界の半導体価値プールの約60%を占めた。欧州は業界全体の経済的利益の4%を占めたが、その利益は主に製造装置企業に帰属した。受託チップ製造の拠点であるアジアは残りの36%を占めた。このような地理的な広がりにより、半導体業界内の価値創造は世界中の経済に影響を及ぼしうる(下記参照)。
重要産業の今後の課題
資本市場は、半導体業界の急速な収益性の向上に報いてきた。この分野の企業は、2015年末から2019年末まで、株主への総リターンが年平均25%に達した。昨年は、消費者や企業が、パンデミックへの対応などを背景に、あらゆる種類のデジタル機器の購入を増やしたことで、株主はさらに高いリターン、年平均50%を得た。問題は、半導体業界がこれほど高いリターンを今後も維持できるかどうかである。特に、パンデミックが需要動向、サプライチェーンその他の問題について不確実性を生み出し続けていることを考えるとなおさらである。
生産能力の増強に加え、半導体企業は成長を続け顧客の需要に応えるために、いくつかの対策を検討することができる。収益性の高いセグメントで優位に立ち、顧客基盤を広げるために、M&Aや提携を積極的に進めることも考えられる。また、自動運転車、モノのインターネット、人工知能など、急成長が見込まれる分野で先端チップを開発するために、革新的技術への投資を増やすことも考えられる。何よりも、この不確実な時代には、より機敏な戦略が重要となるかもしれない。
第四次産業革命に関して世界経済フォーラムは何をしているのか
先端技術・イノベーションセンターは、科学者、政策立案者、ビジネスリーダーを結びつけ、新興技術とその現実世界への影響を理解することを支援している。
共同作業と実験を可能にすることで、センターはパートナーが研究から得られたイノベーションを、地球規模の共通課題に対応する実用的な応用へと転換する支援を行っている。
半導体企業がどのような戦略を採用するにせよ、その意思決定は、それらの企業に依存するハイテク、消費財、自動車企業にまで影響を及ぼすだろう。