パンデミックが収束すると、貿易保護主義が世界のサプライチェーンにとって最大の脅威となるでしょう。
これは価格を押し上げると同時に、強靱性の実現をより困難にするでしょう。
デジタル化の加速と新技術の導入は、企業がサプライチェーンの強靱性と効率性のバランスを見つける助けとなり得ます。
新型コロナウイルス感染症(COVID-19)のパンデミックから7か月が経過し、あらゆる規模の企業が、サプライチェーンをより強靱なものにすることで将来の衝撃から自社を守る方法を模索しています。その際、来るべき戦いではなく、前回の戦いに備えてしまうという過ちに注意する必要があります。
いずれ、そう遠くない時期に願うは、COVID-19に対する前例のないグローバルな対応によって、この脅威が管理可能なレベルまで低減し、私たちが個人生活と職業生活において、ある程度の日常を取り戻せるようになることを期待しています。
その時、サプライチェーンに対する直近および長期的な最大のリスクはウイルスではなくなります。それは貿易保護主義であり、COVID危機以前からすでに再び勢いを増していましたが、今や回復に向けて私たちを加速させるために必要な生命線を断ち切りかねない状況にあります。
2016年という最近の時点においてさえ、貿易を自由化する措置を導入する速度の2倍の速さで、補助金、関税、割当、ライセンス要件、その他の障壁といった新たな障害を設けていたと、Global Trade Alertは指摘しています。2018年までに、新たな障害は自由化措置を3対1で上回りました。昨年にはその比率が4対1となり、世界の商品貿易の額は3%減少し、2015年以来初の減少となりました。
COVID-19危機の発生以降、保護主義が強まっているのを目の当たりにしています。一部の緊急措置は明らかに一時的なものです。これらは、ウイルスの封じ込めや治療に必要な医薬品、医療機器、防護具へのアクセスを確保するために各国政府が導入したものです。その他のケースでは、地域住民への十分な食料供給を保証することが目的でした。
しかし、これらの新たな措置やその他の措置は、世界の二大経済大国である米国と中国の間でくすぶる貿易摩擦を背景に講じられており、また、米国、ドイツ、その他の国々では、5G無線機器、半導体、鉄鋼、電力関連機器、移動式クレーン、希土類鉱物などの主要製品や産業について、国内回帰、国有化、または代替調達先の確保を求める声が強まっています。
164か国が加盟する世界貿易機関(WTO)は、本来であれば貿易戦争を鎮め、自由貿易に対するグローバルな合意を強化する機関ですが、紛争解決制度への信頼の喪失と、米国の支援の撤回が明らかになったことにより、弱体化しており、致命的な状態にあるかもしれません。
「私たちが今生きている現在の並行世界では、世界貿易は崩壊しつつあり、WTOと自由主義的秩序そのものが真の存亡の危機に直面している」と、ブルームバーグは6月に指摘しました。
世界各国の経済がパンデミックから不均一に脱却するにつれ、需要も強まっていくと予想されます。それに伴い、貿易の流れ、船舶のスケジュール、在庫水準は正常化し始め、需給は新たな均衡点を見出すでしょう。
しかし、正常化は通常の状態への回帰を意味するものではありません。世界銀行は2020年の世界GDPが5.2%縮小すると予測しています。先進経済圏は最大7%縮小する可能性がありますが、同銀行によると、新興国や開発途上国の経済よりも速く回復する可能性が高いとのことです。
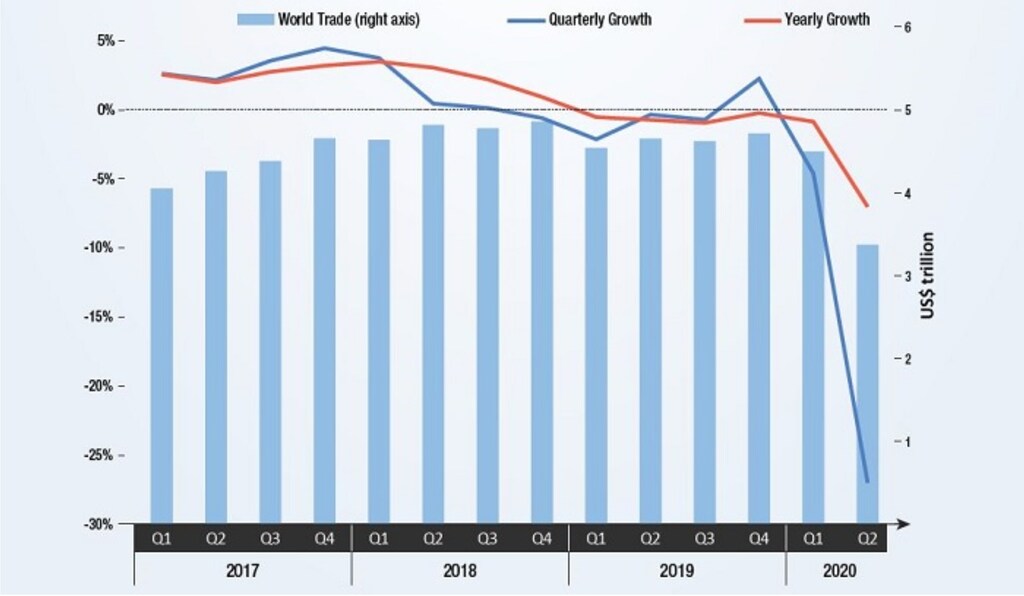
近年、世界の経済活動の54%から60%を占めてきた貿易は、さらに後退する見通しです。WTOは2020年の世界の貿易量が13%から32%減少すると予測しています。UNCTADは貿易が20%減少すると予想しています。参考までに、2008年の金融危機時における四半期ごとの貿易量の最大の減少幅は5%でした。
国際的な経済制裁や罰則の利用の急増を含む新たな保護主義の波は、あらゆる大陸で歴史的水準の失業、貧困、企業の倒産が起こっている時期に、物品のコストを大幅に押し上げるでしょう。
保護主義は、サプライチェーンの強靱性を達成することをより困難にする可能性が高く、コストの増大も避けられないでしょう。
強靱性に向けた第一歩は、調達先やサプライヤーの多角化です。多くの企業にとって、それは中国への依存を減らすことを意味します。中国は世界の製造業の28%を占めています。
しかし、COVID-19がもたらした経済的な打撃により、サプライヤーの裾野は広がるどころか縮小するでしょう。さらに、新たな保護主義の広がりによって、企業の供給選択肢はさらに減少するでしょう。効率的な生産者(中国およびその他の地域の生産者を含む)から競争力を奪い、価格を割高にしてしまうからです。
中国からの撤退は、見た目ほど簡単ではありません。近代化に着手してから40年が経った今、中国は他のどこにもない優位性を有しています。すなわち、比類なき規模、豊富な熟練労働者と非熟練労働者、高度な自動化、エンジニアリング、科学技術、世界水準のインフラと物流、そして国内およびアジア全域で緊密に同期・統合されたサプライヤーネットワークです。25年前、中国から撤退することは、低コストの製造拠点を手放すことを意味しました。今日では、それは世界最大の消費市場を放棄し、COVID-19危機以前に米国の2倍の速度で成長していた経済を手放すことを意味するでしょう。
強靱性を構築するための他の取り組みも、容易な答えを許しません。例えば、パンデミックを将来の在庫を増やす理由と捉え、「安全在庫」を追加する企業は、歴史的に低い資本コストが上昇し始めると、おそらく考えを改めることになるでしょう。
COVID-19の脅威が後退すると、事実上すべての業界の企業が、効率性と強靱性の新たなバランスを見出す必要に迫られるでしょう。強靱性にはコストが伴うためです。「脱グローバル化」を図ったり、遠隔地に広がるサプライチェーンの物理的な長さを短縮したりするのではなく、デジタル化の加速と技術の深い統合がもたらす強靱性を検討すべきです。
パンデミックは当初から、デジタルリーダーと出遅れた企業を分けました。リーダーは、サプライヤーの状況、注文、出荷、在庫を正確に把握できるツールを持っていました。信頼できるサプライチェーンパートナー、特にフレイトフォワーダーやサードパーティロジスティクス事業者(3PL)との連携により、ほぼリアルタイムで最新情報を共有し、利用可能な生産能力や輸送能力を素早く確保できたため、データに基づく意思決定を迅速に行うことができました。出遅れた企業は混乱し、現在も混乱し続けています。
パンデミックから得られる明白な教訓の一つは、予測モデリング、ビッグデータ、パートナー統合といったデジタル機能が、事業の柔軟性を高めているということです。状況が比較的安定している時には、これらのデジタル機能が競争優位性をもたらします。混乱期においては、スケジュール、港湾、輸送モード、ベンダー、その他の変数を最適化する能力を企業に与え、そうでなければ壊滅的、さらには破滅的となりかねない事象にも、その場で適応することを可能にします。
真の強靱性とは、政治的、経済的、サイバー的、紛争に起因するもの、そしてもちろんパンデミックに関連するものを含め、あらゆる種類の混乱に備えていることを意味します。それをどこで見つけるかを知ることこそが、明日のリーダーと出遅れた企業を分けることになるでしょう。




