2050年までの排出目標を達成するには、今後10年間でゼロエミッション燃料と船舶を大規模に導入する必要があります。
グリーン回廊は、持続可能な海運のパイロット事業や実証を業界全体のソリューションへと拡大する手段となります。
本稿では、これらの仮説を『次の波:グリーン回廊』で検証するため、オーストラリア―日本間とアジア―欧州間という2つの貿易航路の可能性を検討します。
世界の温室効果ガス(GHG)排出量の3%を占める一方、世界貿易の80%超を担う海運の脱炭素化は、政策立案者と産業界の双方で急速に議題の上位に浮上しています。昨秋、海事エコシステムの200を超える組織が、「ゼロへの道連合」 による「海運脱炭素化に向けた行動要請」に署名し、2050年までにゼロエミッションを達成するという業界全体の目標の採択と、2030年までのゼロエミッション船の商業導入を求めました。
朗報は、ゼロエミッション燃料と船舶を生産する技術が市場投入間近であることです。ゼロエミッション船のパイロット事業や実証が進行中で、最大級の船舶に必要な主要技術も2024年末までに利用可能になる見込みです。しかし、こうしたソリューションを世界規模で大規模に導入するのは容易ではありません。海運業界は多様で分散しており、174の加盟国の利益を考慮して、国際海事機関(IMO)が世界的に規制しています。長期的には世界規模の行動が不可欠ですが、まずどこかで着手することも同じく重要です。
グリーン回廊の基本的な仕組み
ゼロエミッションのソリューションを支援・実証する、主要港湾ハブ間の特定の貿易航路であるグリーン回廊を設ければ、こうした複雑さを軽減できます。基本的な考え方は、燃料インフラと船舶、バリューチェーン内、そして国同士の調整という課題を、影響を生み出すために必要な規模を保ちながら、より扱いやすい大きさに縮小することです。
グリーン回廊では、政策立案者が対象を絞った規制措置、金融インセンティブ、安全規則を組み合わせた支援体制を整え、業界の一部が第一歩を踏み出せるようにできます。産業界は燃料の経路を選び、より限られた関係者の間で、強い信頼と確信のもと、需要を動員し、費用と便益を分担する仕組みを構築できます。また、こうした回廊には「波及効果」があり、他の回廊でも海運排出量の削減につながる可能性があります。
本報告書『次の波:グリーン回廊』では、2つのグリーン回廊の可能性を検討し、こうした仮説を検証します。いずれも、世界の海運をゼロエミッションへ移行させるための、影響力の大きい触媒となり得ます。
オーストラリア―日本間の鉄鉱石回廊
オーストラリアから日本へ年間6,500万トンの鉄鉱石が輸出されており、この航路は世界最大級の乾貨物貿易航路の一つです。先行する回廊の候補として、この航路はグリーン水素の生産に有利な条件を備えています。オーストラリアで事業を行う企業は、2030年までに約30GWの水素電解装置容量を建設する計画をすでに発表しており、その多くは鉄鉱石の生産拠点や積出港の近くに設置される予定です。ゼロエミッション海運燃料はグリーン水素由来の燃料になる可能性が高いため、この航路でゼロエミッション船に投資する企業は、供給の安定性やコスト面の優位性を得られる可能性があります。
それでも、ここでも他の場所と同様に、ゼロエミッション船の運航費は化石燃料船より高くなります。2030年には、船舶運航者の総保有コストが50~65%増加すると推計しています。ただし、この航路のバリューチェーンに関わる比較的少数の企業が合弁事業を設立したり、費用や排出削減効果を分担する革新的な仕組みを活用したりすれば、コスト差を縮小できます。差額契約などの政策手段も、コスト差を埋めるために利用できます。こうした仕組みをこの航路に特化して適用すれば、年間2億5,000万~3億5,000万ドルの費用でコスト差全体を埋められる可能性があります。
アジア―欧州間のコンテナ回廊
世界最大級の海運航路の一つであるアジア―欧州間のコンテナ航路は、単一の世界貿易航路として、他のどの航路よりも多くのGHG排出を生み出しています。その規模と、運航に利害関係を持つ企業の比較的多さにもかかわらず、この航路もグリーン回廊の開発に有望な候補です。
この航路には燃料補給(バンカリング)港の候補が複数あり、燃料は欧州、中東、またはオーストラリア(関係するアジアの港まで輸送)から供給できます。3地域で発表されている2030年までの水素電解装置容量はすでに合計60GWを超えているため、この航路で初期の脱炭素化に取り組むための燃料供給は確保できる見込みです。さらに、荷主を含め、航路のバリューチェーン全体で脱炭素化への需要が高まっています。また、この航路で輸送される貨物のかなりの部分は、店頭価格を大幅に引き上げることなく、荷主が最終消費者と費用を分担できる特性を備えています。
クリーンエネルギーへの移行に向け、世界経済フォーラムはどのような取り組みを行っているのでしょうか。
この航路向けのゼロエミッション燃料が、中東やオーストラリアなどの低コスト地域から供給されると仮定しても、2030年には船舶運航者の総保有コストが35~45%増加すると予想されます。荷主からの需要が見込まれることは、最近の「coZEV 2040 アンビション・ステートメント」にも表れています。対象を絞った需要連合や、回廊に特化したブック・アンド・クレーム制度などの仕組みによって、追加費用をバリューチェーン全体で分担できる可能性があります。こうした仕組みを世界規模で開発・実施するのは複雑ですが、回廊のグリーン化に共通の利害を持つ企業間で回廊ごとの協定を結べば、行動を起こすハードルを下げ、世界的な解決策のひな型づくりに役立ちます。
政策も重要な役割を果たします。この回廊は鉄鉱石航路より多くの国を通りますが、EUの「Fit for 55」パッケージを実施するだけでコスト差を25%縮小できます。また、回廊から得られる収益をゼロエミッション船の支援に再投資すれば、コスト差を完全になくせる可能性があります。
ゼロエミッション海運の未来に向けた歩み
詳細に検討した2つの回廊は、報告書で取り上げた選択肢のすべてではありません。実際、分析からは、実現可能な代替案がいくつも存在することが示唆されます。ただし、この2つの事例は業界の移行に向けた重要な教訓を示しています。教訓をできる限り明確にするため、私たちは回廊構築のロードマップも提案しました。初期の障壁を乗り越え、2030年までに回廊を実質的に展開するために必要な手順を示しています。
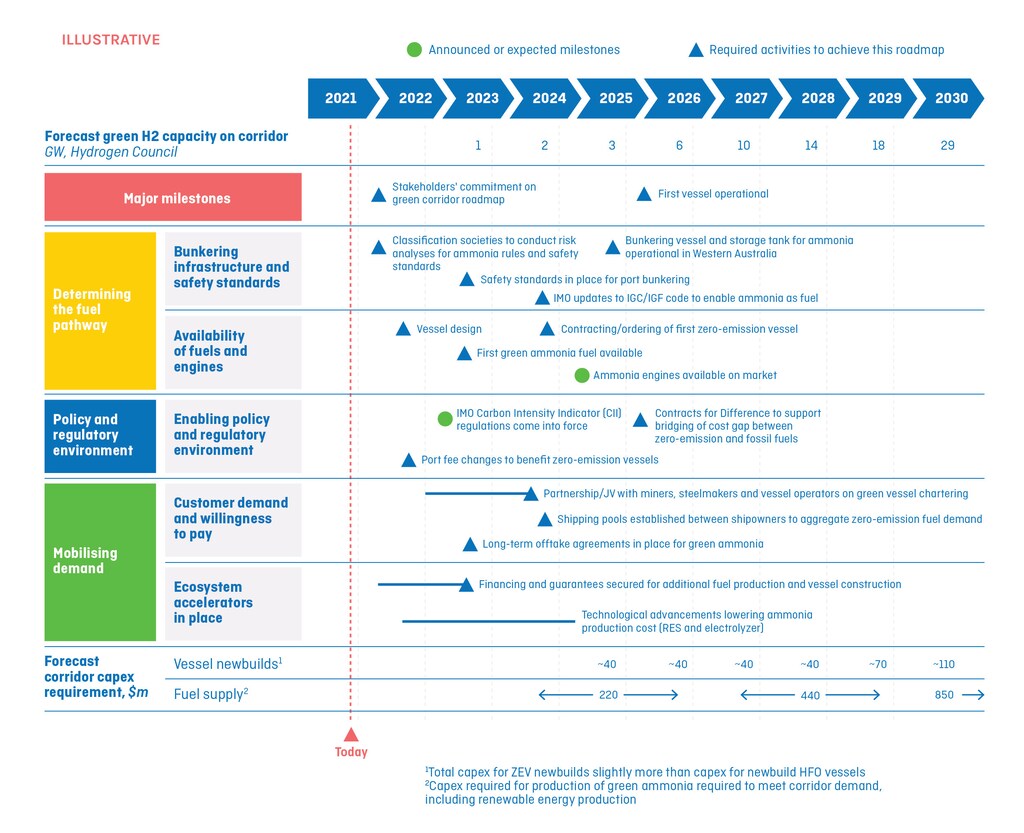
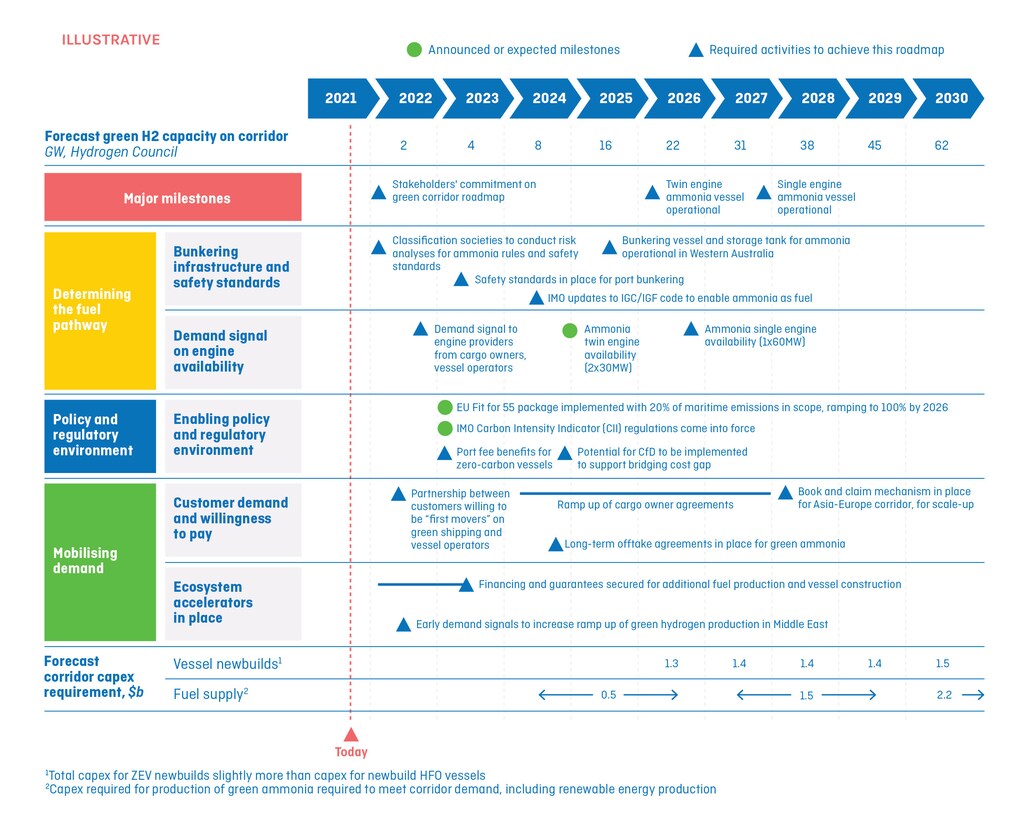
ゼロエミッション海運への世界的な移行は、IMO、各国政府、海事業界の誰にとっても複雑な課題です。しかし、象を食べる最善の方法が一口ずつであるなら、グリーン回廊は今の状況に適した規模かもしれません。業界が取り組むのに十分な大きさでありながら、手に負えないほど大きくはありません。私たちの取り組みは、グリーン回廊を構築する実現可能で影響力の大きい機会が存在し、ゼロエミッション海運への機運を大きく高め得ることを示しています。




