世界資源研究所によると、退役したEVバッテリーは2040年までに世界全体で2,050万トンに達する可能性があります。
退役バッテリーの増加に対応するには、業界により優れた仕組みが必要です。一部の商業プロジェクトはすでにこの課題に取り組んでいます。
有望なアイデアを拡大し、インパクトにつなげることは、世界経済フォーラムのニュー・チャンピオンズ年次総会(「サマーダボス」としても知られる)が2026年6月23~25日に中国で開催されるにあたり、主要な焦点となっています。
クリーンエネルギーを活用したモビリティには電動化が不可欠です。しかし、初期世代の電気自動車(EV)が退役期を迎えるなか、EVバッテリーの使用済み(EOL)管理は、クリーンモビリティへの移行にとって重大な課題となっています。
中国では、82万トンの退役EVバッテリーが年末までに発生する可能性があると、中国の調査機関EVTankによる2025年の推計は示しています。一方、世界資源研究所は、退役EVバッテリーが世界全体で2,050万トンに達する可能性があると予測しています。
EV業界がこうした増加量に対応できる態勢にあるかは明らかではありません。中国は世界のバッテリーリサイクルインフラで最大の割合を占めていますが、推定で退役バッテリーの20~30%はいまだ規制されていない経路で処理されています。世界全体での対応状況はさらに不透明です。たとえば英国では、処理能力の制約により、使用済みEVバッテリーの90%が未処理のままです。
明らかな廃棄物管理の不足に加え、こうした兆候は、より根本的な問いを浮き彫りにしています。クリーンモビリティへの移行を支えるシステムは、その移行の規模に見合う速さで進化しているのでしょうか。
EOLシステムの拡充を遅らせるコスト
バッテリーのEOLシステムは進展しているものの、EVの普及はEOL処理能力を上回ると予想され、バリューチェーン全体に波及的な影響をもたらします。
上流では、EOL管理能力が限られているため、未使用の原材料への依存が強まります。一次採掘への依存は環境負荷と世界の商品市場へのエクスポージャーを高め、価格変動、地政学的リスク、その他の供給途絶に対するEVセクターの脆弱性を増幅させます。
EVバッテリーに使われる重要鉱物へのアクセスは、自動車メーカー、バッテリーメーカー、政府にとって戦略的な懸念事項です。そのため、材料の回収は、強靭なEVサプライチェーンの重要な要素です。国際エネルギー機関(IEA)は、バッテリーのリサイクルによって、2050年までに新規採掘されたリチウムとニッケルの世界需要を削減できる可能性があり、その削減幅はコバルトで40%に達すると見ています。その結果、同年までに、エネルギー転換に用いるリサイクル鉱物の市場価値は2,000億ドルに達する可能性があります。

下流では、連携した拡大戦略がなければ、使用済みバッテリーが規制されずに廃棄されたり、非公式に取り扱われたりする可能性が高まります。また、価値ある材料がEOLバッテリー内に閉じ込められたままだと、回収可能な経済価値が大きく失われ、資源の循環フローの効率も低下します。
その結果、リサイクルは下流の廃棄物管理機能ではなく、戦略的な産業活動としてますます捉えられています。政府は、ライフサイクルを重視した規制や産業政策を通じて、この転換を後押ししています。たとえば、EUバッテリー・ブースターは2026年6月11日に発表され、競争力と強靭性を備えたバッテリー産業の主要な要素として、サーキュラリティ、材料回収、リサイクルを挙げています。また、15億ユーロの支援策も盛り込まれています。同時に、BYDやCATLなどのEVメーカーはすでに、リサイクルを事業運営に組み込んでいます。
したがって、この循環を確立することは、環境問題であるだけでなく、資源安全保障、産業競争力、長期的なサプライチェーンの強靭性に関わる課題にもなりつつあります。
EVバッテリーの経済価値を延ばす
EVバッテリーは一般に、充電容量が当初の性能の約70~80%まで低下すると寿命を迎えたと見なされます。この段階では車両に適さなくなっても、ほかの用途に使えるだけのエネルギー密度は保たれています。
車両から取り外されたEVバッテリーは、定置型蓄電や軽量モビリティ用途など、負荷の小さい用途に再利用できます。たとえば、産業用車両などです。これにより、未使用の重要鉱物への需要を抑え、資源効率を高められます。
Smartvilleなどのスタートアップは、再利用したEVバッテリーを基盤とする家庭用蓄電システムを展開しています。一方、ルノー・グループは、再製造部品やセカンドライフ製品の提供を模索しています。
ただしIEAは、試験、認証、再梱包のコストが引き続き採算性を損なう要因となっていると指摘しています。また、セカンドライフ用途が世界の蓄電容量に占める割合は、限定的にとどまると予想されています。そのため、これは一時的な延長にとどまり、大規模なリサイクルインフラの必要性をなくすのではなく、先送りするものです。
サーキュラーバッテリー経済の構築
EVバッテリーを使い切った後に価値を回収するには、リサイクル技術だけでは不十分です。使用済みバッテリーには、リチウム、ニッケル、コバルトなどの価値ある材料が相当量残っています。こうした材料の需要が増すなか、EOLバッテリーは依然として資源の潜在的な供給源です。
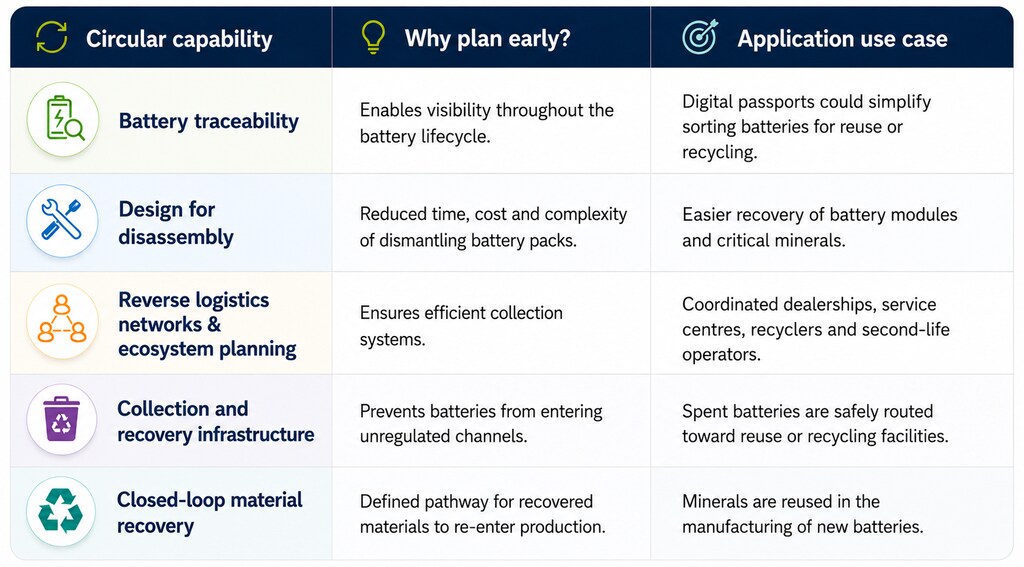
ただし、製造工程で出るスクラップとは異なり、退役バッテリーは化学組成や状態がさまざまで、回収、輸送、処理が必要です。そのため、EVバッテリーの循環を実現する取り組みは、バッテリーが退役するずっと前、製品の初期設計、製造、サプライチェーン計画の段階から始める必要があります。
世界経済フォーラムの白書、「循環型サプライチェーンを拡大する技術」は、大規模な退役が始まってから後付けするよりも、計画の初期段階でリバース・ロジスティクス網、回収システム、材料のトレーサビリティ、回収インフラを組み込むことで、それらの効果が大幅に高まることを示しています。
EOL EVバッテリーが切り開く新たな産業フロンティア
EVバッテリーのリサイクル市場は、2034年までに917億ドルに達すると予測されています。したがって、EOL EVバッテリーをめぐる現在の拡大の遅れは、大きな産業機会を意味します。重要鉱物の供給が逼迫し、規制要件が拡大するなか、EOLバッテリー管理は廃棄物問題から戦略的な産業能力へと変化しつつあります。
最終的に、電動モビリティへの移行は、普及を加速させるだけの問題ではありません。バッテリーと車両のライフサイクル全体を管理するために必要なシステムを構築することも重要です。導入が拡大するにつれ、EOLインフラは、より広範なクリーンエネルギーへの移行を左右する制約要因、あるいは推進要因となります。
その結果、製品やサプライチェーンの設計にサーキュラリティを組み込む企業は、資源安全保障、事業の強靭性、コンプライアンス、コスト管理において、長期的な優位性を得られる可能性があります。
フォーラムは、2026年6月23~25日に中国で開催される「サマーダボス」を前に、イノベーションが画期的な成果から拡大、そしてインパクトへと進む過程に焦点を当てています。最新情報をチェック。





