世界の運輸部門は、炭素排出源として4番目に大きく、脱炭素化を進める必要がある。
短期的な削減は、軽量車両部門で最も実現可能性が高い。
供給側の政策は、ハイドロカーボン資源に恵まれた国々の参加を促すうえで、より効果的となりうる。
ハイドロカーボン燃料は、商業的に取引されるエネルギー消費の80%以上を占めている。化石燃料の豊富さ、利便性、そして手頃な価格は、経済成長をもたらし、数十億人の生活を向上させてきた。しかし、燃焼に伴う排出や気候変動への課題は大きく、世界の政策立案者は、温室効果ガス(GHG)排出によって引き起こされる地球の気温上昇を抑制しなければならない。
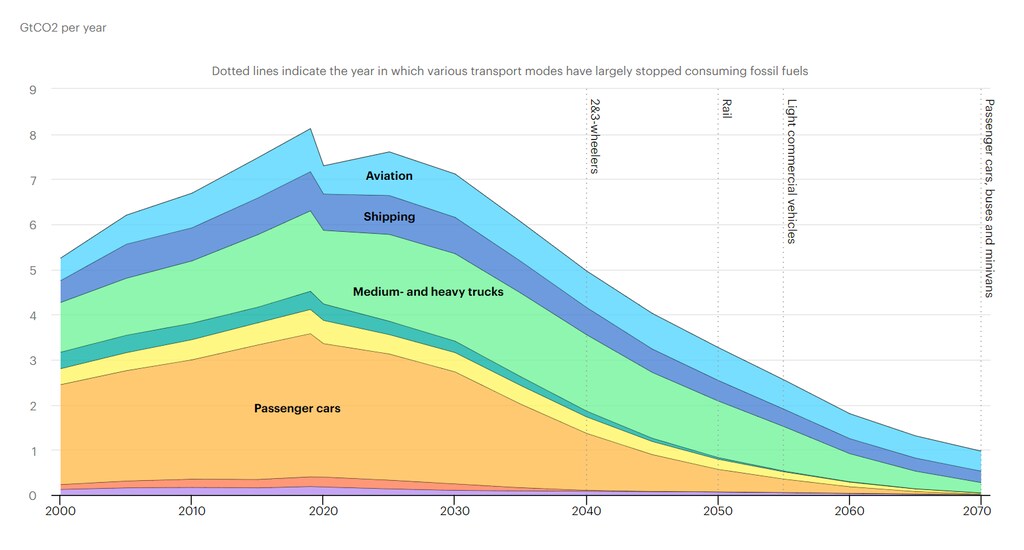
世界の運輸部門は、GHGの排出源として4番目に大きく、約世界のエネルギー関連CO2排出量の23%を生み出している。運輸部門の排出量の約73%は乗用車やトラックを含む道路車両に由来し、22%は航空機と船舶、1%は鉄道に由来する。運輸部門におけるGHG排出削減は、パリ協定の目標達成に大きく貢献すると見込まれている。
長距離の大型輸送(トラック、鉄道、船舶、航空機)におけるGHG排出削減には、これらの車両区分向けのグリーン技術がまだ商業化されていないため、大規模な研究開発のブレークスルーと政策介入が必要となる可能性が高い。運輸部門における短期的なGHG排出削減の大半は、すでに商業化されている技術である、軽量車両(LDV)およびバスの電動化によって実現すると予測されている。
走行時排出に対する補助金
世界各国の政府は、LDVの電動化を支援するため、さまざまな政策を導入してきた。電気自動車の初期価格を引き下げるための税制優遇やその他のインセンティブは、最も一般的に用いられている政策手段の一つである。こうしたモデルを用いて、ハイドロカーボン資源に恵まれた経済国であるノルウェーは、欧州で最も高いEV普及率を達成した。しかし、こうした措置は高コストになりうる。EV代替車への補助金を通じて走行時のCO2を削減するコストは1トンあたり最大1,000ドルに達する可能性があり、炭素削減に向けた他のアプローチと比べて大幅に高くなる。
需要側の施策は消費者にインセンティブを与えることができるほか、自動車メーカーがEVへの研究開発投資を回収するのを助け、EVをより高い価格で販売することを可能にすることで、自動車産業を後押しする役割も果たす。これらのインセンティブは、地域のイノベーションと製造業を支援するために設計された、政府のエネルギー・環境政策および産業政策の一部である。
化石燃料拠点への働きかけ
現地にEV製造業が存在しない国では、需要側の政策を正当化することは難しく、これは現在、中東・北アフリカ(MENA)地域の国々に当てはまる。さらに、MENA地域およびユーラシアにおけるEVに対する市場障壁は、ハイドロカーボン燃料の利用を優遇する傾向にある政策によって悪化しており、運用コストの優位性を低下させることで、消費者による電気自動車の導入インセンティブを弱めている。大半のMENA諸国では、化石燃料に対する政府の支援は時間をかけて段階的に縮小されつつあるが、ユーラシアの経済国は、この分野で非常にゆっくりとした歩みを続けている。
化石燃料が豊富な地域に対する代替的なアプローチとして、特にGHG排出削減を長期的に、かつ費用対効果を高く実現することが目標である場合には、燃費基準などの技術中立的な供給側の政策を重視することが挙げられる。こうした政策は、より厳格な技術中立的な性能基準と、低排出車両の普及を促すクレジット制度を組み合わせたものに基づいている。このような技術中立的な基準は、高効率のガソリン・電気ハイブリッド車や高圧縮内燃機関車を、手頃な暫定的解決策として活用する可能性をもたらす。長期的には、移動式の炭素回収技術を含め、代替技術が利用可能になった時点で、それらを活用する可能性もある。
サウジアラビアは、サウジ省エネルギーセンターが主導し、燃費基準を導入した最初期のMENA諸国の一つである。同地域以外では、欧州連合のLDV向けCO2排出基準の最近の改定が別の例として挙げられる。この場合、GHG排出削減の速度と規模は、実施された基準がどの程度厳格であるかに左右される。
EVは走行時には排出を伴わないが、EVを充電する電力を供給するエネルギーミックスを考慮し、その利用に伴う実質的な炭素排出量を算出することは有益である。理想的には、EVの充電に用いられるエネルギーは、低炭素または炭素中立の電源から発電されるべきであり、そうすることで、EVの普及が内燃機関(ICE)車によって生じる水準よりも全体の実質排出量を低くすることにつながる。
時間帯別料金制度は、意図された便益を十分に享受できるよう、望ましい時間帯での充電を促すことにもつながる。さらに、EV普及の今後数年の成長予測は、エネルギー消費量やピーク負荷の大幅な増加をもたらすとは予想されていない点にも留意すべきである。
EV普及に対する障壁
水力、太陽光、風力などの再生可能エネルギーを一定の割合でエネルギーミックスに含む国は、EVの導入により適している。例えば、ジョージアやタジキスタン(いずれも水力発電の比率が相当程度)は、近年、電動都市交通への投資を増やしている。
これは、安価で豊富な化石燃料を有する国々がEVを導入し、排出を削減できないということを意味するわけではない。ハイドロカーボン資源に恵まれた国々は、限界的な電源から、より低排出の代替手段へと発電を転換することができる。例えば、サウジアラビアは、2030年までに電力需要の50%を再生可能エネルギーで賄い、残りを天然ガスで供給するという野心的な目標を発表している。再生可能エネルギーの電力コストに加え、EV向けバッテリーのコストも急速に低下している。この傾向が続けば、EVは最終的には、MENAおよびユーラシア地域を含む新興市場において、一般的な利用に適するようになる可能性がある。
しかし、コアとなるバッテリー材料(例:コバルト、リチウム)の需要が急速に増加し、供給が制約されると、原材料コストが大幅に上昇する可能性がある。こうしたコスト上昇は、バッテリー価格、ひいては電気自動車の価格を押し上げ、短期的にはEV普及の障壁となりうる。
もう一つの障壁は、EV充電インフラの普及が不十分であることである。今後は、車両の相当割合がEVになる将来を見据えて道路を整備しなければならない。これは、計画・設計段階において、道路回廊に既存の給油所内の高容量EV充電器を備える必要があることを意味する。そのためには、多くの場合、大量のエネルギーを消費するこれらの急速充電器に対応できるよう、地域の電力網と変電所を増強することが重要となる場合がある。
都市における大気汚染などの課題は悪化し続けており、有権者が地方自治体に対してグリーン政策を推進するよう、より強い圧力をかけるきっかけとなるはずである。都市は、ユーラシアにおけるEVモビリティ転換の推進役になる可能性が高く(例:カザフスタン、ウズベキスタン、アゼルバイジャン)、多くの都市がグリーン開発の概念を取り入れ、グリーンシティ行動計画(GCAP)を策定しつつある。GCAPは、EVモビリティ戦略の策定と、電動交通(バス、トロリーバス、タクシー、地下鉄、ライトレール交通システム)への投資の優先化に重点を置く。ボトムアップの圧力は、市長や市議会に対して、電力供給の脱炭素化と並行して、交通の電動化を加速させるよう促すだろう。
適切な政策の組み合わせと、電力部門と交通部門の相乗効果、さらに責任ある政府に対する多国間開発銀行による支援的な投資により、化石燃料への依存度が最も高い国々を含むすべての国が、運輸に由来するGHG排出量を削減する機会を有している。




