自然災害がグローバル・バリューチェーンに及ぼす直接的な影響については、すでに多くの研究で明らかにされています。
しかし、長期的な影響についてはほとんど分かっていません。
4人の経済学者は、2011年の日本の地震が自動車および電子機器のサプライチェーンに及ぼした長期的影響を、輸入データを用いて検証しています。
その結果、特に日本への依存度が高かった製品ほど、輸入先が新たなサプライヤーへ移行していたことが分かりました。
経済学者らは、こうした調達先の切り替えのパターンがCOVID-19のパンデミックにも当てはまる可能性があると予測しています。
COVID-19はグローバル・バリューチェーン(GVC)を混乱させました。一部の専門家は、企業が生産コストの低減を追求するのをやめ、生産の現地回帰(リショアリング)、近隣国への移転(ニアショアリング)、および/または生産拠点の多様化によって、より強靭な生産体制を構築する方向に転じると予想しています(Javorcik 2020、Kilic and Marin 2020、Lund et al. 2020、UNCTAD 2020)。これに対し、過去数十年にわたって生産の国際的な分散を支えてきたのと同じ技術的・制度的要因により、政策環境に根本的な変化がない限り、COVID-19後にGVCが縮小することは考えにくいとする見方もあります(Antràs 2021、Baldwin 2020)。
自然災害がグローバル・バリューチェーンとその組織形態に及ぼす長期的影響は、突き詰めれば実証的な問いです。企業が新たなリスクに直面した際にどのように行動するかを理解するため、私たちは最近の論文で、2011年の日本の地震後に貿易パターンが長期的にどのように調整されたかを検証しました(Freund et al. 2021)。その結果、リショアリング、ニアショアリング、多様化は起こりにくい一方で、生産は輸入国が強く依存していたリスクの高い国から離れ、低コストの生産国や大規模国へと移行する可能性が高いことが示唆されました。
自然災害と貿易に関する既存の文献の大半は、GVCが短期的に国内(Carvalho et al. 2016)および国際的(Boehm et al. 2019)にどのように衝撃を伝播させるかに焦点を当てています。日本の地震に関する文献は、日本のサプライヤーに代替先がほとんどなかったため、直後の影響が極めて大きな混乱をもたらしたことを示しています。Boehm et al.(2019)は、米国に進出していた日本の多国籍企業が中間財へのアクセスを失い、その結果、生産が大幅に減少したことを明らかにしています。100点以上の部品が不足したことで、トヨタの北米事業は数週間にわたり稼働率30%での操業を余儀なくされました(Canis 2011)。
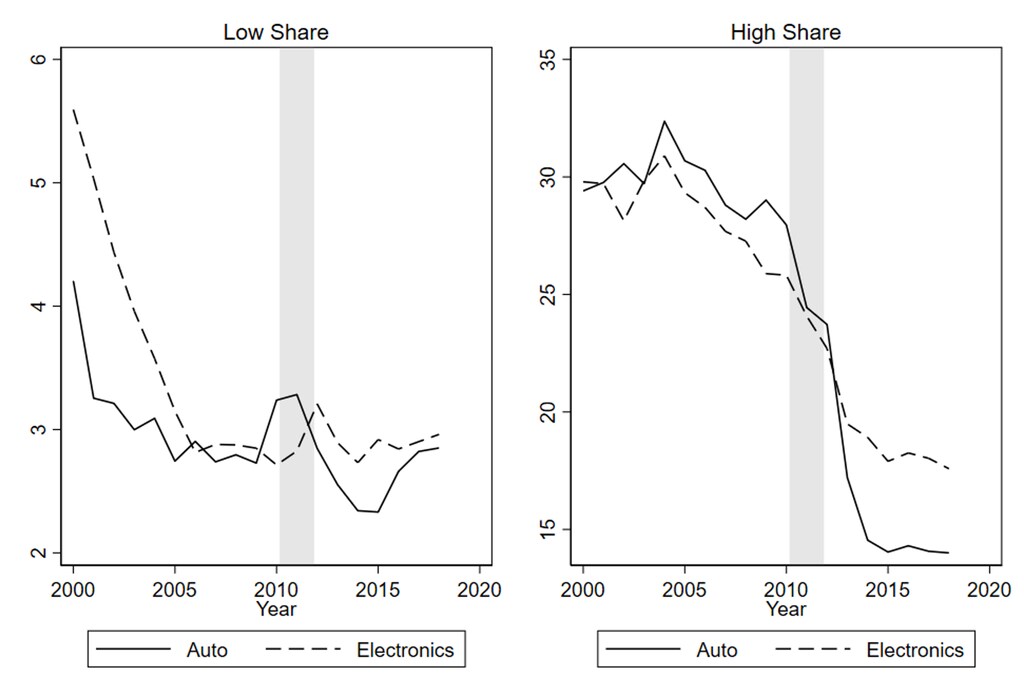
私たちはその代わりに、日本の衝撃が貿易パターンに及ぼした長期的影響に焦点を当て、自動車と電子機器という2つのGVC依存度の高い産業のデータを用いました。主な結果は、輸入国が、依存度が特に高かった商品について日本の供給元から離れていったというものです。図1は、自動車大手の生産国であり電子機器の輸出国でもあった輸入国グループによる、日本からの自動車および電子機器製品の輸入シェアの平均値を示しています。左のパネルは、地震前に日本が主要な供給国ではなかった製品(すなわち、その国の当該製品の全輸入量の15%未満を占めていた製品)について、日本からの輸入シェアを示しています。右のパネルは、日本の供給元への依存度がより高かった輸入製品(すなわち、製品ラインの全輸入量の15%超を占めていた製品)に焦点を当てています。この図から、2011年の地震後、日本への依存度が最も高かった輸入国と製品の組み合わせにおいて、日本の供給元への依存が急激に低下したことが分かります。両産業とも、地震は既存の減少傾向を加速させたように見えましたが、自動車産業では10%を超える急激な落ち込みが見られました。こうした持続的な減少は、大きな衝撃がサプライチェーンの部分的な再編をもたらすことを示しています。依存度の低い輸入国は、衝撃後にほぼ危機前の水準に戻った一方で、依存度の高い生産者は生産構造を変える傾向がありました。この結果は、Zhu et al.(2016)の結果を補完するものです。Zhu et al.(2016)は、日本企業の2010年から2013年の企業レベルの投資データを用いて、地震によって被災の大きかった県の企業において、日本からの製造業のオフショアリングが増加したことを示しています。
日本からの輸入の変化とは別に、2011年の地震が輸入の多様化や、生産のリショアリングまたはニアショアリングをもたらしたかどうかも検証しました。やや意外なことに、2011年の地震前に日本への依存度がより高かった輸入国は、自動車と電子機器のいずれにおいても輸入の多様化を進めていませんでした。また、各国が生産を国内に戻したことを示す証拠もありません。実際、2011年の地震前に日本への依存度がより高かった輸入国は、他の輸入国よりも輸入総額を大きく増加させており、これはリショアリングではなく、オフショアリングの強化と整合的です。
重要な問いの一つは、2011年の地震後にサプライチェーンが日本から移動するにあたり、どの国がその穴を埋めたかというものです。私たちは差分の差分分析(difference-in-differences analysis)を実施し、日本への依存度が高かった製品の貿易パターンの変化を他の製品と比較するとともに、輸入国および製品ごとの時間変動する固有の衝撃を統制しました。その結果、衝撃後の数年間においては、生産拠点の移転の判断は政策よりも主に経済の基礎的条件によって左右されていたことが分かりました。移転の主な受益者は、主要輸出国ではなく発展途上国であり、生産は規模の大きい国へ移転する傾向がありました。このことは、輸入国が大量生産が可能な低コストの供給元を求めていたことを示唆しています。サプライチェーンが地域的に集約化した、あるいは輸入国が近隣の供給元を求めたことを示す証拠はありませんが、輸送コストが特に高い最終組立車(final autos)の場合は例外でした。
自動車と電子機器のいずれにおいても、中間財の輸入は最終財の輸入よりも衝撃による影響が大幅に小さく、これはMartin et al.(2021)の中間財貿易の持続性に関する研究とも整合的です。この結果は、GVCの結びつきが、危機後に解きほぐすことが難しい形で各国を結びつけていることを示唆しています。
COVID-19とグローバル・バリューチェーンの再編
本研究の結果をCOVID-19の危機にそのまま機械的に当てはめることはできませんが、輸入の混乱に対して企業がどのように反応するかについて、いくつかの証拠を提供しています。第一に、企業は必ずしもリスクを減らすためにリショアリングやニアショアリングを行うとは限りません。生産拠点が近いほど管理がしやすくなる可能性はあるものの、それが必ずしも混乱からの保護になるわけではなく、コストが法外に高くなる可能性もあります。第二に、サプライヤーの多様化の拡大は実現可能ではないかもしれません。多様化は、特定の地域での衝撃からの保護をより強化できる一方で、生産の規模の経済を犠牲にし、低コストで生産でき、基準やカスタマイズの要件を満たす多数のサプライヤーを探して関係を構築するためのコストも伴います。第三に、中間財は最終財に比べて新たなサプライヤーに置き換えにくいため、GVCは標準的な貿易よりも解きほぐすことが難しく、既存のネットワークが持続しやすくなる可能性があります。
日本の衝撃とCOVID-19の危機の重要な違いは、前者では工場が破壊されたのに対し、後者では工場が破壊されていない点です。生産能力の喪失は、日本からの移転を加速させ、拡大させた可能性があります。変動生産コストのわずかな差が、新たな生産拠点への移転をめぐる企業の判断に、より大きく影響するからです。現在の状況では、無傷の工場は現状にとどまることに有利に働いています。既存施設の生産コストは、新たな施設に必要となる投資を含めた生産コストと比べて、依然として比較的低いのです。パンデミックによって一部の産業で生産見通しが悲観的になったり不透明になったりすることも、変動生産コストがより低い地域への移転による利益を減少させることで、現状維持を強める可能性があります。こうした構造的な惰性は、日本の地震への対応と比べて、現在の貿易パターンの持続性をさらに強めるでしょう。
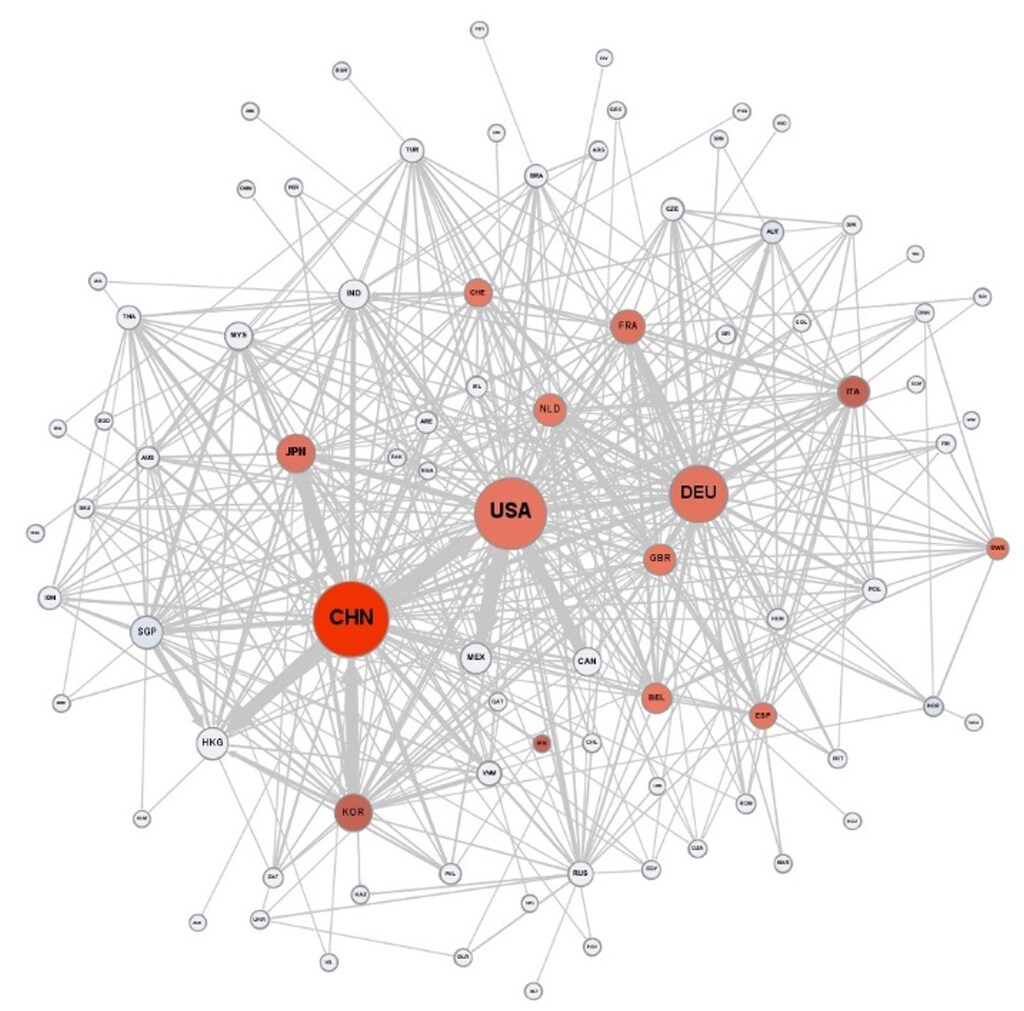
最大の不確定要素は政策です。政府は、地政学的な懸念に加え、調整の失敗と認識されるものがあるため、COVID-19に対応した企業の判断を待たない可能性があります。一国内の一企業にとっては効率性を優先することが最適であっても、それが単一の供給元への過度な国家依存につながるのであれば、すべての企業にとって最適とは限りません。その結果、リショアリングへの補助金や、どの国にも過度に依存しないようにするための関税引き上げが行われるかもしれません。特に、中国は多くの製品において貿易とGVCの主要拠点となっています(図2)。大規模な政策転換、あるいはその脅威そのものが、国家的または世界的な依存度が高い製品について、企業に別の調達先を探すよう促す可能性があります。多くの発展途上国は、この転換を世界の製造業生産への参加を強化する好機と捉えています。
世界経済フォーラムは、自然災害や人道危機に対する、より効果的な対応の開始にどのように貢献してきたのでしょうか?
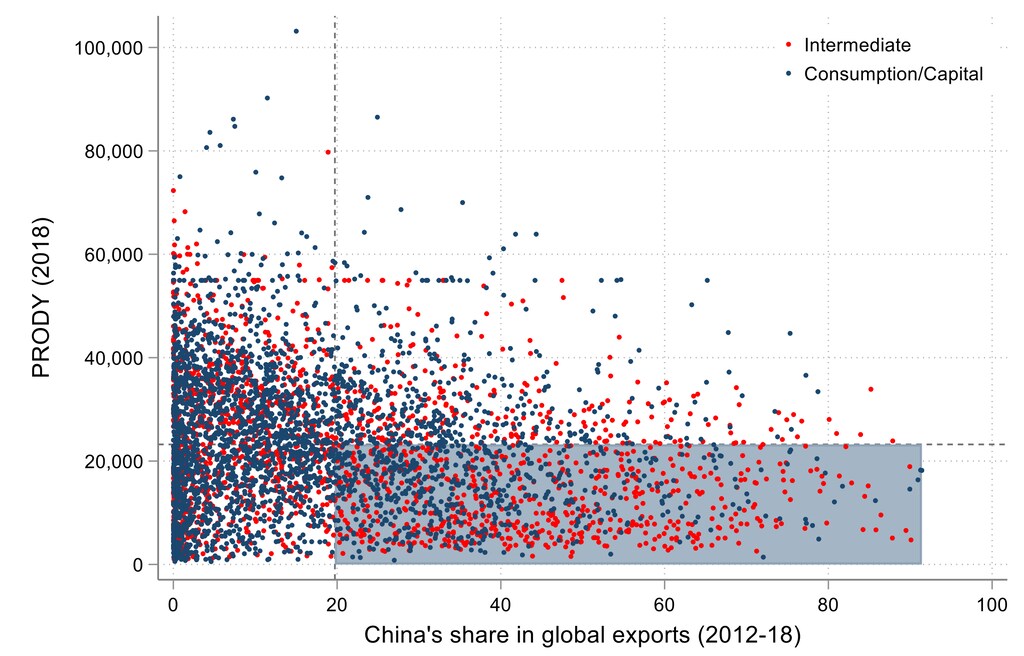
発展途上国への移転が最も容易な製品はどれか? 図3は、すべてのHS6桁製品について中国の世界輸出シェアと、当該製品の典型的な輸出国の所得水準(いわゆるPRODY指数)を示しています。右下の象限に位置する製品は、中国が主要輸出国であり、生産が他の発展途上国へ比較的容易に移転しうる製品です。このグループに属する1000以上の製品には、中間財と最終財の両方が含まれています。一般に、中国のシェアが高く、PRODYが低い製品は、単純な製造品であり、大部分が最終財である傾向があります。自動車と電子機器の中では、このカテゴリーに属する製品は主にラジオやテレビの部品です。重要な留意点として、政府は、ハイテク製品や医療製品など、戦略的な産業を対象に政策介入を行う可能性が高いことが挙げられます。世界が中国からの輸出に最も依存している製品の多くは、傘、クリスマスツリーのライト、電気トースター、造花といった単純な製造品であるため、政策介入によって生じる再編から発展途上国が利益を得られる余地は限られているかもしれません。
参考文献
Antràs, P(2021)。「脱グローバル化? COVID-19後の時代のグローバル・バリューチェーン」、2021年ECBフォーラム:変化する世界における中央銀行、会議録。
Baldwin, R(2020)、「COVID-19とGVCに関する先を見据えた考察」、世界銀行講演、4月22日。
Boehm, C E、A Flaaen、N Pandalai-Nayar(2019)、「投入の連関と衝撃の伝播:2011年東北地震に関する企業レベルの証拠」、Review of Economics and Statistics 101(1): 60-75。
Canis, B(2011)、The Motor Vehicle Supply Chain: Effects of the Japanese Earthquake and Tsunami, Congressional Research Service。
Carvalho, V M、M Nirei、Y U Saito、A Tahbaz-Salehi(2016)、「サプライチェーンの混乱:東日本大震災からの証拠」、CWPE1670。
Freund, C、A Mattoo、A Mulabdic、M Ruta(2021)、「Natural Disasters and the Reconfiguration of Global Value Chains」、世界銀行政策研究ワーキングペーパー 第9719号。
Javorcik, B(2020)、「Global supply chains will not be the same in the post-COVID-19 world」、Baldwin R および S Evenett 編、COVID-19 and Trade Policy: Why Turning Inward Won’t Work、 CEPR Press。
Kilic, K および D Marin(2020)、「How COVID-19 is transforming the world economy」、VoxEU.org、5月20日。
Lund, S、J Manyika、J Woetzel、E Barriball、M Krishnan、K Alicke、M Birshan、K George、S Smit、D Swan(2020)、「Risk, resilience, and rebalancing in global value chains」、McKinsey Global Institute。
Martin J、I Mejean、M Parenti(2021)、「Relationship Stickiness, International Trade, and Economic Uncertainty」、Working Papers ECARES 2021-03、ULB -- Universite Libre de Bruxelles。
Taglioni D、A Mattoo(2020)、「COVID-19: An unusual shock in the age of GVCs」、世界銀行、未刊行原稿。
UNCTAD(2020)、World Investment Report 2020: International Production Beyond the Pandemic, New York and Geneva: United Nations。
Zhu L、K Ito、E Tomiura(2016)、「Global Sourcing in the Wake of Disaster: Evidence from the Great East Japan Earthquake」、RIETI Working Papers 2016。




