2020年は、鉱工業生産と財貿易の双方で、第二次世界大戦以降で最大級の貿易縮小と生産量の落ち込みが見られた。
しかしながら、世界貿易は2020年半ば以降、急速に回復した。
特定の財・サービスおよび貿易相手国に対する影響は、極めて多様であった。
2020年は、第二次世界大戦以降で最大級の貿易と生産量の縮小が見られた年であった。2020年上半期の世界の鉱工業生産と財貿易の落ち込みは、世界金融危機(GFC)の底における落ち込みと同程度の深刻さであった。しかしながら、その落ち込みは、より速やかに発生し、かつ解消されたため、2020年の回復はV字型に近いものとなった。さらに、特定の財・サービスおよび貿易相手国における貿易と生産への影響は、極めて多様であった。
パンデミック初期には、2020年の世界の商品貿易が二桁の減少になるとの予想があったが、実現しなかった。世界貿易は、2020年半ば頃から極めて速いペースで、ショックから回復した。
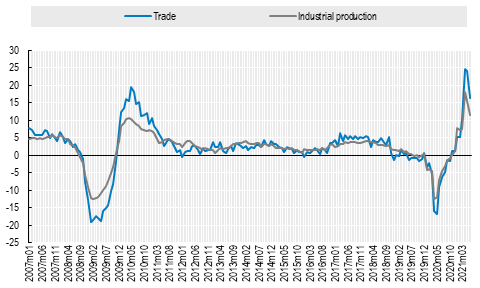
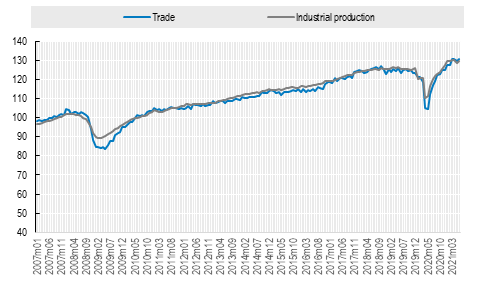
しかしながら、貿易の急落がすべての製品に同程度の影響を及ぼしたわけではなく、「rising tide(潮の満ち引き)」が世界の貿易システムのすべての部分を等しく押し上げたわけでもない。特定の財・サービスおよび貿易相手国における貿易への影響は、極めて多様な様相を示している。OECDの新たな論文(Arriola, Kowalski, van Tongeren, 2021)では、2020年の新型コロナウイルス感染症のパンデミック期に発生した、貿易の製品構成と地理的構成における詳細な変化の一部を明らかにしている。
2020年は、サービス貿易が財貿易よりも大きく落ち込み、回復も緩やかであった。当然ながら、旅行・観光サービスの貿易は劇的に減少した一方、電気通信やITサービスなどのデジタル配信型サービスの貿易は急増した。全体として、OECD加盟国のサービス輸出額は2020年に16.7%減少し、財輸出額の減少率(8.2%)の2倍に達した。これは、サービスが国際貿易におけるウェイトよりも経済全体において大きな割合を占めるため、貿易の調整に比べて生産量の調整が比較的大きくなった要因の一つである。
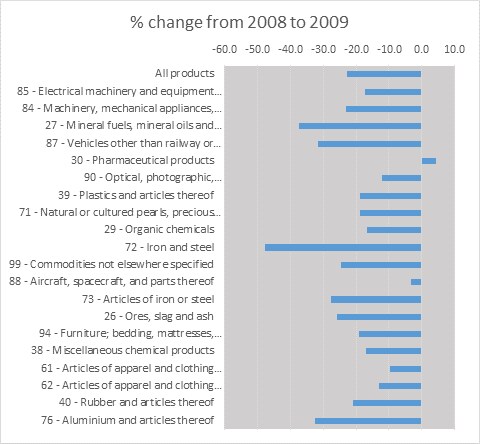
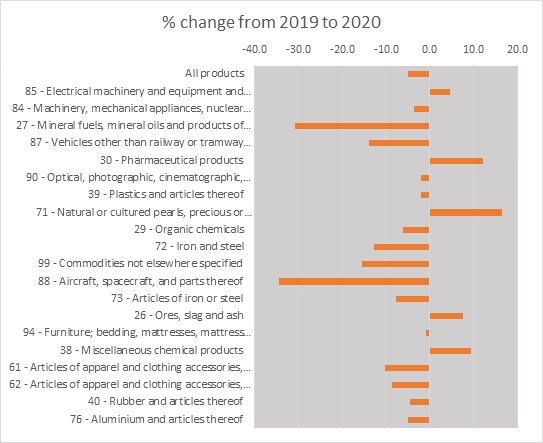
一部の財・サービスの貿易は急減した一方、他の財・サービスの貿易は著しく増加した。商品貿易の製品構成は大きく変化した。燃料、航空機、自動車、機械、鉄鋼などの一部の製品の貿易は急落した一方、防護具、医薬品、食品、そして家電や電子機器などの「巣ごもり需要」関連製品の貿易は増加した。
当社の分析によると、2020年の異なる製品カテゴリー間での貿易への影響のばらつきは、GFC期よりも大きかっただけでなく、過去20年間のいずれの年よりも大きかった。
パンデミック初期の数か月間は、一部の国際サプライチェーンに圧力がかかったが、データは、サプライチェーンが2020年後半の経済回復に重要な役割を果たしたことも示している。2020年のサプライチェーンの動向の中心はアジアであり、中国は商品輸出を大幅に拡大させた。また、他地域でのロックダウンや需要の変化によって生じた供給の空白を、中国や他のアジア諸国が埋めた結果、2020年にも輸入製品の輸送距離が引き続き増加した。これらの変化は、国際輸送部門における大きな混乱にもかかわらず生じた。
2021年の貿易成長:新たな勢いか、それとも滞貨の解消か?
世界貿易の量および(前年同期比の)成長率は、2021年5月と6月に過去最高水準に達した。これは部分的には、2020年上半期の深刻な貿易混乱(低い基準値をもたらした)を反映したものであり、2020年からの抑制されていた需要の解放や、国際サプライチェーンにおける滞貨の解消の効果と相まっている。需要は、半導体、プラスチック、家具、自転車など、生産と配送を時期的にずらすことが可能な、保存のきかない財において特に回復している。
とはいえ、多くの国では、2020年末の一時的な行動制限緩和の後、2021年初頭には再びロックダウンや規制の波が押し寄せ、需要、供給および国際貿易の重石となった。2021年上半期の回復は国によって不均一であり、そのペースも時間とともに変化し続けた。特に輸出を中心とした中国の貿易の伸びは、2020年下半期および2021年初頭において、他の主要経済国よりも顕著に速かった。これらの要因により、2021年の貿易回復の実際の全体的な強さを評価することは難しくなっている。
2020年に見られた変化のうち、どれが一時的なものにとどまるかは依然として不明であるが、一部は長期的な変化を示唆し、または長期的な調整をもたらす可能性が高いと思われる。とりわけ、製品、供給元、仕向地を問わず、貿易フローの変化が前例のないほど多様であることは、不確実性と調整コストが高いことを示しており、消費者、企業、政府に対し、新たなリスク軽減戦略を採用する、または既存の戦略を強化するための追加的なインセンティブをもたらしている。




