• 新型コロナウイルスの危機により、現代のサプライチェーンの脆弱性が明らかになった。
• 最新のデータは、危機の影響で中国、米国、欧州の貿易が週ごとに半減したことを示しており、経済への甚大な影響が見て取れる。
• 調達先の多様化とデジタル化は、より強靭でスマートなサプライチェーンを構築し、持続的な回復を確実にするための鍵となる。
COVID-19の世界的流行は、前例のない速度と規模で世界の貿易と投資を直撃した。多国籍企業はまず供給面の衝撃に直面し、続いて外出禁止措置を取る国が増えるにつれて需要面の衝撃に見舞われた。政府、企業、そして個々の消費者は、基本的な製品や原材料の調達に突然苦慮し、現代のサプライチェーンの脆弱性に直面することを余儀なくされた。より賢く、より強靭で、より多様なサプライチェーンを設計する緊急の必要性は、今回の危機から得られた主な教訓の一つである。
データが示すこと
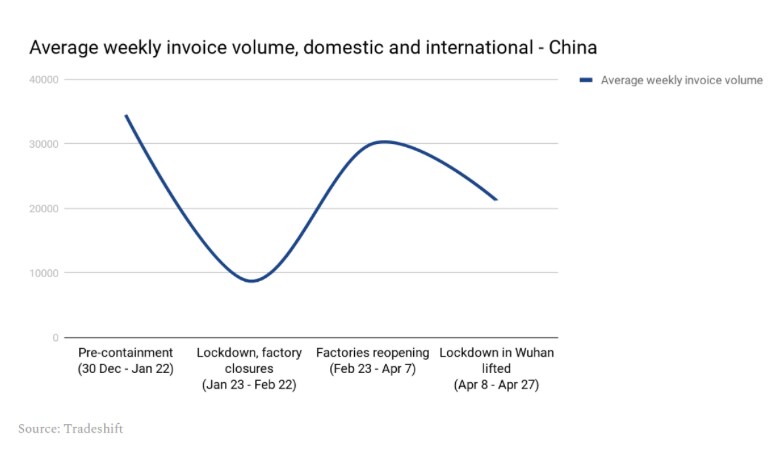
最新のデータは、サプライチェーン管理のグローバル・プラットフォームであるTradeshiftのデータによると、貿易と需要への影響の大きさが明らかになっている。当初の衝撃の影響は、今後数カ月にわたって続く可能性が示唆されている。中国では、2月中旬以降、国内および国際貿易取引が週ごとに56%減少した。米国、英国、欧州もこれに続き、4月初めには合計で26%の当初の減少、4月下旬にはさらに17%の減少が続いた。
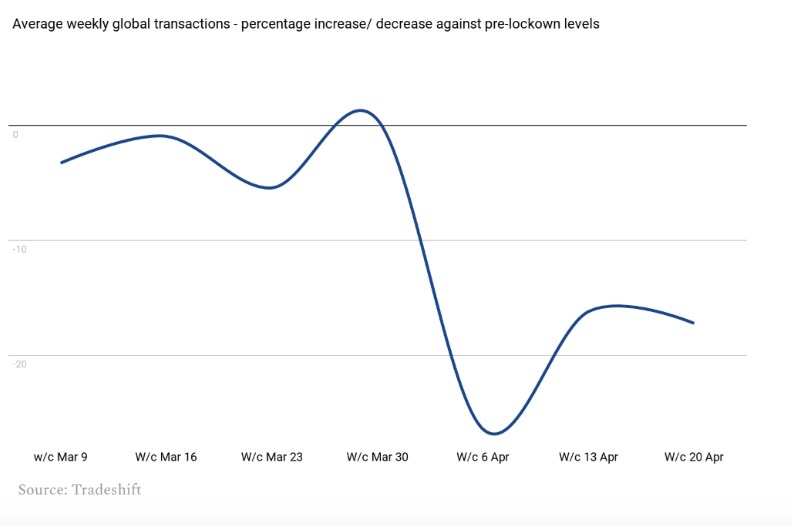
さらに、ロックダウンの影響を受けたすべての地域で貿易は横ばいとなっている。3月9日以降のTradeshiftプラットフォーム上の週間取引全体は、ロックダウン前の数値と比べて平均9.8%減少しており、3月末以降は請求書と注文の減少が顕著である。

世界貿易の縮小による副次的な影響は2つ表れている。1つは、請求書の決済に時間がかかるようになったことで、支払いが速くなるという従来の傾向が逆転している。Tradeshiftのデータによると、企業が請求書を決済するまでの平均日数は、2018年の36.8日に対し、2019年は36.7日であった。2020年第1四半期には、平均支払い期間が1.7%増加し、37.4日となった。
第二に、サプライチェーンを通じた注文の不足が、新規注文の減速と請求書の減少とともに、さらなる大波を引き起こしつつある。Tradeshiftプラットフォーム上の週間平均注文量は、3月9日以降15.9%減少した。同期間において、請求書は16.7%減少した。現時点では、企業はロックダウン前に行われた注文の代金をまだ受け取っているが、その受取額は枯渇しつつある。今後数カ月は、世界中のサプライヤーにとって非常に厳しい時期となる可能性がある。
最近の取り組みにもかかわらず工場の再開とロックダウン規制の緩和が進められているものの、中国は景気減速の広範な影響を引き続き受けている。工場は再開しているかもしれないが、消費者は購入していない。
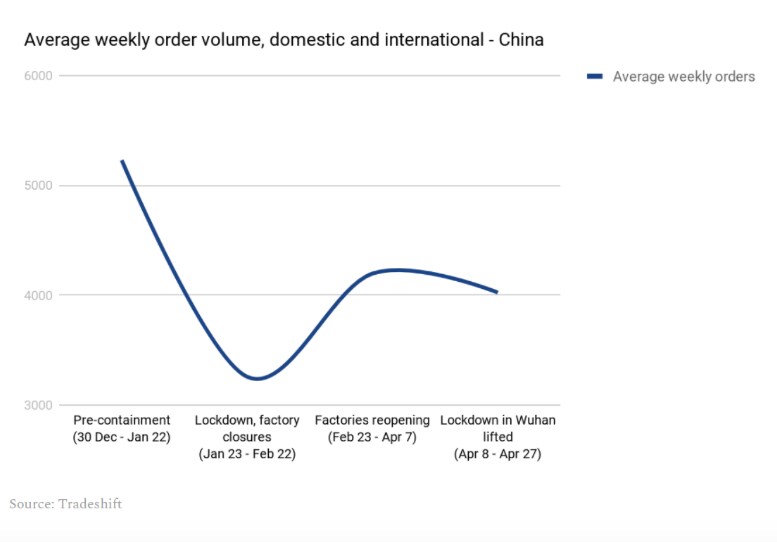
工場再開後、中国の貿易活動は一時的に急増したが、武漢でロックダウン措置が緩和された後も、その活動は停滞し始めている。より多くの企業が生産を再開するにつれ、中国の職場復帰率は徐々に上昇しているが、国内の状況は依然として大きく変化したままである。
中国の「世界の工場」としての評判も問題を引き起こしている。中国の多くの貿易相手国がロックダウン下にあるためである。輸出は中国のGDPの5分の1を占めている。米国やその他の主要な貿易相手国で注文が横ばいとなる中、中国が単独の条件で景気回復を主導できるかどうかは疑わしい。
世界経済のかなりの部分がいまだロックダウン下にある中、いわゆる「V字型」回復への楽観論は、ビジネスリーダーの間で後退し始めている。PwCの「4月CFOパルス調査」によると、キャッシュフローが最大の懸念事項であり、77%のCFOがコスト抑制策を実施している。回答者の56%は、3カ月以内に「通常どおりの事業」に戻れると考えているが、これは3月中旬に実施された調査の4月CFOパルス調査における90%から低下している。90%(3月中旬の調査実施時)。
各国政府と中央銀行は、システムに流動性を注入するため目覚ましいスピードで対応してきたが、こうした措置の効果は薄れつつある。多国籍企業の数が増える中、危機の現実は、自己保存とサプライヤーの支払い能力との間で、ますます厳しい選択を突きつけている。
中央値では、中小企業は手元の現金で27日間、支払い能力を維持するのに十分な現金を保有している。キャッシュフローが枯渇した場合、サプライチェーンに壊滅的な影響を及ぼし、回復期間を大幅に長期化させる可能性がある。ユニリーバなどの企業は、すでにサプライヤーへの支払いを早めることに合意している。ただし、こうした措置がすべてのケースで可能とは限らない。小規模サプライヤーがより良く運転資本を利用できるよう、金融の枠組みを適応させる必要がある。
未来の再構築
COVID-19は、リーン生産方式の原則に基づいて構築された複雑なグローバルサプライチェーンの脆弱性を露呈させた。これは特に医療分野に当てはまり、防護具の争奪戦は、コスト管理のみに駆り立てられた在庫管理や単一調達モデルに内在するリスクを浮き彫りにした。
中国のロックダウンの影響と、製造業の主要分野における中国の支配的地位は、現代のサプライチェーンの問題をさらに浮き彫りにした。中国の工場が閉鎖された際、製造業者は方向転換に苦慮したのは、サプライヤーの基盤に柔軟性が欠けていたためである。その結果として考えられるのは、グローバル企業が今後は中国だけに依存するのではなく、サプライチェーンを多様化していくことである。ベトナム、メキシコ、インドなどの製造拠点は、この変化から恩恵を受ける可能性が高い。
また、企業が生産を自国に戻そうとする中で、製造能力の分散化も進むと考えられる。この傾向は、自動化と少量生産のような動きとともに拡大しており、そのコストが非常に低くなったため、多くの国がサプライチェーンの一部を自国に戻し始めている。政策立案者は、特定の製品を国内または地域内で製造する必要があるかどうかを検討するよう、ますます圧力を受ける可能性がある。
サプライチェーンの新たなモデルへの移行は、世界貿易に付随する書類手続きの迅速かつ全面的なデジタル化によって支えられるだろう。
技術の急速な進歩にもかかわらず、買い手と供給者の関係は依然として主に紙ベースである。買い手と供給者の関係をデジタル化することは、強固なサプライチェーンを構築するための基本的要素であり、新たな供給者の特定と獲得にかかる時間を大幅に削減するだろう。人工知能やモノのインターネットなどの技術により、通常の供給者が混乱に直面した場合、サプライチェーンは代替の供給者へ迅速に切り替えられる可能性がある。
現在の危機は、時代遅れのプロセスに依存してきたシステムをリセットする好機である。スマートで機動力のあるサプライチェーンを創出することは、将来の嵐にも耐えうるグローバルな貿易・投資ネットワークを構築するための鍵である。




