新型コロナウイルス感染症(COVID-19)による混乱が、世界のサプライチェーンに劇的な変化をもたらしました。
バリューチェーンを再均衡させることで、コストを抑えながら、レジリエンスと持続可能性を高め、雇用を創出できます。
官民パートナーシップは、将来にわたって持続可能なバリューチェーンを構築するうえで不可欠になるでしょう。
パンデミックに起因する2年間の混乱によって、低コストでグローバル化したサプライチェーンに内在するリスクが浮き彫りになりました。遠く離れた地域の工場閉鎖や物流のボトルネックが、あらゆる場所で必需品へのアクセスを阻害しており、現在もなお続いています。
世界のバリューチェーンに内在する構造的リスクに早急に対処し、それらをより強靭で公平かつ費用対効果の高い仕組みへと再構築する必要があることは明らかです。
リスクの分散
真の強靭性を築くには、世界各国の政府による協調的な取り組みが必要です。政府の関与は、均衡が取れており衝撃に強いサプライチェーンの構築につながる基盤的投資を行ううえで極めて重要です。
重要物資の確保の中核として、製造業の国内回帰を推進する声は多くあります。しかし、これは決定打ではありません。強靭なサプライネットワークには、国境を越えたリスクの分散に加え、異なる地理的市場の強みを活用し、官民セクター間の協力を強化することが求められます。
例えば、アジアの成熟した製造エコシステムを代替することは、現実的でも実用的でもありません。アジアは今後も多くの製品の主要な供給源であり続けるでしょう。また、バリューチェーンの上流へと移行を目指す中でも、その製造エコシステムは、低コストでの大規模生産と効率性を必要とする生産を担い続けるでしょう。
しかし、目標がアジアを世界の製造拠点として置き換えることではないのであれば、再均衡されたバリューチェーンとはどのようなものでしょうか。
バリューチェーンの再均衡
均衡の取れたバリューチェーンでは、企業は生産拠点を顧客に近づけることで、地域分散型の製造へ円滑に移行していくでしょう。
パンデミック後の世界では、製造業は自動化、人工知能、その他のインダストリー4.0ツールを取り入れていくでしょう。製造業の技術主導化が進むにつれ、低コストの労働力に基づく競争力の重要性は低下していきます。さらに、今日の急速な技術進歩により、製造業は、新たなスキルセットや生産条件を必要とする革新的な製品カテゴリーへと方向転換していくでしょう。
汎用的な電子部品の供給源としてアジアを代替しようとするのではなく、次世代製品を専門とする、異なる種類の製造力を育成する機会が存在します。
強固なエコシステムが新たな機会をもたらす
COVID-19以前から、世界のバリューチェーンは既に圧力にさらされていました。2018年の関税戦争のような出来事により、企業はすでにサプライチェーン戦略の見直しを迫られていました。
一部の企業は、製造拠点をアジアから国内や近隣地域へ移し始めていました。これにより、生産拠点を分散させ、単一の供給元への依存を減らしていました。こうした動きは、グローバルなサプライネットワークの複雑性を低減し、リスクを緩和するとともに、可視性と流通速度の向上にも寄与しました。
こうした変化は、製品が迅速に市場投入されることが求められる、製品ライフサイクルが加速した世界においても有効であることが証明されました。製造拠点の国内回帰により、企業が地域の消費者の嗜好に合わせて製品を調整するようになったことで、製品の技術革新とカスタマイズが加速しました。
さらに、こうした再構築されたサプライチェーンは、炭素排出量の削減にも大きく寄与します。遠距離での商品輸送に必要な燃料が減少し、製品が地元の製造拠点でリサイクルや再利用のために加工されることで、廃棄物も少なくなります。
重要なのは、サプライチェーン体制におけるこうした変化が、まず地域住民に恩恵をもたらし、グローバル化が進んだ数十年間に多くの人々が得られなかった雇用や機会を提供したことです。
政府によるリーダーシップ
企業は製造エコシステムを地域拠点を中心とした体制へ再編することを後押しできますが、世界規模で競争できる大規模な国内生産インフラを構築するには、官民の連携と政府主導のインセンティブおよび投資が必要です。
パンデミックに起因する不足により、強靭な医療、情報、通信インフラがいずれも国家安全保障にとって重要であることが明らかになりました。製造業の次の段階においては、各国は、それらの製品へのアクセスや製造を確実にするための戦略を策定し、新たな投資を加速させる必要があります。
これを実現するため、国際社会は、いくつかの重点分野に取り組む必要があります。すなわち、熟練した人材の育成、重要産業への投資、戦略的協力の推進、そしてコスト効率への継続的な注力です。
製造業の次の段階
ロボットのプログラミングであれ、データに基づく意思決定であれ、将来に対応した製造業の人材を確保するうえで、再教育を受けた人材は極めて重要になります。官民による投資は、自動運転車や先進医療機器といった新たな製品カテゴリーの開発に向けて、人材を準備させる必要があります。これはまた、近年の数十年間に衰退または海外流出した製造業を再構築する機会を、人件費の高い地域にももたらすでしょう。
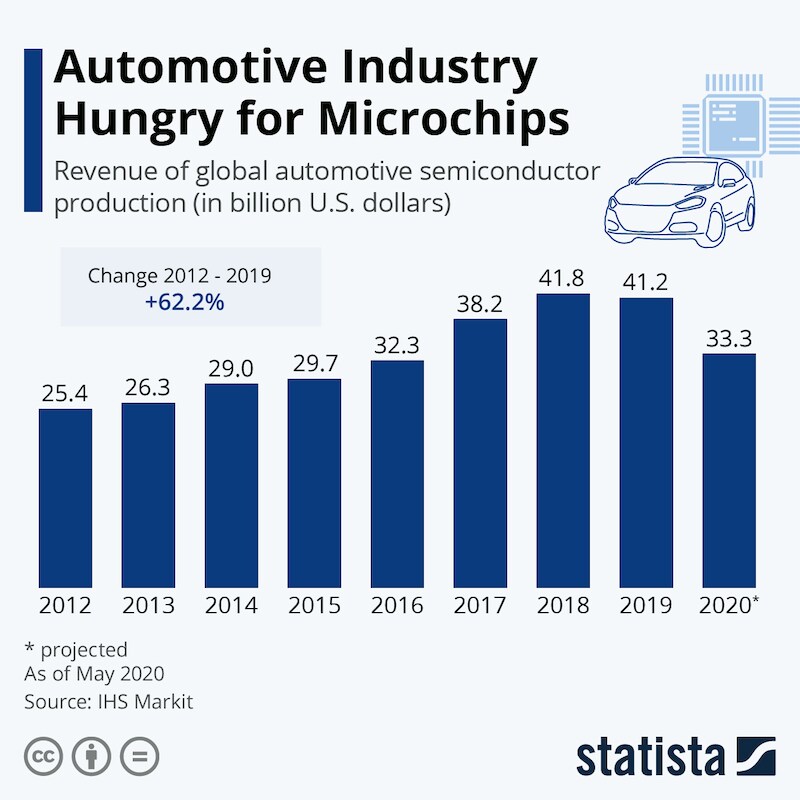
重要産業への投資は当然のように思えるかもしれませんが、米国の半導体製造が相対的に衰退していることは、今後のいかなる製造戦略においても、この点を忘れてはならないことを示しています。米国は半導体の研究開発と設計では依然として主導的な立場にありますが、米国の半導体生産能力の世界シェアは、1990年の37%から現在はわずか12%にまで低下しています。高性能コンピューターから自動運転車に至るまで、あらゆるものにおいて半導体が中心的な役割を果たしていることを踏まえると、この分野のような重要産業への投資を見過ごすことはできません。
同様に、強靭なサプライチェーンは協力を通じて構築されなければなりません。こうした取り組みの一部は、既に進行中です。例えば、「ピッツバーグ協定」は、国際的な製造業における協力の事例研究となっています。そして、このモデルは近隣諸国にも当てはまります。米国・メキシコ・カナダ協定(USMCA)の下で既存の地域サプライチェーン統合を基盤として発展させ、北米を競争力のある製造プラットフォームとしてさらに推進する余地は大いにあります。ピッツバーグ協定「ピッツバーグ協定」は、国際的な製造業における協力の事例研究となっています。そして、このモデルは近隣諸国にも当てはまります。米国・メキシコ・カナダ協定(USMCA)の下で既存の地域サプライチェーン統合を基盤として発展させ、北米を競争力のある製造プラットフォームとしてさらに推進する余地は大いにあります。
しかし、これらすべての政策は、製造戦略の究極の決定要因、すなわちコストを考慮しなければなりません。熟練した人材や財政的インセンティブが欠如している状況で、市場に地域の生産能力の創出を任せることはできません。その代わりに、政府は企業が技術革新に投資するための資本インフラと基盤を提供しなければならず、それが結果としてより強靭なサプライチェーンと費用対効果の高い国内製造能力の創出につながります。
製造業者は、常に最も高い投資収益率を提供する市場へ向かう傾向があります。先進製造業および資本インフラへの投資インセンティブや、貿易相手国間で製造業を推進する取り組みがなければ、こうした市場の力は、世界経済を疲弊させてきた長大なグローバル・サプライチェーンを引き続き優遇し続けるでしょう。
今こそ、市場主導型のアプローチと政府の政策を組み合わせ、国益と国際的利益の間、そして成長と持続可能性の間で均衡を取るバリューチェーンを構築する、歴史的な好機です。




