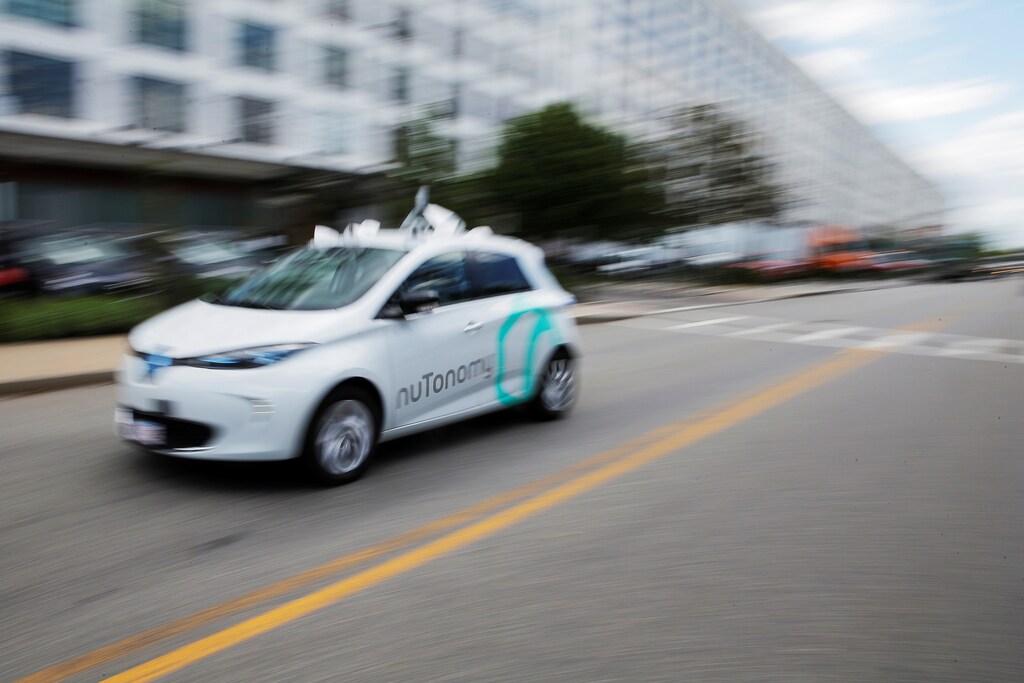
今後10年で、Uber、Lyft、Didiなどの配車プラットフォームは、人間が運転する内燃機関車から自動運転の電気自動車へ移行すると見込まれています。これには、数百万台の無人運転車、さらには数千機に及ぶ可能性のある無人の垂直離着陸機も含まれます。
推計によっては、自動運転車のシェアリングが地上交通の主流になるのは2050年までではないとされています。しかし、より急速な普及のS字カーブを想定し、過去10年のスマートフォンと同様に進むなら、最大で2030年までに、米国の旅客輸送マイルの95%を、個人ではなく車両群が所有するオンデマンドの自動運転電気自動車が担う可能性があります。
この2030年という見通しは、2020年代前半に規制当局の承認が広く得られ、主要な利害関係者に強力な経済的インセンティブが働くことを前提としています。
車両群の運営事業者にとって、自動運転電気自動車は、車両稼働率を最大で10倍に高め、整備、エネルギー、資金調達、保険のコストを大幅に下げる可能性があります。消費者にとっては、2030年の輸送にかかる総費用が、1マイル当たりで現在の自動車所有者の約半分になる可能性があり、さらに事故率が80%低下することも期待できます。
2017年にボストン中心部を対象に実施された、世界経済フォーラム、BCG、MITメディアラボの調査によると、個人所有車からオンデマンドの自動運転電気自動車の車両群への移行が加速すれば、道路を走る車の台数は28%、平均移動時間は30%、CO2排出量は66%減少し、必要な駐車スペースは48%削減されます。
自動運転車への急速な移行が必ず起こるとは限らず、地域、国、都市によって進展が一様になるわけでもないことに留意する必要があります。この移行を実現するには、複数の階層にわたる政治的・規制上の支援と安定性が必要です。それによって、車両の充電設備を広く整備し、車両、交通インフラ、乗客の間で極めて信頼性が高く大容量の無線通信を提供する5G接続など、重要なインフラ要素の整備に向けた投資の可否が大きく左右されます。
5Gへの道のり
5Gは当初、既存の4Gネットワークに重ねて展開され、2020年代前半までに実用的な規模とカバレッジを達成し始めるでしょう。5Gネットワーク事業者は、データを活用した新たな収益源を創出する必要があります。
5Gを支えるインフラの拡大における最大の課題は、導入コストが高く、資金調達、ビジネスモデル、規制について新たな発想が求められることです。5Gインフラの費用は誰が負担するのでしょうか。インフラの到達範囲はどこまで広がるのでしょうか。共同所有は可能でしょうか。また、構築と運用において効果的な官民連携を行う余地はあるのでしょうか。
自動運転輸送の事業者は、車載処理と車外からの誘導を組み合わせて最適化し、携帯電話ネットワークへの接続に全面的に依存しない、一定水準の自律走行を確保する方法を模索するでしょう。それでも、自動運転システムを支えるAIそのものは、車両、インフラ、乗客が生み出す膨大なリアルタイムデータを取り込むことで向上します。
運転、地図、動画のデータをリアルタイムで利用できるようにすることで、5Gは車両が周囲を認識する能力を見通しの範囲外まで広げます。車両間および車両とインフラ間の堅牢な接続を通じて連携し、交通の安全性、効率、流れを改善します。
「旅客経済」の台頭
インテルの報告書は、車に乗る人々が移動中の時間を使って、没入型エンターテインメントから医師の診察まで、商品やサービスを利用するようになり、2035年には「旅客経済」が8,000億ドル規模に達すると予測しています。
少なくとも当初は、自動運転車両群の運営事業者が管制センターを設置すると考えられます。見慣れない、あるいは困難な道路状況が生じた場合、人間のオペレーターが道路上の車を追跡し、1台をクリックして、その車が見ている映像に瞬時にアクセスできるようにするためです。
誰が5Gインフラを展開し、運用するのか?
5Gネットワークは、ソフトウェア中心のオープンソース・アーキテクチャを活用し、官民双方の物理インフラ資産を組み合わせて、携帯電話事業者や機器ベンダーが展開する可能性が高いでしょう。
IHSは、2035年における5Gによる売上創出総額として算出された12.3兆ドルのうち19.6%が自動車・輸送のエコシステム向けになると推計しています。これは、自動車、輸送、物流の各分野とその顧客において、2.4兆ドルを超える経済生産につながります。
必要なインフラの整備には、無線アクセスネットワークを高密度化し、大容量の「スモールセル」を光ファイバーに接続するため、多くの時間と投資が必要です。5G接続では、低周波の4G・3G電波ほど遠くまで届かない高周波の電波を使うためです。
5Gサービスへの投資を呼び込む規制モデルとは?
5Gネットワーク事業者が周波数帯やインフラの共有契約を結べるよう、規制当局には柔軟な対応が求められます。スモールセルと、それらを相互接続する光ファイバーの設置に必要な地域ごとの立地許可や通行権の承認を簡素化し、妥当な条件のもとで公有地へのアクセスを適切に認める必要があります。
自動運転輸送では安全上の配慮が極めて重要であり、それを支える通信インフラ、交通管理システム、そしてもちろん車両そのものの計画には、設計段階からのレジリエンスが求められます。
自動運転輸送システムが生み出す可能性のある、機微なデータの量を考慮すると、エコシステム全体の関係者と関連する地方自治体は、どの関係者がどの種類のデータを所有し、誰がデータ管理責任者を務めるのかについて合意し、それぞれの責任を明確にする必要があります。
こうした利害関係者は、データ共有を促すため、データコモンズの創設も検討できます。例えば、地域の交通当局が生成データを活用し、地域の交通状況に応じた変動料金によって道路利用を最適化し、乗客に交通手段、移動経路、出発時刻を最適化するよう促すことが可能になります。
アクセシビリティにはどのような影響があるのか?
シェアリングエコノミー企業は各地の都市に参入する際、さまざまな課題に直面してきました。また、都市の既存の経済モデルから異議を唱えられることも少なくありません。信頼は依然として大きな障壁です。新たに実施された、全米都市連盟の調査によると、米国の都市の33%はシェアリング企業との関係を「非常に悪い」と評価しました。一方、半数以上は「非常に良い」または「良い」と回答し、7%は「不安定」という言葉を選びました。
(例えば低所得地域や人口密度の低い地域で)5Gのカバレッジに空白が生じた場合、国や地方自治体は、必要なインフラ資産を展開・運用するようネットワーク事業者に適切なインセンティブを与えるには、どのような方法があるでしょうか。
初期導入コストが高いため、5Gは人口密度と所得水準が高く、ネットワーク通信量も特に多い地域、例えば都心の商業・ショッピング地区、空港、鉄道駅、スタジアムに集中する可能性が高いでしょう。
地方自治体は、低価格の自動運転輸送サービスを誰もが公平に利用できるようにする必要があります。それには、途切れのない車両充電・通信インフラへのアクセスを拡大するための大規模な投資が不可欠です。
既存のタクシーや配車サービスでも、ネットワーク経済の同様の傾向が見られます。運転手は、より多くの乗客を乗せ、より高い収益と投資収益率を得られる地域に集まる傾向があります。政策立案者は、ネットワーク経済に固有の課題に対処する必要があります。次世代の交通、エネルギー、通信インフラは、地理的にどこまで広く整備すべきでしょうか。
官民連携は、5Gインフラの展開を加速し、その到達範囲を広げる役割を果たせるのか?
経済界のリーダーたちは現在、5Gインフラと、そこから得られるデータについて、どのような共同所有モデルが考えられるか検討しています。例えば、インフラの共有所有モデルが可能かどうかを考えています。
過去のインフラ資金調達モデルから着想を得て、官民の関係者が5G投資の利益を分かち合える仕組みを考案できるかもしれません。例えば、特別目的事業体(SPV)を設立すれば、5G契約への参加を可能にし、柔軟な財務構成を実現して、民間部門と公共部門の出資や、世界規模のクラウドファンディングによるトークン販売を可能にできます。
公共部門は、SPVの株式やトークンと引き換えに、周波数帯、公有地、税の減免を提供する可能性があります。
民間部門の企業は、専門知識やインフラ資産の運用・保守実績を生かして展開を担うことになります。まだ初期段階にあるため、重要資産の共同所有モデルはこれから検討され始めるでしょう。この分野では官民連携(PPP)が引き続き重要です。これまで述べたように、5Gデータは経済的に重要な資産であり、共同所有が望ましい場合もありますが、その実現は依然として課題です。




