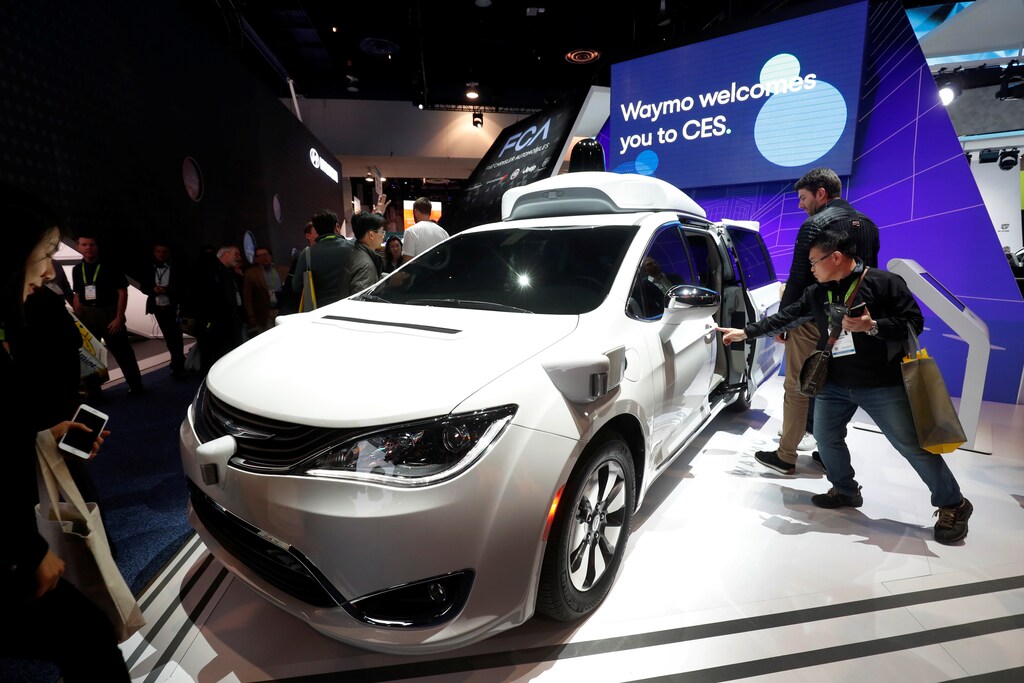
昨年は、自動運転車技術や商用化を計画する企業にとって飛躍の年でした。そして2019年は2018年を上回る可能性があります。Waymoはフェニックスで一般向けサービスを開始し、GMのCruise Automationはサンフランシスコでの一般向けサービス開始を計画しています。来年は自動運転タクシーサービスが大きく報じられるでしょうが、私が注目しているトレンドはほかにもあります。ここでは3つを紹介します。
車両の形態の変化
私の目を引いた大きなニュースの一つは、ゼネラルモーターズ傘下のCruise Automationが10月初め、Honda Motorsと提携し、専用設計の自動運転車(AV)を開発すると発表したことです。こうした専用設計のAVが、現在道路で見かける車両に似たものになると考える理由はありません。現在のAV車両群は、自動運転技術を詰め込んだ改造ミニバン、SUV、ゴルフカート、全地形対応車、シャトルで構成されていますが、将来の車両は特定の市場セグメントのニーズに応えるために設計されるでしょう。
自動運転車のモビリティ・アズ・ア・サービス分野については、車両の外観や装備を予測するための重要な前提をいくつか立てられます。技術の成熟度や、責任および過失の定義が不確かなことを踏まえると、相当数が道路を走る最初の自動運転車は、都市部や郊外で車両群を運行するサービス事業者が保有するでしょう。物ではなく人の輸送に焦点を当てると、車両は共有され、従来型タクシーのように4人、またはシャトル型で最大6人が乗車できると考えられます。各車両の稼働率は高く、約70%になるでしょう。従来の小型乗用車の現在の稼働率5%と比べて高い水準です。これらの車両は電動で、低速走行に最適化される可能性が高く、完全にワイヤレスで接続されます。接続には携帯電話網を利用し、ソフトウェアの無線更新、遠隔運行、安全確保や通知を目的とした車内のリアルタイム監視に使われるでしょう。
車両に車輪とヘッドライトがあり、整備、清掃、充電が必要になることは分かっています。稼働率が高まれば、タイヤの交換頻度も上がります。車両が周囲を見るためにヘッドライトは必要ないため、より柔らかく心地よい照明を採用できるかもしれません。バッテリー交換式になるのか、従来型の充電方式になるのかは分かりませんが、企業が所有および/または管理する充電設備を利用すると考えられます。
こうした車両が当初から自治体のインフラと統合されるとは考えていませんが、車両側が統合に対応できるのは理にかなっています。AVは交通状況、走行速度、停車回数、乗客数を報告すると予想されます。時間がたてば、道路の通行止め、信号の変更、車線の変更など、都市から直接データを受け取るようになるでしょう。
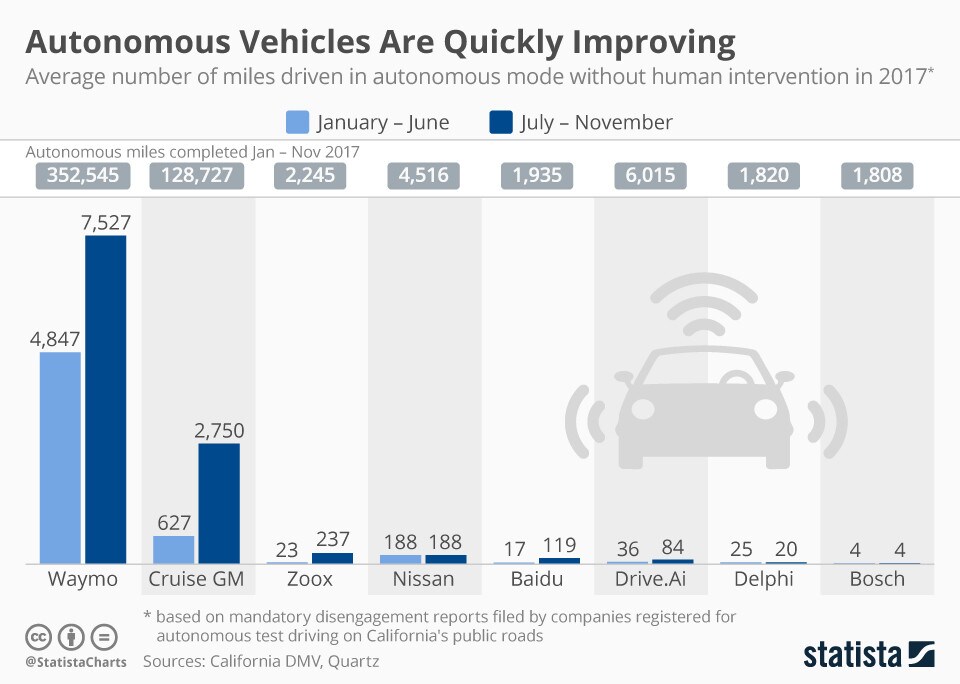
ロボタクシーサービスは、高級型と実用型の2種類に発展すると考えられます。市場セグメントごとに異なる車両形態が必要になるでしょう。高級輸送サービスでは、娯楽や交流の選択肢を豊富に提供でき、その内装は公共利用向けの低価格ロボタクシーとは大きく異なるでしょう。より高級なAV配車サービスでは、相乗りに厳しい制限が設けられるか、相乗り自体がない可能性もあります。一方、より手頃で稼働率の高いAVは、相乗り向けに設計され、耐久性に優れ、娯楽機能は少なくなるでしょう。AVサービス事業者は、都市部での短距離移動に重点を置き、低速で走行する可能性があります。専用設計車両はどれも、特定の市場セグメントを対象にする必要があります。
市場の発展がこの段階にある現在、1回の乗車または走行1マイルあたりの市場均衡価格は分かっておらず、しばらくは変動が続くでしょう。価格は移動距離、場所、車内設備によって分かれるでしょう。AVタクシーサービスが市場に参入する際には、従来型車両、交通ネットワーク企業、公共交通機関、そしてスクーター、自転車、歩く人向けの昔ながらの徒歩といった小型移動手段との激しい競争に直面します。
規制が変わる年
GMのCruiseとHondaは、モビリティ・アズ・ア・サービスの未来に30億ドルを賭けています。AV専用設計車両が公道を合法的に走るには、ステアリングホイールなしの車両製造を認めるだけでなく、米国の規制を変える必要があります。規制の変更には時間がかかり、ロビー活動は企業がどのような商業的利害を見込んでいるかを示す興味深い指標となるかもしれません。企業は請願書を提出し、それぞれの技術設計案の正当性を訴えるでしょう。AV Startのような法案の変更や、米国運輸省が示すガイドラインが手掛かりになる可能性があります。
世界のほかの地域の法律や規制にも注目する価値があります。世界では少なくとも47都市がAVの実証実験を行っています。これらすべての地域で、AV専用設計車両の建設、製造、運行に対応できるよう、規制を変更する必要があります。
AVがSAEレベル3の先進運転支援システムを超えて成熟し、完全な自動運転機能へと進むにつれ、遠隔運行の可能性に加え、免許や許可の変更に対応するため、国際的なガイドラインが更新されています。中国、EU、ニュージーランド、カナダをはじめ多くの国が、限定区域でのAV実証実験を認める段階を超えるための法律を制定し、または枠組みの策定に取り組んでいます。こうしたガイドラインには、乗車人数の要件、報告要件、電動化、土地利用や交通計画に関する考慮事項などの規則が含まれます。同様に、実証実験から商用化への移行に対応するため、保険規則も見直す必要があります。今年は規制と法律にとって転機となる年かもしれません。
協業と提携
新しい車両の設計、試験、製造には費用がかかります。CEOが在任中に30億ドル規模の賭けに出る機会は多くありません。リスクを抑えるために他社と提携する企業もあるでしょう。これが、自動運転車業界で合併、協業、提携、統合が増えると私が予想する理由の一つです。スタートアップが資金調達に苦労するなか、いくつかの重要分野で動きが活発になるでしょう。直近の確認では、カリフォルニア州にはおよそ53社のLiDAR企業がありました。市場が53社ものLiDAR企業を支えられるとは思えません。いずれ技術スタックの選択肢は絞られ、明確な選択がなされるでしょう。同様に、高度に統合された社内ソリューションを構築するか、複数のティア1サプライヤーを統合する従来型の戦略を採るかが検討されます。
2019年には、協業や統合がさらに増えるでしょう。VWとFordが自動運転ソリューションの開発で協力するといううわさを耳にしています。今後数か月のうちに発表があるかもしれません。




