海運業界の脱炭素化は、バリューチェーン全体を脱炭素化して初めて実現します。
さまざまな脱炭素化経路のコストを定量化することは、より適切な投資判断を下すうえで欠かせません。
新造船と改造船のエンジンおよび船上システムでは、技術と投資の柔軟性が優先事項となります。
海運はパリ協定の気温目標に沿い、2050年までにネットゼロのエネルギー源のみで運航しなければなりません。業界主導の「海運の脱炭素化に向けた行動の呼びかけ」への200を超える署名者は、海事サプライチェーンの緊急かつ公平な脱炭素化を2050年までに実現することは可能であり、必要だと強く信じています。民間部門が先頭に立ち、2030年までにゼロエミッション船舶と燃料を標準的な選択肢とするため、具体的な行動を進めています。2030年と2050年の目標を達成するには、政府による断固たる行動と、それを可能にする政策枠組みが今すぐ必要です。行動の呼びかけ への200を超える署名者は、海事サプライチェーンの緊急かつ公平な脱炭素化を2050年までに実現することは可能であり、必要だと強く信じています。民間部門が先頭に立ち、2030年までにゼロエミッション船舶と燃料を標準的な選択肢とするため、具体的な行動を進めています。2030年と2050年の目標を達成するには、政府による断固たる行動と、それを可能にする政策枠組みが今すぐ必要です。
海運業界が化石燃料からゼロエミッション燃料への移行を進めるなか、業界はリスクや不確実性に直面しています。Getting to Zero Coalitionはより適切な情報に基づく投資判断を下すための重要な要素を3つ特定しました。水素経済の動向を追うこと、運用総コストを考慮すること、そして選択肢の幅と柔軟性に投資することです。
脱炭素化戦略の策定は、海運に関わるすべてのステークホルダーにとって喫緊の課題です。行動を今計画し、早急に実行する必要があります。こうした判断には、十分な情報を得ていることが鍵となります。
スタマティス・ブルブリス
1)水素経済の動向を追う
海運業界が将来の拡張可能なゼロエミッション燃料を模索するなか、広く認識されているのは、水素由来の燃料が、中長期的に重要な役割を果たすということです。これらの燃料は炭素排出ゼロ、またはネットゼロです。
水素はエネルギー密度が低いため外洋海運の燃料にはなりませんが、海事業界の完全な脱炭素化に向けた柔軟な道筋の一部となり得ます。ゼロエミッションのアンモニアとメタノールの原料であり、これらは今世紀半ばまでのゼロへの移行を可能にする有力候補だからです。また、メタンなど、ほかの合成炭化水素にも利用できます。
世界全体では、ゼロエミッション水素が約5億~8億トン必要とされており、今世紀半ばまでにグリーンまたはブルーアンモニアとメタノールを生産するために用いられます。これは現在の必要量の4~6倍です。70%は直接電力で賄われる一方、水素(およびその派生物)は、世界の最終エネルギー需要の15~20%を占めることになります。
現在、世界の水素の約95%は化石燃料由来です。短期から中期にかけては、太陽光発電のコストが低いチリのような国で、最も安価なグリーン水素が生産されるでしょう。グリーン水素は、風力や太陽光など再生可能電力を用いて水を電気分解することで生産されます(下の図1を参照)。
水素をパイプライン、トラック、船のいずれで輸送するかによって、サプライチェーンのコストは異なります。水素を海上輸送するには、アンモニアなど、よりエネルギー密度の高い担体に変換する必要がありますが、その際の効率損失も考慮しなければなりません。最適な水素輸送手段は距離、地形、最終用途によって異なり、万能な解決策はありません。

2)運用総コストを考慮する
資産の運用総コスト(TCO)とは、購入価格に、耐用期間中の運用、使用、廃棄に関連する費用を加えたものです。算出には、技術経済モデルが最適なツールです。これは意思決定、ひいては投資を支援するために現実を簡略化して描写したものです。
TCOの算出には、モデリングをツールとして用います。モデルへの入力と出力、前提条件、感度分析は、不確実性を減らし、主要な推進要因を特定して仮説を検証することを目的としています。
モデルの結果は、移行経路に関する意思決定を加速し、研究・開発・実証(RD&D)投資の根拠を示すとともに、規模拡大につながる解決策の試験導入を支援します。
再生可能エネルギーのコスト低下に伴い、生産コストが下がることで、ゼロエミッション燃料の競争力は時間とともに高まります。ロイズ・レジスターとUMASは、重油(HFO)および低硫黄燃料油(LFSO)を動力源とする船舶のTCOが上昇すると予測しています。
政策と規制は、拡張可能なゼロエミッション燃料の高コストを乗り越えるうえで大きな役割を果たします。また、将来の海運燃料に必要とされる推定1.4~1.9兆ドルの投資の87%は陸上向けとなる見込みです。

3)選択肢の幅と柔軟性を理解する
燃料に関する不確実性に伴う事業リスクを軽減するには、燃料の選択に柔軟性を持たせるソリューションへの投資が不可欠です。近い将来、二元燃料式2ストロークエンジンは、新造設計と改造のニーズに対応できます。
将来の燃料が一つに定まらないため、二元燃料エンジン、船上燃料貯蔵の選択肢、技術の柔軟性、改造への対応準備が、移行を成功させる鍵となります。
初期発注を確保し、需要と供給を調整することは、次世代エンジンの商用化と導入を加速する重要な推進要因です。最近の調査では、University of Maritime Advisory Services(UMAS)とGetting to Zero Coalitionが、2046年までに改造される船舶が約3万5,000隻に達し、世界の船隊のほぼ半数となると示しています(下の図2を参照)。
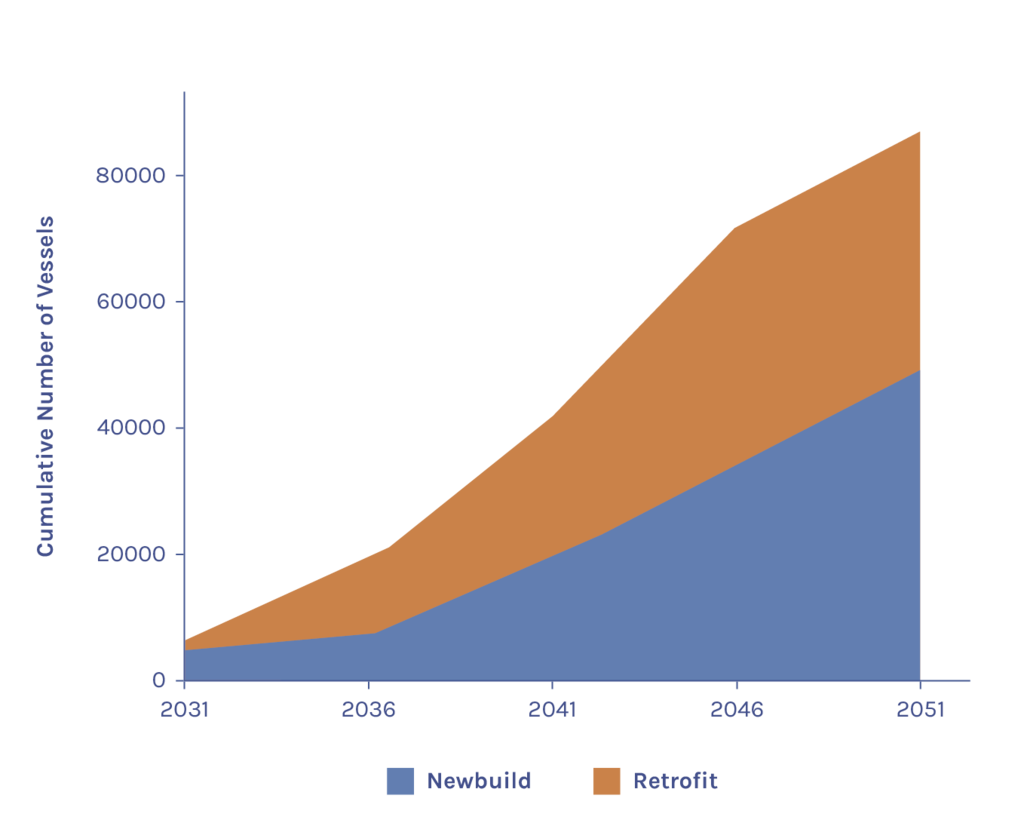
改造によって、移行経路に柔軟性を保つことが可能になります。船舶を世界基準に適合させ、燃料の入手可能性に合わせる機会にもなります。
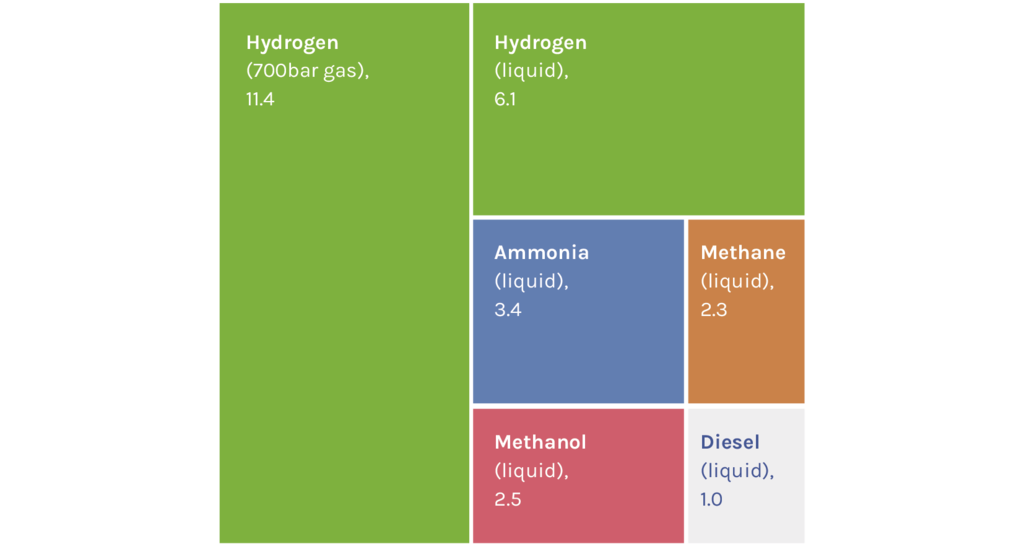
燃料ごとのエネルギー密度の違いを踏まえ、燃料補給、船上システム、貯蔵設備を設計段階で考慮する必要があります。これは新造船でも改造船でも同様です。アンモニア、メタノール、メタンは外洋海運に適した燃料ですが、圧縮水素と液体水素は適していません(下の図3を参照)。
改造プロセスを加速するには、改造対応準備について共通認識を築き、船主、造船所、海運融資機関など、バリューチェーン全体のステークホルダーを関与させる必要があります。
TheGetting to Zero Coalitionは2022年もゼロエミッション燃料の選択肢を検討し、燃料選択の経路をさらに詳しく掘り下げるほか、新造船と改造船の選択肢について、既存の多様な船舶構成を出発点とする将来志向の分析を行います。この継続的な取り組みの目的は、ゼロエミッション海運への可能な経路をすべての投資判断に今から組み込むことで、船主と金融機関がゼロエミッション投資を加速できるようにすることです。




