プライベートエクイティは今後10年間で5倍に成長する可能性があります。
大手企業はさらに規模を拡大し、小規模企業は専門分野に特化するでしょう。
企業は環境・社会・ガバナンスへの期待に応える必要があります。
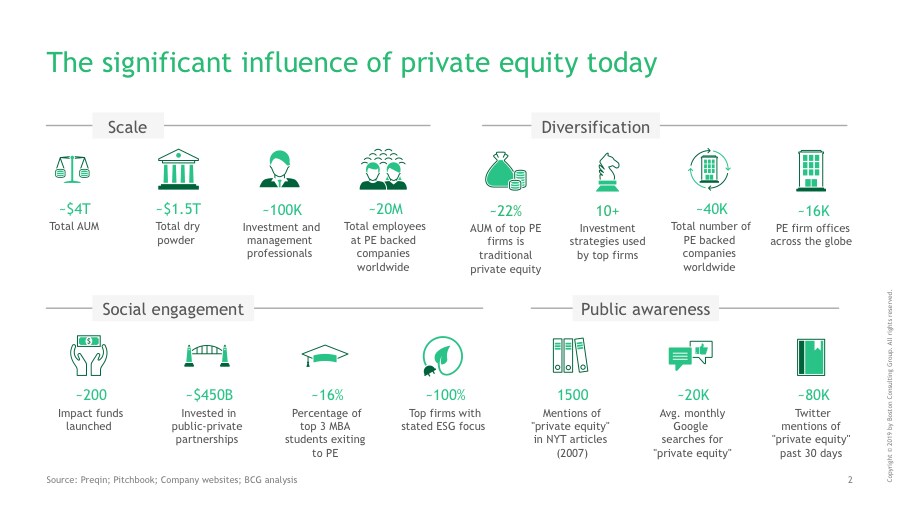
現代のプライベートエクイティ(PE)業界は、その黎明期を特徴づけたジャンク債やレバレッジド・バイアウトの時代から大きく発展しました。1980年には企業はほんの一握りしかなく、誰もが知るような企業はなく、私募についてもほとんど理解されていませんでした。それ以来、業界は指数関数的に成長し、わずか40年で世界全体で4兆ドル規模のセクターとなりました。
目覚ましい成長ではありますが、今後10年間に見込まれる成長に比べれば小さく見えるかもしれません。成長余地が非常に大きいだけでなく、PEが占める割合は現在、世界の運用資産総額(AuM)の5%未満、投資可能資本総額の2%未満です。さらに、業界を急成長させる要因がいくつもあります。
第一に、業界が資本を蓄積するペースは前例のない速さです。AuMは市場の他の部分の2倍の速さで増加しています。第二に、ファンド規模の拡大に伴い、PEの影響力は経済のほぼすべての主要セクターに及んでいます。AuMが100億ドルを超え、中にはその2倍に達する「メガファンド」が、PE業界の常連となりつつあります。
第三に、短期的な収益への圧力、株価の変動、ガバナンス上の課題によって、一部の企業や投資家が公開市場に幻滅する中、企業や投資家の心理は私募を支持する方向へと変化しています。最後に、一部には逆風となる短期的な経済見通しも、PEにとっては追い風となる可能性があります。業績不振の企業が貸借対照表の強化に注意と資源を割かざるを得ない一方、適切な位置にあるPE企業や投資先企業は、その余地を活用して市場での地位を高め、新たな投資を受け入れ、事業やオペレーティングモデルの改善を加速できます。
しかし、今後10年間の成長の可能性は大きいものの、それを実現するには、PE業界はこれまで以上に懸命に取り組む必要があります。
当社の分析が示すように、AuMが10年間で5倍に膨らむなら、既存のPEモデルには大きな圧力がかかります。経済、地政学、市場の不確実性が続く中でリターンを高めるには、リーダーは価値を重視し、デジタル化に注力し、自社および投資先企業の組織モデルを進化させるという観点から、新たな方法で思考し、計画し、投資する必要があります。
すべての企業が成長の恩恵を受けるわけではありません。巨大ファンドとニッチ分野の専門企業との二極化が進むとみられます。大手企業はさらに規模を拡大し、小規模企業は専門分野に特化するでしょう。組織モデルには、一方で規模の拡大、他方で多角化を実現する必要性から圧力がかかります。その間もテクノロジーは進歩し続けます。時間が金なら、それを稼ぐには、企業や投資先企業がデジタル分野のリーダーに追いつき、高度なツールや能力を獲得する必要があります。
変化の速さを考えれば、少しずつ改善するだけではもはや不十分です。企業は自社内と投資先企業全体で、複数の変革手段を並行して実行しなければなりません。必要なスキルをどう採用し、定着させるかを深く、より創造的に考えるとともに、より根本的には自分たちがどのような存在になりたいのかを考える必要があります。「退屈な資産運用会社」になることで満足するのでしょうか。それとも、創業初期の成功を支えた知的で競争力のある活力を取り込み、拡大し、高まりつつある環境・社会・ガバナンス(ESG)への期待に沿った形で生かせるでしょうか。
以下の必須課題に取り組む意欲がある企業なら、答えはイエスだと私たちは考えます。
1. 差別化された市場進出戦略を策定する
メガファンド、大規模な政府系ファンドや年金基金、一部のPEファンドが市場構造を変えるほどの資金を配分する中、大手とその他の企業との格差は広がるでしょう。過去10年間に通用した戦略は、今後は通用しません。大規模ファンドは、業種だけでなく、地域や資産クラスにわたる、より深い分散投資が必要になります。小規模企業は、バリューチェーン全体を手がけようとするのを避け、高成長のニッチ分野で優位を築くことを目指す必要があります。
2. 未来の企業を設計する
ファンドの規模が拡大し、投資先が多様化するにつれ、PEには複数分野の専門知識が必要になります。相互に補完的な特性を持つ資産を軸に、案件チーム間の連携を図ることが重要です。また組織は、保有期間の長期化と短期的な価値創出との緊張関係を管理する必要があります。その両立には、迅速な失敗と学習を可能にする環境を整えるプロセスと文化を構築するとともに、自社内および投資先企業全体で変革能力を引き続き支援することが求められます。
3. デジタル変革を大規模に実現する
投資先企業が新製品やサービスを育て、競争力のあるコストパフォーマンスを実現し、商業戦略を微調整できるよう、企業はデジタル能力を積極的に導入しなければなりません。PEのリーダーは、高価値の機会を見極めるうえで独自の立場にあります。今求められているのは、機械学習、自然言語処理、プロセス自動化などの進歩を活用し、こうした知見を投資先企業全体に広げ、必要な到達範囲と柔軟性を得ることです。
4. 多様性という経営上の必須課題に取り組む
今後10年間、大手企業が規模を拡大し、小規模企業が多角化する中で、人材獲得競争が激化するでしょう。過去20年間に優秀な人材を引きつけてきた意欲的で実行力のある文化も、新世代に向けて刷新し、再定義する方法を見つけなければ、活力を失います。多くの優秀な若者を業界に引きつけた文化的な「魅力」を失わないよう、リーダーは成長を慎重に管理する必要があります。また創造的に考え、企業のデジタル能力を高め、必要なイノベーション上の優位性をもたらすキャリアパスを構築しなければなりません。経歴や専門性の面で、より多様性に富むチームをつくることが重要です。
5. 社会的価値と事業価値を最適化する
世界で数百万人を直接・間接に雇用する企業は、総合的な価値の創出者であり、業界を支える存在としての役割を果たす必要があります。優れた企業の責任ある経営が不可欠です。グリーンウォッシングは、引き続き投資家の懸念事項です。信頼性を示すため、運用責任者は投資手法にESG指標を組み込む取り組みを強化し、このアプローチがもたらす財務的価値を示す必要があります。
ここで示した必須課題に取り組むリーダーは、PEを社会にとって有益な力へと変え、その成長に事実上限界がない状態を実現できます。