パンデミックの影響を受け、企業は今まで以上にイノベーションを起こす必要に迫られるだろう。
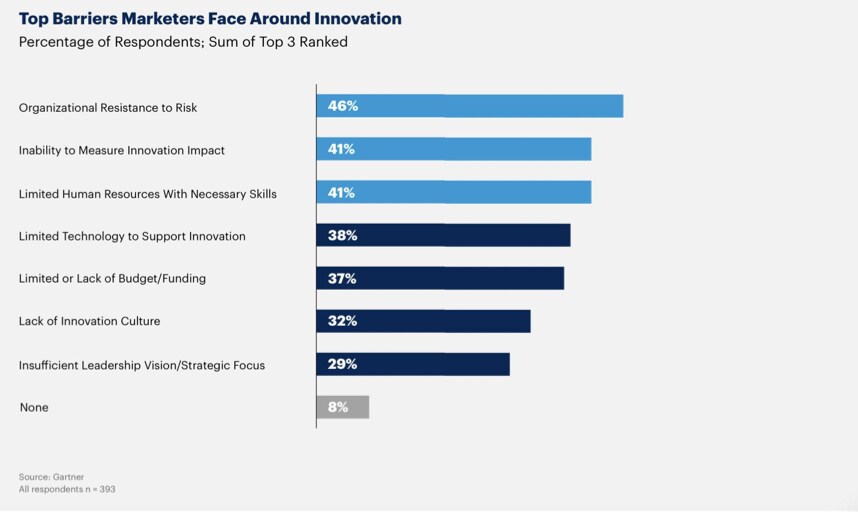
イノベーションの測定が難しいことから、イノベーションが認識されず、支援も受けられないことが多い。
企業がイノベーションを定量化するのに役立つ、根底にある普遍的な原則がいくつかある。
において最近の調査では、200以上の組織を対象に、経営幹部の90%が、今後5年間でパンデミックが事業の進め方を根本的に変えると予想していると回答した。これは、近い将来、イノベーションが成長を牽引することを意味する。しかし、パンデミック以前から、経営幹部は次のように述べていた。イノベーションを定量化することの難しさが、投資をためらう主な理由の一つであった。イノベーションを測定するための確立された方法論がない場合、市場がイノベーションを認識するまでに長い時間がかかることが多い。
バイオテクノロジーからクラウドコンピューティング、人工知能に至るまで、さまざまな分野において、多くのイノベーションは歴史的に、普及曲線が長く緩やかであった。例えば、テスラのような成功企業は、電気自動車が好奇の対象と見なされていた中で、収益を上げられるようになるまで10年かかった。多くの企業は、イノベーションに対しても他の分野と同じ業績指標を適用している。その結果、実態を歪めて捉えることが多く、イノベーションへの投資を制限するか、投資を誤った分野へ向けてしまうことになる。
では、イノベーションの測定をどのように改善できるだろうか。
イノベーションはさまざまな形や規模で現れることを認識することが重要である。企業にはそれぞれ独自の特色と定義がある。したがって、それを測定するための指標も異なる必要がある。しかし、企業がイノベーションを定量化し、ひいては支援や促進に役立つ、根底にある普遍的な原則もいくつか存在する。
1. イノベーションを測定するための指標は、全社的に認識され、受け入れられる必要がある
共通の指標の枠組みがあれば、部門や拠点を問わず、全員が自らの注力すべき点を理解する助けとなる。
2. 指標はイノベーションの無形の側面を考慮に入れる必要がある
これには、特許、ブランド、組織文化、独自のプロセスなどが含まれる可能性がある。成功した企業は、持続可能な競争優位性を確保することで差別化を図っており、その優位性は場合によっては無形資産に大きく左右される。例えば、Netflixの顧客推奨アルゴリズムは、他の要素と組み合わさることで、Netflixを他のコンテンツ配信企業と差別化している。このような戦略的資源や成長資産の多くは財務会計システムには報告されていない。従業員の給与、研修プログラム、多様性や企業文化の育成プログラムなどは、コストと見なされることさえある。
3. イノベーションは単一の指標を用いて測定すべきではない
それには、相互に補完し合い、支え合う包括的な指標体系が必要である。指標は、組織の一部での行動が別の場所で結果をもたらす可能性があることを示す必要がある。単一の指標を用いると、企業の一部が、他の部分で裏目に出る判断を下すことがしばしば生じる他の部分で裏目に出る。
4. イノベーション指標は、企業にとっての破壊のリスクを考慮に入れる必要がある
多くの産業は、高性能技術のコスト低下と技術進歩の加速により、破壊のリスクにさらされている。しかし、産業を破壊するということは、新興企業が既存企業から市場シェアを奪う以上の意味を持つ。破壊とは、通常の事業のあり方の変化であり、停滞した市場に新たな競争の波をもたらすものである。
5. 指標は改善を促すものである必要がある
優れた指標は行動を変える。企業内のイノベーションを支える仕組みには、人的資源の能力、パートナーシップ、企業文化が含まれる。イノベーション会計システムの役割は、投入が どのように成果に影響するかを示すことである。このシステムは、影響の小さい活動への投資を抑制する。究極的には、イノベーション会計システムの目的は、チーム、マネージャー、またはCEOがより良い意思決定を行えるよう支援することである。
我々は、企業のイノベーション革命の初期段階にいる。上記の原則は、信仰ではなく事実に基づいて成長をイノベーションによって管理する新しい方法の基盤を形成する。これは、意思決定プロセスの中心に証拠を置き、イノベーションの測定に関して財務会計システムが抱える欠点に対処するアプローチである。
Dan Tomaは『The Corporate Startup & Innovation Accounting』の共著者である。