銀行業界は、支援と財務上の責任のバランスという綱渡りをこなす必要がある。
民間投資家が参入をためらう場合、政府がその空白を埋めている。
適切に構成されれば、年金基金やその他の長期投資家が、地域のコミュニティ企業を支えるために必要な「忍耐強い資本」となり得る。
新型コロナウイルス感染症(COVID-19)の影響は、世界各国の経済に引き続き課題を突きつけ、混乱をもたらしているが、銀行および資本市場セクターは事態の安定化に貢献できる。新たな革新的な流動性施策を通じて、中小企業(SME)、苦境にある産業、新興市場を支援し、世界経済のあらゆる分野がこの危機を乗り越えて成功裏に脱却できるようにすることができる。
銀行および資本市場関連企業は、この救済努力の3つの異なる段階、すなわち、ソブリン段階、債務段階、株式段階において主導的な役割を果たす必要がある。多くの国で政府による支援は今秋にかけて縮小する見込みであり、その後、経済は段階2(債務)と段階3(株式)へと移行していくと考えられる。債務段階では、銀行および固定利付証券投資家が資本と流動性の供給における主たる負担を担うことになる。一方、株式段階では、債務を返済できなくなった企業の再編と資本増強が必要となる際に、民間投資家と公的資本が主要な担い手となる。
段階2と段階3の両方に関わる金融機関は、短期的な株主リターンを超えて考える必要があり、「大局的な」アプローチを取る必要がある。すなわち、より広い経済に利益をもたらし得る機会を見出すと同時に、長期的な成長に向けて賢明かつ責任ある投資判断を行う必要がある。
債務への対応
債務段階において、金融機関はまず、既存の与信ポートフォリオを見直し、さまざまなセクターにおけるエクスポージャーの水準を把握するとともに、新たな与信が必要な領域を先回りして特定することで、経済環境を評価する必要がある。
債務の供与を開始するにあたり、金融機関は複数の与信先にリスクを分散させるとともに、継続的に存続可能性を確認し、与信能力を評価する必要がある。また、支援を受けるべき企業と再編が必要な企業を判断するための基準を設定する必要がある。この基準がなければ、社会全体の利益の観点からは債務不履行を起こして再編すべき企業が、なんとか存続し続けるゾンビ企業の増加を招くことになる。金融機関は真に苦境にある企業を見極めつつ、公正かつ公平であるよう努めなければならないため、これは繊細なバランス感覚を要する作業となる。
経済安定化の第一段階では、銀行セクターは標準的な債務商品の提供に加え、中央銀行による中小企業向け政府保証融資制度の経路としての役割を主に果たしてきた。しかし、2008年の金融危機以降、不確実性、規制、金融政策の影響により銀行融資は低迷したままである。そのため、政府保証付きであっても、融資の円滑化という点で銀行は市場にとっての万能薬ではない。こうした状況を背景に、シャドーバンキング業界、すなわちプライベートエクイティを含む資本市場関連企業が、債務のリストラクチャリングやブリッジファイナンスの形で直接的なプライベートレンディングを拡大する余地が生まれた。米国などの市場では、機関投資家向け信用ファンドによる直接融資が中小企業融資において強い影響力を持つようになり、直近の一部の期間では、供与される信用の大半がこれらの資本源から提供されている。
段階2では、政府保証付きの融資が減少するため、産業界は支援と財務上の責任のバランスという綱渡りを行う必要がある。これは、苦境にある産業への対応においてとりわけ当てはまる。この段階では、銀行および資本市場関連企業は、経済指標に一層注意を払い、危機の深刻度と、中期的な存続可能性の瀬戸際にある借り手に新たな債務を供与する能力を、絶えず再評価する必要がある。
旅行、自動車、エネルギーなどの業界の企業は現在、新たな融資枠を求めている。公的部門および銀行部門が一定の水準に達した後には、資本市場関連企業が参入し、直接融資やその他の形態の債務を提供する様子が見られるだろう。すでにこうした苦境にある業界の一部では、革新的なセール・アンド・リースバックや、苦境にある企業が資本基盤を最大限に活用して不可欠なキャッシュフローを生み出せるようにする金融工学ソリューションを用いて、フルバランスシート型ソリューションの拡大が見られている。
UBSでマルチナショナル顧客部門を統括するロジャー・ビエリ氏は次のように述べている。「私たちがまず注力するのは、その企業が『指定生存者(designated survivor)』、すなわち危機以前に業績が好調であったか、そして将来にわたって持続可能なビジネスモデルを有しているかを理解することです。その答えがノーである場合、私たちは外部のアドバイザーとともに、これらの企業がビジネスモデルを見直し、必要に応じて事業を再編したり、新たな投資家を見つけたりできるよう支援しています。」
必要とされるもの:創造的な株式ソリューション
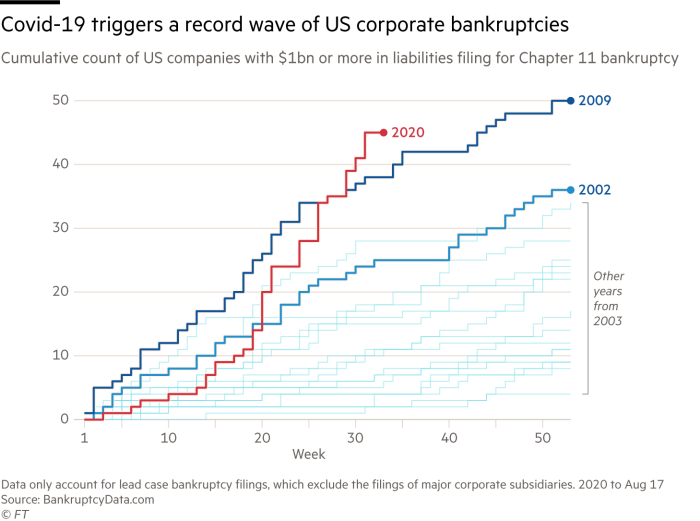
多くの企業にとって、このパンデミックを乗り越えるには、信用供与だけでは不十分である。今年これまでの米国では、負債総額が10億ドルを超える企業45社がすでに破産している。この数は年末までに倍増する可能性がある。中小企業の分野では、現在、企業の50%が深刻な財務的圧迫を受けていると認識している。また、数百万の企業が事業の永久停止を余儀なくされるかもしれないと示唆されている。こうした苦境にある企業を支援するため、銀行および資本市場業界は、株式段階において創造的で柔軟なソリューションを見出す必要がある。これらのソリューションは、段階2から段階3への移行を円滑にするとともに、大企業や先進国から、中小企業や新興市場に至るまで、苦境にある多くの主体に利益をもたらすものでなければならない。
バンク・オブ・アメリカ国際銀行部門の社長であるバーニー・メンサ氏は次のように述べている。「当社の資本市場部門の同僚たちは、適格な借り手と、そこに存在する流動性へのアクセスを可能にする仕組みについて、非常に多くの協議を行っています。そして通常、革新的な仕組みが見られるでしょう。」
これらの取り組みでは、3つの伝統的な株式関連手段が活用される。最も破壊的なのは破産と資本再構築であり、既存の株主が全額損失を被る一方、新たな資本によって資産の用途が再設定される。2つ目は、民間または公的な出所からの新規株式出資であり、一般的に、新規投資家により多くの上振れ益を与える優先株式の形態をとる。3つ目の選択肢は、既存の債務を株式に転換し、企業のバランスシートを強化し、利用可能なキャッシュフローを改善することである。このプロセスを通じて、貸し手(公的・民間を問わず)が所有者となる。
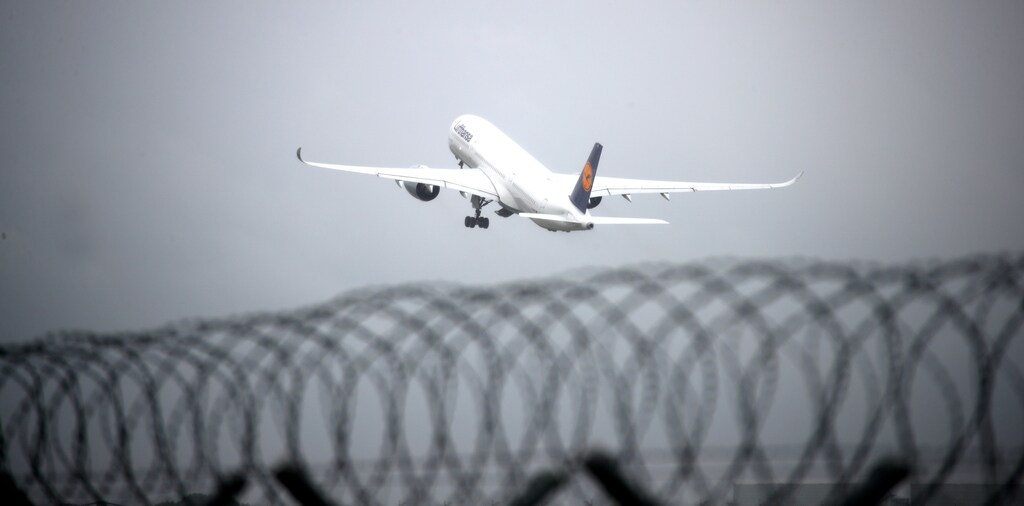
この危機は、資本市場セクターにとって特有の機会をもたらしており、特に次の点を考慮すると、その機会は大きい。プライベートエクイティが利用可能な1.6兆ドルのドライパウダーに加え、JPモルガンやゴールドマン・サックスといった企業が引き続き強固なバランスシートを維持していることがある。民間投資家が参入をためらう場合、すでに公的資本がその空白を埋める動きが見られる。例えば、ドイツ政府は航空会社ルフトハンザを救済するため、株式出資を行って介入した。こうした介入は短期的には雇用を守ることができるが、民間資本が静観することによる潜在的なリスクの一つも浮き彫りにしている。それは、国家が株式を保有する企業に有利になるよう競争条件を傾ける、経済ナショナリズムの台頭である。
評価額の下落と低金利の中、現在の状況は民間投資家にとって魅力的な機会をもたらしている。しかし、事業再編の期間中に積極的な役割を果たすためには、銀行および資本市場業界が革新を進め、深刻な影響を受けたセクターのより奥深くにまで到達する新たな方法を見出す必要がある。また、目につきやすい大企業部門の枠を超え、多くの経済において雇用の大部分を占める中小企業部門を支援し、再構築していく必要がある。
小規模企業向けソリューションの模索
銀行および資本市場はこれまでも株式による事業再編の仕組みを考案してきたが、今回の危機がもたらす規模の課題に直面したことはなかった。この局面では、資本を引き付けると同時に、その資本の効果が幅広く行き渡ることを確保できる新たな資産クラスの創出が求められている。例えば、投資家は、取引信用を通じて中小企業に流動性を供給する大企業に対して直接的な株式持分を取得することができる。あるいは、中小企業に特化した上場投資信託(ETF)に直接投資することも考えられる。さらに、民間投資家やプライベートエクイティ企業は、企業の少数株式を取得することにより、中小企業に対してより低リスクの流動性を提供できる。これは評価額への感応度を和らげるとともに、既存の株主による支配を維持することで所有権リスクを低減する。また、公共部門も、収益に対する税制を変更したり、事業開発制度を通じてマッチング資金を提供したりすることで、中小企業の株式投資を魅力的なものにする役割を担っている。
これらのすべてのケースにおいて、投資家は危機による打撃を緩和するために必要な短期的な流動性を提供する必要がある一方で、株式収益は長期的な取り組みになる可能性があることを受け入れる必要がある。しかし、適切に構成されれば、年金基金やその他の長期投資のための仕組みが、地域のコミュニティ企業を支えるために必要な「忍耐強い資本」となり得る。
このソリューションは、苦境にあるセクターを支える役割も果たし得る。例えば、同一セクターで事業を営む独立系企業が連携して、購買力を強化し、バックオフィス機能を共有するネットワークを形成することができる。セクターをまたぐグループは、賢明な投資判断を行うための業界の専門知識を提供するコミュニティ投資ファンドを活用できる。その代替案は、狭い自己最適化によって、破産企業や衰退したコミュニティを生み出す、独善的で分断された状況である。
アブサ・グループの公共政策部門責任者であるシミ・シウィサ氏は次のように述べている。「銀行は責任を理解しているからこそ、融資を行い成長を促したいと考えています。しかし、一部の顧客でさえ、見通しは明るくないと述べており、信頼が回復するまで投資を行わないという企業もあります。これはまるで循環的なパターンのようなものです。新型コロナウイルス感染症が発生し、都市封鎖があり、経済成長が減速し、世界貿易が崩壊し、信頼感も崩れました。では、先に動くのは誰でしょうか。銀行が与信を拡大するのでしょうか。それとも、産業界が再投資を決断するのでしょうか。私は、そこにはバランスが存在し、それを理解し、見出すことが鍵だと考えています。」
新興市場での支援
銀行および資本市場関連企業は、新興市場に向けた戦略も必要となる。従来、新興市場における唯一の事業再編の道筋は破産であった。株式段階では、投資家は、個々の企業ではなく、苦境にあるセクター全体を支えることができる、ソリューションや商品を開発する必要がある。例えば、より小規模な企業に投資し、規制がより少ない準株式ファンドや、金融セクターの安定性と強靭性に影響を与えることなく、非常に必要とされる資金を提供するブレンデッド・ファイナンスの選択肢が挙げられる。
これらのソリューションは、目的志向型の銀行業務を促進する方法を見出しつつ、経済ナショナリズムの脅威を抑制する必要がある。ここでのソリューションは、ETFや外国企業社債への直接投資を含め、中小企業セクター向けのものを踏襲できる。また、企業は直面し得る厳しい規制環境を考慮に入れることを条件に、直接的な株式持分を取得することも考えられる。
銀行および資本市場のコミュニティは、この問題を単に傍観することはできない。メンサ氏は、過去20年間の世界経済の低迷は、新興市場の不振の表れであると説明している。BRIC諸国の経済が低迷している中で、米国が年3~4%のペースで成長することは到底不可能である。銀行および資本市場業界は行動を起こす必要がある。それは、中小企業、新興市場、苦境にあるセクターに対して、新たに刷新された債務および株式関連の取り組みを通じて業界全体の支援を求めるものである。こうすることで、大企業や先進国市場だけが嵐を乗り切り成功裏に脱却するのではなく、明確な視点を持ちつつも幅広い経済支援が行われるようになるだろう。
信用危機が銀行セクターにおける全面的な支払能力問題へと発展するかどうかは、依然として不明である。しかし、私たちが確実に知っているのは、銀行および資本市場業界が、世界が成長に向けてどのように事業を再編できるかについて、変革の担い手となる機会を有しているということである。