持続可能な貿易には、新興経済国の参加が不可欠です。
持続可能性と経済性の間で適切なバランスを見出すことが極めて重要です。
技術は既に存在しています。真の障壁は、既存の考え方を変えることです。
回避可能な排出を削減することは、良い出発点です。
物流においてゼロエミッションを実現することは困難な課題です。ゼロエミッション燃料や船舶の開発は重要な道筋ですが、このアプローチには限界があります。コスト重視の業界において、ゼロエミッション技術に高コストかつ高リスクの重点を置くことは、多くの新興市場の事業者を、クリーンな未来ではなく、汚れた過去の一部に位置づけてしまう可能性があります。私たちには、ハイテクな取り組みと、すべての関係者が役割を果たせる実践的な取り組みのバランスを取る、現実的なアプローチが必要です。より効率的なサプライチェーンを通じて回避可能な排出を削減できますが、考え方を変えていく必要があります。これは、長期的な取り組みを続けながら、直ちに着手すべき点です。
新興市場の事業者が積極的に参加しなければ、世界貿易の持続可能な未来は危うくなります。
貿易は新興市場で最も大きく、最も速く成長しており、アジアの新興市場への輸入量の増加はその一例です。2018年には、開発途上経済国が海上貿易の64%を占めました。この大多数の関係者を巻き込むことは、ゼロエミッション事業の成功に不可欠です。
同時に、持続可能性における環境面と社会・経済面のバランスを取る必要があります。世界の価値連鎖に参加するために新たな船舶やバンカリング設備への投資が求められる場合、一部の事業者は単に対応できず、取り残されることになります。そして、港湾や国が取り残されれば、その中小企業(SME)も同様に取り残されます。これらの市場の中小企業にとって、世界の価値連鎖へのアクセスは、安定した成長と雇用創出を実現するうえで極めて重要です。留意すべき点として、SMEはGDPの50%以上に貢献し、正規雇用の3分の2を占めています(多くの国々において)。
成熟市場においてさえ、最大手の業界プレーヤーは、ゼロエミッション物流業界への移行コストを誰が負担すべきかについて合意できずにいます。
物流は非常にコストに敏感な業界です。例えば、第2世代バイオ燃料は商業的に実用可能であるものの、荷主が一貫して高いコストを支払う意思のある者がまだいないため、入手できない状況にあります。機会が与えられても、環境をコストより優先する荷主はごく一部に限られます。業界の共通認識としては、社会的炭素コストを燃料価格に組み込むために世界的な燃料課徴金が必要とされています。しかし、石油会社は、最終的にコストが転嫁されるとしても、その大部分の負担を自社が担うのは不公平だと考えているため、この取り組みは停滞しています。
新興市場は、よりクリーンな燃料への移行を負担できるのでしょうか。
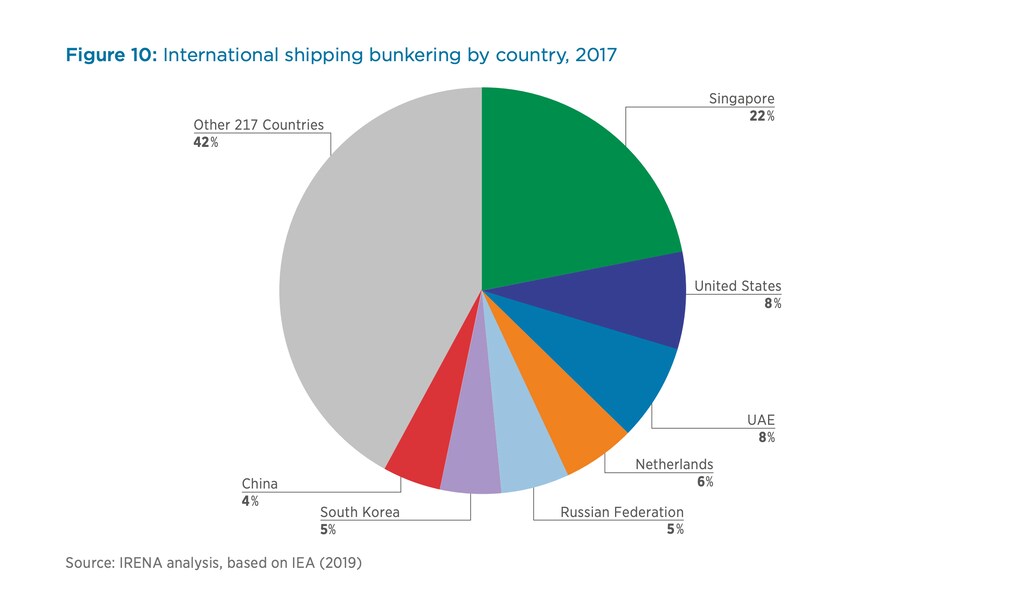
新燃料への移行は、短期的には高コストとなります。グローバル海運機関による最近の調査(1月下旬の公表予定)では、2050年までに海運を完全に脱炭素化するために必要とされる最大1.9兆ドルの投資のうち、船舶向けはわずか13%にとどまると推計されています。残りの87%は、代替燃料のための陸上インフラおよび生産施設に充てられることになります。国際再生可能エネルギー機関は、次のように述べています「よりクリーンな部門への移行には、(下図を参照)港湾ターミナルのインフラや運用設備、さらには日常の運用慣行に重要な変更が必要となるでしょう」。
沿岸部のアフリカ諸国やベトナムを考えてみましょう。これらの国々では、新たに発見された沖合の石油資源が大きな成長を牽引する可能性があります。ゼロエミッションの未来において、これらの国々はこうした潜在的資産をどのように位置づけるべきでしょうか。天然資源から利益を得る計画を立てるべきではないのでしょうか。それとも、輸入する必要が生じる可能性が高いゼロエミッション燃料のために港湾インフラに投資すべきでしょうか。それは公平なことでしょうか。
業界は、サプライチェーン全体で回避可能な排出に対処するため、実践的かつシステム全体に及ぶアプローチを中心に結集すべきです。
将来の燃料が何になるかにかかわらず、世界貿易を動かすために必要な燃料の総量を削減することは有益です。より燃費効率の高い輸送手段、サプライチェーンの最適化、運用効率は、排出削減の可能性という観点から優先されるべきです。これらのソリューションは輸送モードに特化したものではなく、また そうであってはならず、世界の物流を一つのシステムとして捉える必要があります。
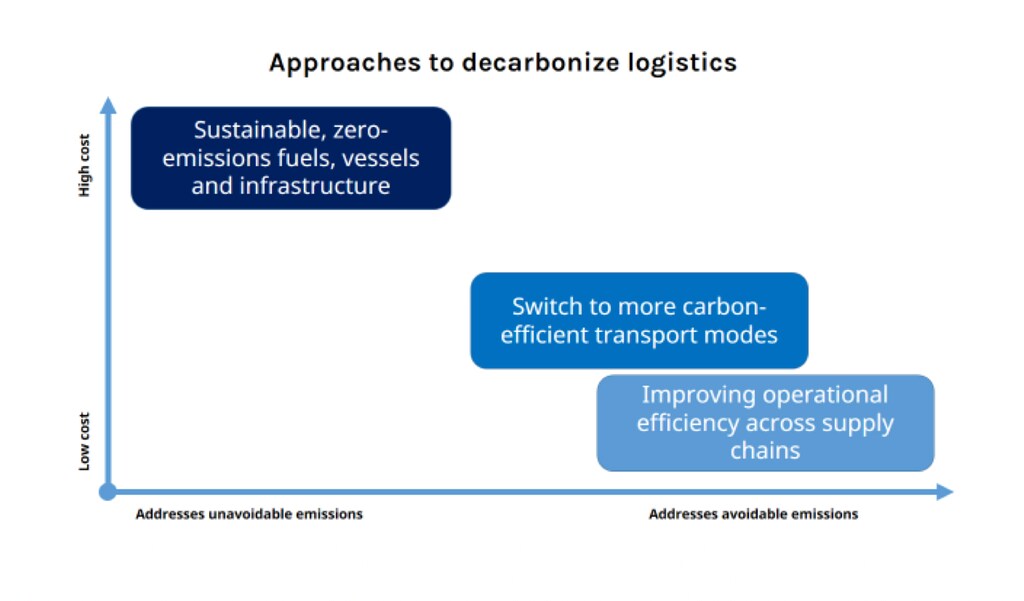
回避可能な排出に対処するため、輸送モードやサプライチェーンを横断した、データに基づく最適化に、業界はより一層の注意を向けるべきです。
回避可能な排出は、サプライチェーンのあらゆる段階における非効率性に組み込まれています。全体の輸送排出に占めるその割合を測定することは困難ですが、その割合は相当大きい可能性があります。多くの市場では、任意の時点で道路を走行するトラックの、時に40%以上が空車で走行しており、積載率が低い車両はさらに多いことを考えてみてください。
個々の荷主やサプライチェーンの枠を超えて、物流システム全体で最適化を図ることで、国内の流通ネットワーク全体、あるいは輸送ルートの往復において、輸送資産をより効率的に活用できます。世界規模では、米国の農産物輸出のコンテナ化により、米国と中国の間の貨物流の非対称性が解消されました。ブラジルの「Cargo X」のようなデジタル貨物予約プラットフォームは、資産稼働率を大幅に改善し、走行回数、走行距離、コスト、そして排出を削減できます。Cargo X。米国では、競合する2社のフルーツジュース企業であるOcean Sprayと Tropicanaが、空の冷蔵鉄道貨車を共有できるよう協力したことで、両社は輸送コストを削減し、Ocean Sprayの排出量は3分の1減少しました。
障壁は技術ではありません。考え方です。どのようにそれを変えていけばよいのでしょうか。
物流には、相互依存性が高く利害が対立する無数の関係者が存在しており、これがコストを押し下げています。道路貨物輸送では競争が激しく価格が極端に低いため、小規模な貨物運送業者を利用するよりも、半分未満しか積載していない専用トラックを手配する方が安くつくことも珍しくありません。こうした状況を前提に、競争を維持しつつ、業界の関係者はどのように協力し、環境面での漸進的な改善を実現できるのでしょうか。
第一に、排出は、サプライチェーンの業績を評価するうえで測定される主要業績評価指標(KPI)とすべきです。例えば、一部の荷主は社内炭素価格を導入しています。その他の持続可能性パフォーマンス評価も、社内外のサードパーティ・サービスプロバイダーの双方にとって有益ですが、多様なアンケートが乱立しないよう注意し、環境パフォーマンスの向上に対するインセンティブを組み込む必要があります。高い環境基準を満たせない運送業者を即座に排除しても行動変容にはつながらず、小規模な事業者を倒産に追い込むおそれがあります。
第二に、ビジネス上の意味に関するメッセージをより強く発信する必要があります。物流サービスプロバイダーは、サプライチェーン全体を見通せる立場を活かして協業の機会を特定し、コストと排出の削減効果を試算できるため、荷主は失われた価値を可視化できます。私たちは皆、再教育を受け、これらの機会を積極的に探すためにデータシステムを再設計する必要があります。協業が成功した際には、何が可能かを明確にし、より高い環境目標を設定するために、こうした事例を透明性をもって共有する必要があります。
回避可能な排出を削減するだけでは、ゼロには到達できません。しかし、このアプローチは今この瞬間から、どこにいる誰にでも開かれており、現在の化石燃料を節約すると同時に、将来のゼロカーボン燃料への扉を開くことができます。