環境・社会・ガバナンス(ESG)要素をめぐる機運は急速に高まっており、ESGの枠組みは影響力と効果を増し続けている。
しかし、ESGの潮流では、持続可能なガバナンス、すなわちESGの「G」と、特に企業の誠実性を、より実質的に考慮すべきだとの認識が広がっている。
透明性、説明責任、誠実性の原則に根差したコーポレートガバナンスは、ESG目標の全領域を達成するための前提条件と捉える必要がある。
ESGの「G」をどのように定義し、評価すべきだろうか。新たなESGの枠組みにおいて、腐敗防止はどのような位置を占めるのか。企業の誠実性が認証基準や報告の優先事項から外れている場合、企業や投資ファンドを「持続可能」とみなせるだろうか。
こうした問いに答えることが、ますます急務となっている。ESGの「G」への相対的な関心の低さにもかかわらず、環境・社会・ガバナンス(ESG)要素をめぐる機運は、影響力のある企業評価の枠組みや投資基準、拘束力のある法律へと急速に結実しつつある。同時に、ウクライナでの戦争と企業や投資家の対応によって、ESG投資の意味と影響がさらに重視されるようになり、企業の目的、価値観、誠実性が注目の的となった。ESGの枠組みや基準の影響力が増すなか、ESGの議題において持続可能なガバナンスと企業の誠実性を優先しなければならない。
ESGへの関心が急速に高まる
投資家、企業の取締役会、上級幹部、政府指導者は、持続可能な未来を築く手段としてESG要素に注目している。ESGが世界的な舞台に登場したのは2000年代初頭だが、気候危機と新型コロナウイルス感染症のパンデミックを背景に、非財務の企業業績基準を広めようとする動きへの関心は近年急増している。多くの人々は、公正なエネルギー転換の実現や、新型コロナウイルス感染症によって露呈し、さらに深刻化した社会的不平等の緩和にESGが不可欠だと考えている。
その結果、ESGは主流の投資戦略へと変わり、世界各地の主要な企業関係者にとって優先事項となった。例えば2020年、世界経済フォーラムの国際ビジネス評議会は、持続可能な価値創出に向けたESGベースのステークホルダー資本主義の指標を策定した。
一方、主要な政府機関や監督機関は、金融サービス規制や企業の情報開示要件の中心にESGリスクを据えることを目指す、意欲的な法整備および基準策定プログラムを開始している。特に注目される取り組みには、EUサステナブルファイナンス開示規則をはじめとするEUのESG関連提案、米国証券取引委員会が検討中の提案、そして国際サステナビリティ基準審議会が予定する開示基準がある。
さらに、新たな概念である「ダブル・マテリアリティ」は、企業自身の財務実績にとどまらず、経済、人々、地球に影響を及ぼすESG要素も含めるよう、企業の情報開示義務を拡大する。
ESGに欠けている「G」
しかし、ESGの潮流では、持続可能なガバナンス、すなわちESGの「G」と、特に企業の誠実性を、より実質的に考慮すべきだとの認識が広がっている。
ESGの潮流は、気候変動対策をめぐる世界的な機運とともに高まってきた。企業活動に関連する人権リスクは近年、規制当局や国際機関の注目を集めているが、ガバナンスリスクについても同様の取り組みを進める必要がある。
「強固な企業の誠実性は、人権の実現と環境の持続可能性にとって極めて重要です」と、ワシントン大学ヘンリー・M・ジャクソン法学教授であり、国連ビジネスと人権に関する作業部会のメンバーでもあるアニタ・ラマサストリー氏は説明した。
持続可能なガバナンスはESGを構成する3要素の一つであるだけでなく、ESG目標の全領域を達成するための前提条件と捉えるべきである。企業が環境や社会に関する約束を破る背景には、いずれも効果的でないコーポレートガバナンスがある。腐敗防止策の不備、ゆがんだインセンティブ構造、矛盾したロビー活動、機能しない取締役会の監督、あるいは必要な能力を備えていないリーダーシップなどがその例だ。要するに、持続可能なガバナンス要素をESGの議題の中心に据える必要がある。
ダボスで主役となる持続可能なガバナンス
5月にダボスで開催された世界経済フォーラムの年次総会で、腐敗防止パートナーシップ・イニシアチブ(PACI)は、持続可能なコーポレートガバナンスへの責任ある投資の重要性をテーマにした公開セッションを通じて、ESGの「G」への注目を高めた。パネル討論では、投資家が自らの慣行や投資先企業において、コンプライアンスの先にある企業の誠実性を重視すべき理由と方法が議論された。
企業の目的や価値観、効果的なステークホルダーとの関わりから、腐敗防止、透明性、説明責任に至るまで、持続可能なガバナンスは信頼を築き、事業を営むための社会的な許諾を維持するうえで中核をなす。ESGに基づく株主アクティビズムも近年加速しており、投資慣行をより広範な社会的目標や価値観に沿わせようとする明確な意志が示されている。率直な対話、熟慮された監視プロセス、厳格な指標と分析、そしてESGの「G」への関心の高まりを通じて、投資家と企業は協力し、企業、ステークホルダー、地球にとって持続可能な価値を築くことができる。
特にパネリストは、誠実性を重視したスチュワードシップが、持続可能な事業を促進する強力でありながら、見過ごされがちな手段であることを強調した。投資撤退は世間の注目を集め、ときには唯一適切な選択肢となるが、積極的な株主としての関与、対話、監視を通じて、ESGを重視する投資家は自らの影響力を生かし、より良い未来づくりに貢献できる。
「ESGの『G』に適切に対処できていれば、投資撤退は回避できる可能性のある、いわば最終手段と考えるべきです」と、パリのポール・ヘイスティングスのパートナー、ニコラ・ボヌッチ氏は提言した。
複雑さを増す世界で誠実性に投資する
ESGの「G」をさらに強調するため、透明性と腐敗防止に関するグローバル・フューチャー・カウンシルはこのほど、コミュニティ・ペーパー『複雑さを増す世界で誠実性に投資する:ESGの潮流における腐敗防止の役割』を発表した。同ペーパーは、特にESGの存在感の高まりに着目し、投資家の意思決定プロセスや企業評価の中心に腐敗リスクを据えるべきだと論じている。
誠実性に投資するには、投資家と基準策定機関が、ガバナンス上の懸念や腐敗リスクをESG投資の枠組みにより効果的に組み込まなければならない。また、用語、枠組み、報告に関する提言の不統一に加え、他の重要なリスクや機会と比べてESGで環境要素が過度に重視されていることなど、既存の障壁も克服する必要がある。
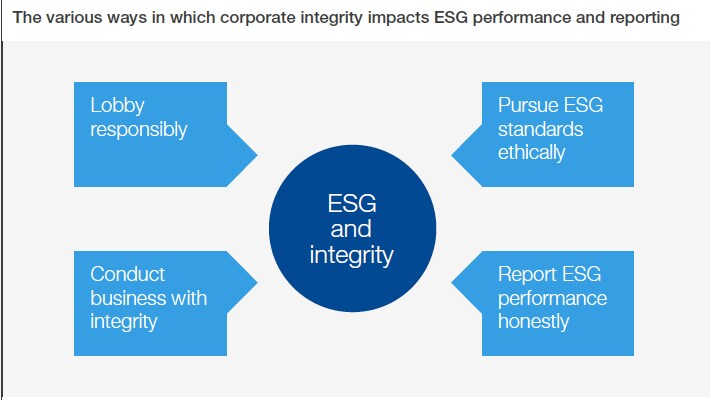
企業の誠実性は、ESGの議題のあらゆる側面の中核に据えるべきである。「G」の領域では直接測定できる一方、「E」と「S」の実現の基盤でもある。また、ESG基準を倫理的に追求し、ESG指標を透明かつ正確に報告するうえでも不可欠だ。
投資家の意思決定プロセスに企業の誠実性を組み込むための3つの提言
投資家の意思決定プロセスや枠組みに腐敗リスクをより適切に取り入れるため、グローバル・フューチャー・カウンシルは次の提言を示している。
1. 投資家は、自らのコミットメント、プロセス、方針、インセンティブに誠実性を体系的に組み込むべきである。これには、社内慣行と、企業との対話やスチュワードシップなど対外的な取り組みの両方が含まれる。
2. 腐敗リスクは、一貫性、包括性、標準化を備えた方法で、報告と評価の枠組みに組み込まなければならない。その際、業種横断・枠組み横断の比較可能性を高める共通の中核指標群を設け、一部のリスク(特に腐敗リスク)があらゆる場面に関係するという現実を反映すべきである。
3. 投資家は、既存の業界別、セクター別、地域別の取り組みを土台として、投資家の意思決定プロセスに腐敗リスクを主流化するための集団的な取り組みをさらに推進すべきである。こうした連携は、業界内の対話と協調の場を生み出すとともに、消費者や影響を受けるコミュニティなど新たな声を招き、体系的な変革へとつなげる仕組みとなり得る。
誠実性を重視したコーポレートガバナンスを優先する
誠実性を重視したコーポレートガバナンスは、ESGへの熱意を具体的な行動へと結び付け、私たちが目指す持続可能で包摂的な未来を実現する鍵となる。
ESGは今や広く認知された概念だが、その定義、そしてそれ以上にその影響は、まだ明確に定まっていない。主要な規制当局や基準策定機関がESGの枠組みや基礎的要件の公表と導入に取り組むなか、企業の誠実性をこうした取り組みの中心に据えることが不可欠である。