継続的かつリアルタイムのデータの統合は、ESGへのコミットメントを果たすための鍵です。
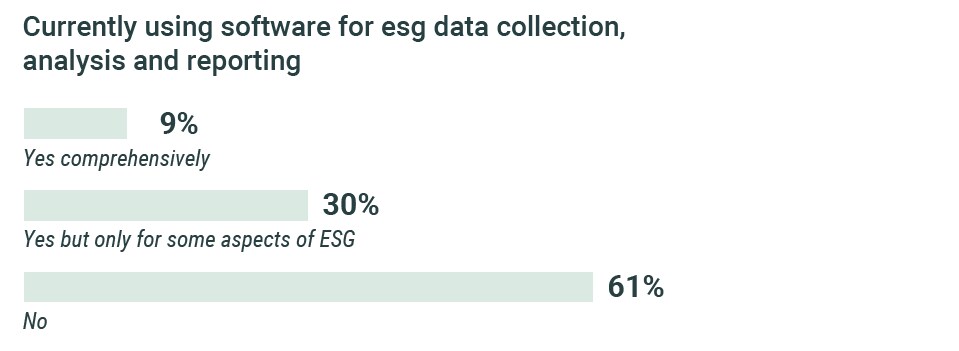
調査対象企業のわずか9%が、ESGに関するデータ収集、分析、報告を支援するソフトウェアを積極的に利用しています。
企業は、データに基づく強力なESGプログラムを構築できます。その方法をご紹介します。
ESG(環境・社会・ガバナンス)に関する報告と開示要件への対応は、自社がESGへのコミットメントに真剣に取り組んでいることを、規制当局、投資家、同業他社、競合他社に示す重要な指標です。
しかし、報告は、はるかに大きなプロセスの一部にすぎないことを忘れてはなりません。
強力なESGプログラムの基盤はデータです。データを重視する組織は、同業他社よりも効率的、迅速かつ先見的に業務を遂行します。これは、ESGのような複雑で変化し続ける分野において特に当てはまります。日常業務とESG目標が相互に補完し合う形でESGを企業戦略に完全に統合できる組織は、同業他社よりもはるかに強い立場に立つことができます。
報告は、最終的には、リアルタイムデータが継続的かつ絶え間なく意思決定に統合されるESGプログラムの副産物であるべきです。それとは対照的に、短期間に多様な別個の情報源からデータをまとめようとしながら、年次または隔年で報告するやり方は、はるかに困難であり、誤りやリスクを招きやすいものです。
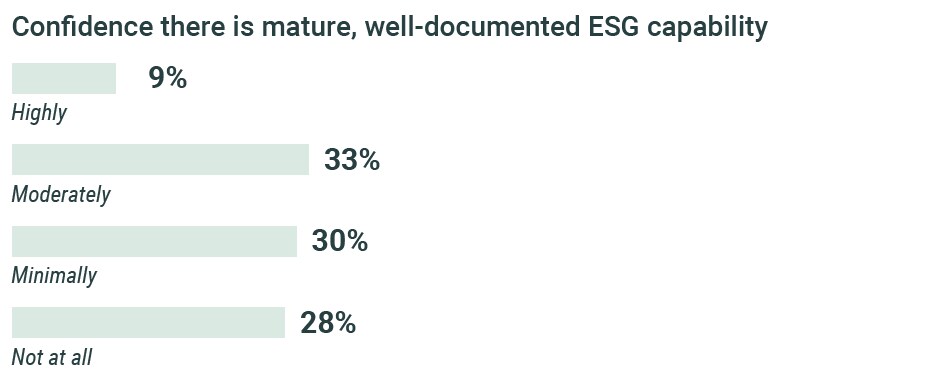
最近の調査において、DiligentがOCEGと共同で、ESGの計画と活動の現状を評価したところ、正式かつ文書化されたESGプログラムを持つ回答者は半数に満たず、自社に成熟し十分に文書化されたESG能力があると「強く確信している」と回答したのは10%未満でした。
さらに、同調査では、調査対象組織のちょうど半数を若干上回る程度しか、いかなる種類のESG指標も公表していないことが分かりました。また、ESGに関するデータ収集、分析、報告を支援するソフトウェアを積極的に利用している参加者は、わずか9%でした。
これらの結果から、多くの組織がESGに関するデータの壁を乗り越えられずにいることがうかがえます。
この課題を克服する上での主な障壁と、組織がそれらを解消する方法を以下にご紹介します。
1. データソースの特定
データは、組織がESGに関して協働し、追跡し、報告する上で不可欠です。ESG目標を明確にし、準拠すべき枠組みを特定した後、組織は、そのデータをどこから入手するかを決定する必要があります。その一部は社内から入手されます(例:賃金データや多様性に関するデータ)。一方で、社外から入手しなければならない要素もあるでしょう(例:業界ベンチマーク、第三者ベンダーのコンプライアンスデータ)。組織が必要とするESGデータを特定することが最初の課題となり、そのデータをどこから入手するかを速やかに決定する必要があります。
ESGデータの継続的な維持管理は、もう一つの重点分野となります。組織は、データが実時間のリスクや規制の動向を反映していることを確保しなければなりません。ESGデータは、関連性と適時性を保ち、理想的には自動的に更新される必要があります。また、組織は、関連するすべての事業部門がESGのモニタリングと報告において足並みを揃えていることを確保するとともに、集約するデータが適切な保護措置を備えた社内データシステムを通じて安全に管理されていることに確信を持つ必要があります。
2. 必要に応じた業務と企業文化の転換
多くの組織にとって、ESG目標を描くことは、その道のりにおける欠かせない初期段階です。しかしながら、それらの目標を行動に移すには、多くの場合、大規模な業務および文化的な転換が求められます。経営陣は、ESG戦略をどのように組織全体へ浸透させていくかを決定する必要があります。部門長や中間管理職も、企業のESG目標に当事者意識を持ち、それを日常業務のプロセスに組み込むことに意欲を持つ必要があります。
ESG技術の導入は、同僚との比較やベンチマーキングから、データの事前入力、定期的かつ監査可能な報告に至るまで、こうした転換に伴う困難の緩和に大きく貢献し得ます。一貫性があり先見性に富んだESG戦略を策定することは、多くの組織にとって最も困難な段階ですが、利用可能な技術ソリューションによって、その課題は大幅に容易になっています。
3. 将来の基準と要件の予測
ESGに取り組む組織にとって、主な混乱の一つは、単一の標準化された枠組みや報告要件が存在しないことです。政府や規制機関は、今後数か月の間にこれらの要件を明確化する可能性が高いものの、この過渡期は、多くの企業にとって、誤った方向に賭けてしまわないよう慎重を期す必要がある、混乱しやすい時期となり得ます。
世界経済フォーラムおよび国際ビジネス評議会の指標から着手することは、良い出発点となります。指標は2020年9月に公表されたもので、企業の主流の年次報告書に反映され得る、普遍的かつ重要なESG指標および報告要件の一式として策定されました。

4. ステークホルダーの意識の動向把握
ESGに関するステークホルダーの期待と姿勢は、急速に変化しています。数値や割合の背後にある意味を明確に説明することは、ステークホルダーの賛同を得て、データソリューションから価値を引き出す上で不可欠です。組織は、今後の規制の動向やステークホルダーの意識の変化に細心の注意を払い、適時に対応できるようにする必要があります。
組織は、最大の投資家から最前線の従業員や消費者に至るまで、ステークホルダーの状況をどのように把握し、モニタリングしていくかを検討しなければなりません。管轄地域、業界、そして自社に合わせて、洞察やレッドフラッグを調整できる予測モデリング機能の導入も検討してください。
5. 第三者によるESGリスクへの対応
急速な変化が加速する状況において、第三者エコシステム全体にわたるESGリスクを適切に管理し、(軽減することも含め)対処することは極めて重要です。投資家の監視が強まる中、コンプライアンスを推進し、リスクを軽減するためには、第三者リスク管理戦略をより慎重に検討する必要があります。(例えば、スコープ3の排出量は、多くの企業のカーボンフットプリントの70%以上を占めています。)これらのリスクを適切に管理することは、長期的な価値創出を促進するだけでなく、透明性を高めることにもつながります。これは、従業員、地域社会、投資家に至るまで、多くのESGステークホルダーにとって特に重要な事項です。
結局のところ、ESGデータのジレンマは、今後訪れる変化に対応していくために、組織が解決しなければならない課題です。ESGへの備えは、投資家の満足度、財務実績、そして実証可能な進捗という点において、引き続き大きな違いを生み出すでしょう。私たちを取り巻く世界の課題によって定義される未来において、信頼性が高く包括的なデータに裏付けられた強力なESGプログラムこそが、唯一の前進の道なのです。