ESG投資は金融分野で急速に拡大しているセクターであり、ブルームバーグ・インテリジェンスによると、世界のESG資産は、以下の額を上回ると予測されています。41兆ドルを2022年に、2025年までに50兆ドルを上回る見込みです。
ESGは現在、リスクの軽減と機会の最大化という観点から、あらゆる企業戦略に欠かせない要素となっています。
ESG投資に関する測定可能で公認された基準を設け、基準未達の場合に罰則を科すことで、投資家はESGへの取り組みをより適切に評価できます。
ESGは気候変動対策の妨げになっているのでしょうか。これは、先ごろ開催されたニューヨーク・タイムズ「Climate Forward」会議でのパネル討論のテーマでした。環境・社会・企業統治(ESG)は、組織が将来直面する可能性の高い長期的なリスクに備えるためのリスク管理ツールです。金融分野で急速に拡大しているセクターであり、ブルームバーグ・インテリジェンスによると、世界のESG資産は以下の額を上回ると予測されています。41兆ドルを2022年に、2025年までに50兆ドルを上回る見込みです。
金融会計の枠組みでは捉えられないリスクを評価するため、ESG指標を財務指標に組み込む投資家が増えています。ESG要素は、通常は財務分析に含まれないものの、財務面で重要な意味を持つ幅広いテーマに及びます。そのため、リスクの軽減と機会の最大化という観点から、ESGを取り入れることはあらゆる企業戦略に欠かせなくなっています。
ESG報告基準は600を超える
ESGの支持者や賛同者も、現在のESGの枠組みが複雑で不完全であり、標準的な参照基準が欠けていることで問題がさらに深刻化していると認めています。批判する人々は、これを企業の社会的責任をゲーム化する「マーケティング上の目くらまし」あるいは「新自由主義の幻想」だとみなしています。
ESG報告基準は600を超えています。規制当局の監督を受けず、企業が独自の枠組みを用い、業界自体が作成したパラメーターや基準を選ぶ場合もあります。さらに、企業は同じ業界の同業他社と比較されます。そのため、大手石油企業が含まれる一方で、テスラのような企業がリストから除外されることがあります。基準が異なると非効率が生じ、その信頼性や有用性が損なわれます。
ESG規制に向けた動き
不完全な点はあるものの、ESGは今後も存続するでしょう。このセクターを強力な政府方針によって規制し、執行するよう求める声が上がっています。2022年3月、米国証券取引委員会(SEC)は、「包括的なESG開示枠組み」を策定する計画を発表しました。これにより、開示の拡充と透明性の向上が見込まれます。しかし、統一的な規制枠組みが整うまでは、ESGは気候変動対策を改善するだけでなく、多様性と包摂、労働者の公正な待遇、組織の透明性や報告基準など、ほかの社会・ガバナンス課題にも対処し得る付加的な要素です。投資家が投資を通じて気候変動対策を推進し、ほかの重要な社会課題に取り組むことで、企業に気候変動やその他の重要な社会課題への行動を促すという考え方です。批判する人々でさえ、ESGには重要な役割を果たす可能性があると考えており、義務づけられていない場合でも、組織戦略の一環として採用する動きが広がっています。
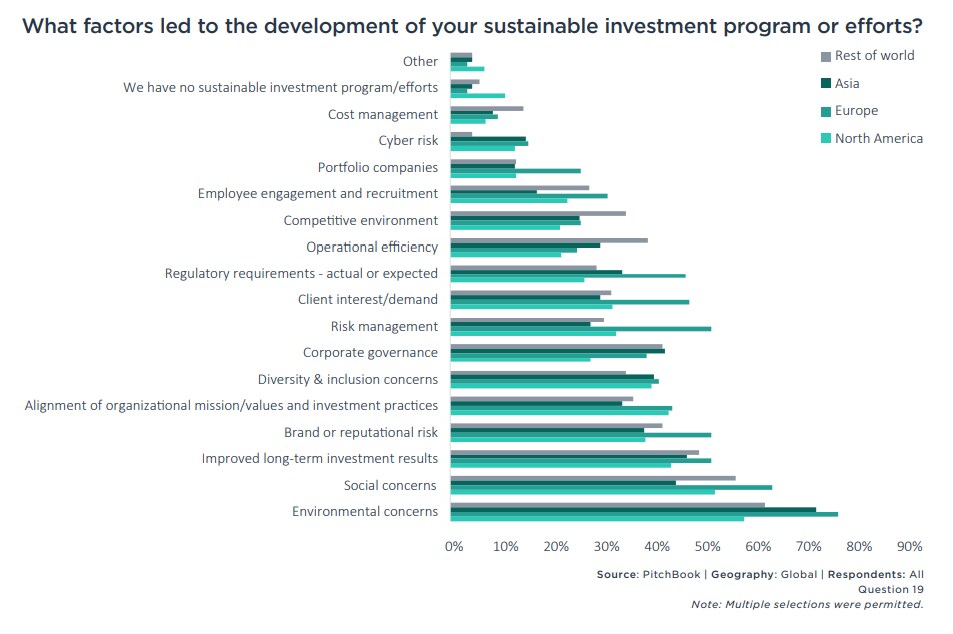
プライベート・エクイティ企業も、自社のファンドや投資先企業にESG戦略を導入しています。72%の大手プライベート・エクイティ企業は、年間売上高が5,000万ドルから10億ドルの範囲にあり、ESG戦略を取り入れています。導入の理由は環境への懸念だけではありません。ほかの要因には、規制の導入予測、評判リスク、コーポレートガバナンスの改善、社会的懸念、人材の獲得、ブランディング、透明性の向上が挙げられます。
真のESG投資を見極める
この断片化した枠組みの中で、善意ある投資家はグリーンウォッシングを見抜き、ESGの公約が実質を伴うものか、それとも目をそらすものかをどう評価できるでしょうか。企業のESGへの取り組みや実績を評価するには、どの指標を使うべきでしょうか。ほかより重要な指標はあるのでしょうか。ここでは、掲げた目標を達成している組織と、大げさな主張や約束に見合う成果を上げていない組織を取り上げ、ESGのツールが実践的かつ公平な貢献を可能にする形で問題に対処している明るい兆しを紹介します。
チリなどのソブリン債や、次のような企業債エネルやスザノは、客観的で定量化可能な基準を発行体が達成できなかった場合に罰則が科されるESG債の好例です。たとえばスザノが、2030年までに温室効果ガス(GHG)排出量を15%削減するという目標について、2025年までに達成できる見込みがない場合、「クーポンが一度だけ25ベーシスポイント引き上げられます」。同様に、エネルのリボルビング・クレジット・ファシリティは、温室効果ガス排出量の削減に直接連動しています。
ソブリン債のESGで手本を示すチリ
ソブリン債では、チリに倣うよう促される国が増えています。発行額は310億ドルに上り、チリ政府はラテンアメリカ最大のESG債発行体です。同国は環境面での実績をさらに強化しようとしています。最近、初のサステナビリティ・リンク・ボンド・フレームワークを策定し、チリでのサステナビリティ・リンク型ソブリン債の発行に向けた基盤を整えました。
これらの債券による調達資金は、GHG排出量の抑制と、国内のエネルギー構成の多様化促進に充てる計画です。グリーンボンドなどのサステナビリティラベル付き債券とは異なり、これらの金融商品は特定のプロジェクトや費用に関連づけられていません。代わりに、債券のクーポンは特定の重要業績評価指標(KPI)と目標の達成状況に連動しています。目標には、GHG排出量の削減と、エネルギー構成に占める再生可能エネルギーの割合の引き上げが含まれます。排出削減や再生可能エネルギー発電の目標を達成できなければ、チリは投資家に所定の罰金を支払うことになります。
ESG目標未達に対する罰則
定量化・検証可能な目標をESG債に結びつけ、発行体が目標を達成できなかった場合に罰則を科すことで、発行体に規律を促し、グリーンウォッシングの抑止につながります。同時に、投資家は「良質な企業」とそうでない企業を見分けられます。ESG連動型投資や資産運用会社に、気候変動やその他の社会課題の解決を期待することはできません。しかし、債券の満期時に目標を達成できなかった発行体への罰則を、より多くの投資家が求める流れが生まれることが期待されます。投資家は、資金使途が限定されたESG債、目標が緩すぎる債券、GHG削減や再生可能エネルギーの拡大など、具体的で検証可能な指標を約束しない債券を避けることもできます。
企業債やソブリン債に、名目上で実体のない目標ではなく、明確なESG目標を用いることで、投資家は期待される成果を把握し、規律を確認できます。これにより、投資家は懸念を適切な方向に向け、投資ポートフォリオを通じて真にインパクトを生み出せるはずです。