急成長するサステナブル投資分野に、厳しい目が向けられています。
多くの投資家が、グリーンウォッシュの可能性を懸念しています。
ESG商品の定義をより明確にするとともに、投資家は組織に説明責任を果たさせる必要があります。
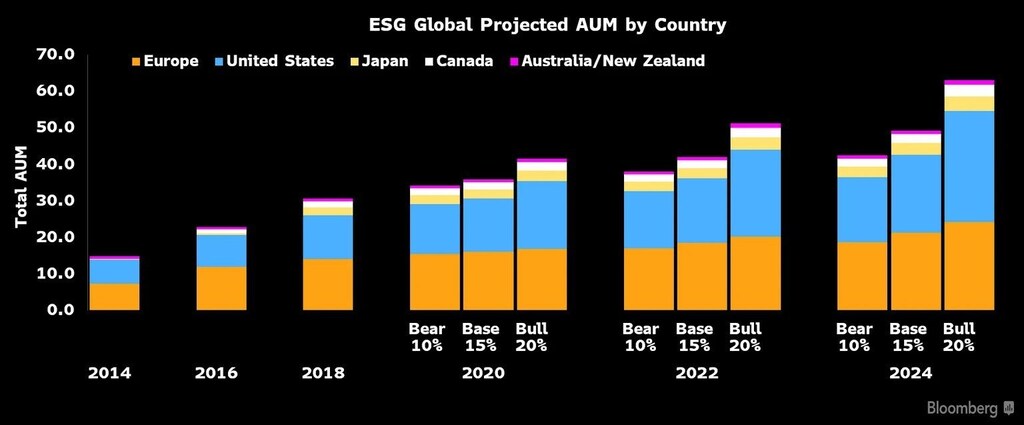
COP26後、消費者に強いメッセージが広がりました。17市場の消費者の半数以上が、投資家と金融サービス企業には環境を守る義務があり、もっと行動すべきだと考えています。そこで注目されるのがサステナブル投資です。持続可能性に沿った投資は急速に拡大しており、ブルームバーグの推計では、2025年までに世界で53兆ドルを超える資金がサステナビリティファンドやポートフォリオに投じられる可能性があります。
サステナブル投資(責任投資と呼ぶ人もいます)は新しいものではありませんが、進化を遂げてきました。数十年前に始まった、企業活動に対する比較的単純な倫理評価は、定量的・定性的な評価を通じて環境・社会・ガバナンス(ESG)要因をより包括的に組み込むものへと成熟しました。
この発展は、社会や環境に悪影響を及ぼしたり、財務実績に影響したりする可能性のある21世紀の事業リスクをより正確に測定し、それに対応する機会を特定することを目指しています。また、ESGに特化した上場投資信託(ETF)やグリーンボンドなど、多くの新たな金融商品も生まれました。
しかし最近、サステナブル投資に対して相応の懐疑論が寄せられています。(米国証券取引委員会、英国金融行為規制機構、欧州委員会などの)規制当局は、環境に関する主張やサステナブル金融商品の組成を注視しています。ほかにも、サステナブル投資は利益より害をもたらす可能性があると主張する批判もあります。こうした反発を受け、業界はどこへ向かうのでしょうか。
正当なESG上の懸念
サステナブル投資の損得について、これまで多くの議論が交わされてきました。ESGへの配慮と投資収益の間には、どのようなトレードオフがあるのでしょうか。環境面のデューデリジェンスは、投資家の受託者責任(顧客の最善の経済的利益のために行動する義務)とどの程度両立するのでしょうか。投資の意思決定プロセスにESG要因を組み込むことは、受託者責任を果たす上で極めて重要だという認識が広がっていますが、議論は続いています。
一方、サステナビリティが企業の最重要課題となるにつれて、グリーンウォッシュのリスクも高まっています。実際、世界の機関投資家にとって最大級の懸念事項であり、回答者の10人中6人がサステナブル投資を選ぶ際の問題として挙げています。これは、シュローダーの機関投資家調査によるものです。複雑なESG投資の内容を読み解くのに苦労する個人投資家にとっても、問題となってきました。
投資家にとって、グリーンウォッシュの課題は二つあります。第一に、運用会社やETFなどの投資商品を選ぶ際の問題です。ファンドや商品が環境面での実績を誇張し、実際にはそうでないのに、商品や活動、方針が環境に良い成果をもたらすと見せかける場合があります。たとえば、個人投資家としてESG ETFに投資したところ、実際にはESGをうたわないETFとほとんど変わらないと分かることがあります。第二に、融資や株式投資の最終的な受け手である企業レベルにもグリーンウォッシュのリスクがあり、サステナビリティ上の実績や移行経路を偽って伝える事例が見られます。
企業の非財務報告基準が不十分であること、そして政府による規制が何より必要であることについても、批判者から的確な指摘がなされています。
こうした問題を一挙に解決する特効薬や簡単な解決策はありません。批判はあるものの、サステナブル投資は今後も続き、持続可能な未来の実現に役割を果たします。ただし、変革が必要ないということではありません。
ESG会計と報告基準を改善するには
会計・ESG報告基準は、現状では不十分です。ESG要因に関する企業報告は従来の財務報告に比べてまだ初期段階にあり、特に現時点では開示が法律で義務づけられていません。世界経済フォーラムのステークホルダー資本主義指標の取り組みは、多数にのぼるESG報告基準への対応を目指してきました。企業が今すぐ活用できる足掛かりと位置づけられるこの取り組みは、新設された国際サステナビリティ基準審議会のもとで世界的な解決策を策定する機運を高めています。ESGデータや格付けを完全に標準化すべきだということではありません。さまざまな手法を採用する余地は今後も残すべきです。ただし、共通の中核的な指標を使ってポートフォリオを比較できるようにすることは可能なはずです。
同様に、何をもって「サステナブル」な投資や金融商品とするのかについても、定義を整理する必要があります。CFA協会が最近実施した調査では、回答した実務家の約80%が、グリーンウォッシュを抑制するためにESG商品の基準を改善する必要があると考えていました。規制当局はすでにこの問題を注視しており、今後さらに対策が講じられることは間違いありません。
企業に説明責任を果たさせる大きな力を持つ投資家も、自らの声を上げる必要があります。業界は、どのESGデータを報告するのか、またどのように改善を進めるのかについて、組織(そして業界自身)に説明責任を果たさせなければなりません。
サステナブル投資の供給側を発展させる上でも、やるべきことは残っています。グリーンボンド、グリーンローン、サステナビリティ・リンク・ローン(SLL)などの金融イノベーションは、近年急速に広がりました。しかし、インパクトを生み出し、大規模に実施できる金融商品やビジネスモデルには、なお多くの革新の余地があります。
持続可能な開発への資金調達
最後に、市場を本格的に動かすには政府の介入が必要です。批判者は、サステナブル投資が炭素税や炭素価格の導入など、気候変動に対する効果的な解決策から注意をそらす危険なものだと主張してきました。しかし、これはゼロサムゲームではありません。業界の動きが大胆な政府の政策と連携すれば、現在よりもはるかに抜本的な形で市場を変革できるでしょう。