S&P 500企業の60%が気候変動のリスクにさらされた資産を保有
これらのリスクを理解し対応するには、より高い透明性が必要となる
企業が今すぐ断固たる行動を取るのが遅れれば、深刻な事態を招きかねない
ベンチマークであるS&P 500指数の企業は、世界68か国にわたる物理的資産を保有しています。そのうち60%は、気候変動関連の物理的リスクを少なくとも一種類、高い水準で抱える資産を保有しています。こうした状況を踏まえると、温室効果ガス排出量を削減し、気候変動の影響を抑えるための断固たる行動が必要であり、それは規制、市場環境の変化、技術などの要因を通じて、企業と投資家に重要な移行リスクをもたらします。
気候リスクを理解するには、資産や事業活動の地理的な暴露に関する透明性が求められます。しかし、企業の暴露度や回復力は明確なパターンに従っておらず、資産レベルおよび企業レベルで気候リスクを評価するため、投資家による詳細な分析の必要性が浮き彫りになっています。重要なのは、これらのリスクの程度を決定する最大の要因が、企業が属する業種やセクターよりも、資産の所在地であるという点です。
ある特定の事象を気候変動が「引き起こした」と断定することはできませんが、科学界は、極端な気温や降水量のように、分析可能なデータが豊富な特定の分野については、より高い確信度を持っています。S&Pグローバルのデータによると、世界の平均気温の上昇に関連する熱波、山火事、水ストレス、ハリケーンが、S&P 500企業にとって最大の物理的リスクとなっています。
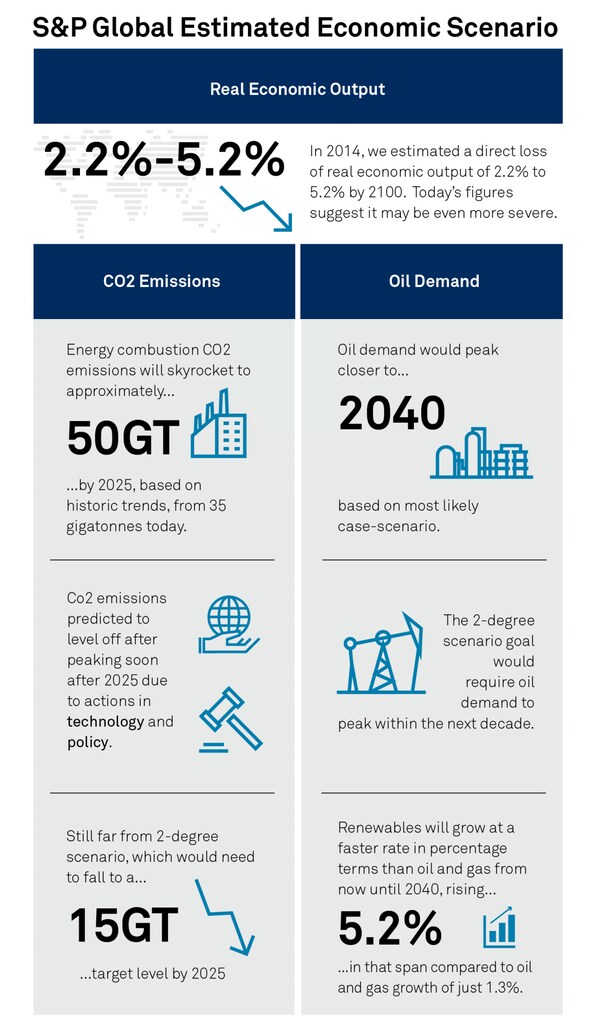
S&Pグローバル・プラッツのアナリストは、過去の傾向がそのまま続いた場合、エネルギー燃焼による二酸化炭素(CO2)排出量が2050年までに約500億トンへと急増すると試算しています。現在は350億トンです。プラッツの最も可能性の高いシナリオでは、2025年を過ぎてすぐにピークを迎えた後、排出量は安定するとされています。しかし、それでも必要とされる目標値をはるかに上回っています。
CO2排出量が安定したとしても、気候変動はさらに進行します。現在、私たちは光合成や海洋による吸収といった自然のプロセスが除去できる速度よりも速いペースでCO2を大気中に排出しているためです。この傾向が大きく転換しない限り、気候変動はインフラや財産への多大な損失を継続的にもたらすことがほぼ確実であり、さらに深刻なことに、病気や死亡の増加を招きます。推計によると、世界保健機関(WHO)によると、人為的な気候変動は、2000年の時点ですでに少なくとも500万件の疾病と年間15万人以上の死亡を引き起こしていました。これは20年前のことです。WHOは現在、2030年から2050年の期間に年間死亡者数が25万人に達すると予測しており、これを踏まえると、決定的かつ広範な行動を取らないことは、差し迫った危険であることは明らかです。これは将来世代だけでなく、今日生きている約80億人の人々にとっても同様です。
全体として、物理的リスクと移行リスクは高まっており、資産の地理的な分布によって、企業への影響は異なります。S&Pグローバルの一部であるTrucostは最近、「気候変動の物理的リスク分析(Climate Change Physical Risk Analytics)」を開始しました。これは、洪水、干ばつ、山火事、熱波、極端な気象現象など、資産レベルでのさまざまな物理的リスクに対する企業と投資家のエクスポージャーの理解を支援するものです。Trucostは昨年3月、2019年は企業が気候関連課題への管理手法を変革する年になると予測しました。また、環境・社会・ガバナンス(ESG)への懸念は、主流の投資家の関心を引くうえで極めて重要であり、ESG課題は米国企業の幅広い分野でビジネスモデルを再構築しつつあるとも予測していました。金融市場ではESGへの注目が高まっており、貸し手や投資家などが持続可能な金融の見通しについてより明確な指針を求めていることを踏まえると、この予測は現実味を帯びています。
現時点では、気候変動リスクへの対応の取り組みの多くは適応の分野で行われています。適応とは、影響を防ぐことよりも、その影響に適応することを指します(多くの場合、影響はすでに現れているためです)。残念ながら、一部の推計では、2030年までに必要とされる適応資金は、現在の支出額の最大9倍に達するとされています。そして、このギャップは新興経済国だけの問題ではありません。先進国は極端な気象現象に対する回復力が高いものの、多くは備えるために多額の適応投資を必要としています。
特に、発電企業は一般的に高い炭素価格リスクにさらされていますが、物理的リスクは各企業の地理的な事業活動によって大きく異なります。一方、排出量の少ないS&P 500金融機関は、一般的に炭素価格リスクへの暴露度が低いものの、一部では気候変動による物理的リスクの高い資産を保有しています。
他のセクターも高まるリスクに直面しています。例えば、不動産投資信託(REIT)は、海面上昇による浸水リスクに中程度から高程度でさらされており、資産価値を守るための効果的な計画と洪水対策の必要性が浮き彫りになっています。同様に、S&P 500企業が保有する鉱山資産は水ストレスの高いリスクにさらされており、運営効率や運営コストに大きな影響を及ぼす可能性があります。
結局のところ、これらのセクター、そして私たち全員にとって、最大のリスクは何もしないことかもしれません。