CEOは他の人々よりも合理的で客観的であることを期待されることが多い、とウォートン・スクールのマリウス・ギュンツェル教授は述べています。
しかし、リーダーもバイアスに同じく脆弱であると、同教授の新たな研究論文は指摘しています。
この論文は、管理職が職務経験を積めば時間の経過とともに意思決定が改善し、最終的にバイアスが取り除かれるという考えに異議を唱えています。
アマゾンのような、著名なCEOが退任を決めた場合、ジェフ・ベゾスが今年後半に退任すると発表したことは、そうした役職にある人々が何によって成功するのか、あるいは場合によっては失敗するのかを改めて見直す機会となります。CEOに就任する人は、多くの場合、優れた業績という追い風を受けており、他の人々よりも合理的で客観的であることを期待されています。しかし、ウォートン・スクールのファイナンス教授である『行動コーポレートファイナンス:CEOキャリアのライフサイクル』と題された新たな研究論文によれば、CEOも同様にバイアスに脆弱であるとのことです。同論文は、マリウス・ギュンツェルおよびウルリケ・マルメンディア(カリフォルニア大学バークレー校のファイナンス・経済学教授)によるものです。
「人々が犯す行動上のバイアスや誤りは、たとえば教育の欠如が原因なのではありません」とギュンツェル氏は、SiriusXMの「ウォートン・ビジネス・デイリー」番組での最近のインタビューで語りました。Wharton Business Daily show on SiriusXM。(上のポッドキャストをお聴きください。)「これらは、最も洗練され、最も教育を受けた人々でさえ犯す誤りです。ですから、これは人間に組み込まれたバイアスの根深さを示すものであり、バイアスは人間の意思決定における重要な要素だということです。」
論文によれば、「合理的な管理者のパラダイム」は3つの側面で前提を置いています。すなわち、(a)選抜、(b)学習、(c)市場規律です。「選抜」の側面では、企業の管理職は「聡明で高度な教育を受けている」ため、消費者や投資家のバイアスの影響を受けないと想定されています。「学習」の側面では、管理職は「時折の誤り」から学び、その後、将来の意思決定を「合理的に更新し最適化する」ことが期待されています。「市場規律」の側面は、管理職が取締役会と市場によって厳しく監視され、「バイアスに起因する誤りを抑える」状態にあることを指します。
しかし、研究者らは論文で、過去15年ほどの行動コーポレートファイナンスの研究によれば、こうした論理には欠陥があると記しています。「過剰な自信、基準点依存的思考、認知的近道への依存を含む、経営上の意思決定における体系的かつ持続的なバイアスを示す説得力のある証拠が存在し、管理職の性格特性や過去の経験が意思決定を形作っていることが明らかになっています。」
「私たちは経営上のバイアスと、それらが各キャリア段階でどのような役割を果たすのかに焦点を当てています。すなわち、CEOの任命、CEOが企業を率いている期間、そしてその後の最終的な解任です」とギュンツェル氏は述べています。「CEOが合理的であると考えられる従来の根拠は、CEOの選抜、学習、市場規律です。私たちの貢献は、組織のトップにおける偏った意思決定を防ぐには、これらの論拠では不十分かもしれないと指摘することです。」
第1段階では、著者らは、選抜の仕組みがなぜバイアスのある候補者を排除できないのか、あるいはさらに悪いことに、特定のバイアスを持つ候補者を優遇してしまうのかを検討しました。CEOが企業を率いる第2段階では、CEOが示す「体系的なバイアス」と、なぜ誤りから学習できないのかに着目しました。第3段階では、取締役会や市場がCEOのバイアスを認識しているのか、バイアスのあるCEOにどのようなインセンティブが与えられているのか、そしていつ交代させられるのかを検討しています。
ギュンツェル氏によれば、バイアスのある意思決定者、すなわち過剰な自信を持つ意思決定者は、実際にはCEOの地位に任命される可能性が高いことが研究で示されています。CEOの能力を直接観察できない場合、過去の業績が判断の手がかりとなります。「しかし、優れた過去の業績は多くの理由で生じ得ます。たとえば、その人物が過剰な自信から、単にリスクの高い施策を打ち出し、リスクの高い戦略を実行していた場合などです。その結果、過剰な自信を持つ人々は、組織から排除されるのではなく、最終的に組織の頂点へと選抜されてしまうのです。」
高くつく可能性のあるバイアスのあるCEOの決定の例として、論文は2019年にエアバスが、「長年にわたる持続的なコスト高騰、開発の失敗、キャンセルされた受注」を理由に、主力機であるA380機の製造を中止すると発表したことを挙げています。この決定により株主の富は即座に19億ドル押し上げられましたが、同時に3,500人の人員削減も生じた、と論文は指摘しています。
CEO選任における落とし穴
論文は、CEOの選抜基準を2つのシナリオ、すなわち、バイアスが観察できない場合と観察できる場合について検討しました。バイアスが観察できない場合、リスク回避的な管理職の候補群の中から価値の最大化を目指す取締役会は、「能力は報酬から推定されねばならないため、最も高い報酬を得る管理職をCEOに任命する」と著者らは記しています。過剰な自信を持つCEOは、高リスク・高リターンの特性を持つプロジェクトを選びがちであり、そのためCEOに任命される可能性が高くなります。
M&Aの取引は、CEOの過剰な自信が「株主価値に有害な影響を及ぼし得る」事例であると、ギュンツェル氏は述べています。「CEOが、実際にはシナジーの可能性が低い別の企業を買収することで生まれるシナジーを過大評価した場合、また、その統合後の企業の長期的な業績が、独立した企業として事業を継続していた場合と比べてマイナスになった場合、問題が生じる可能性があります。」
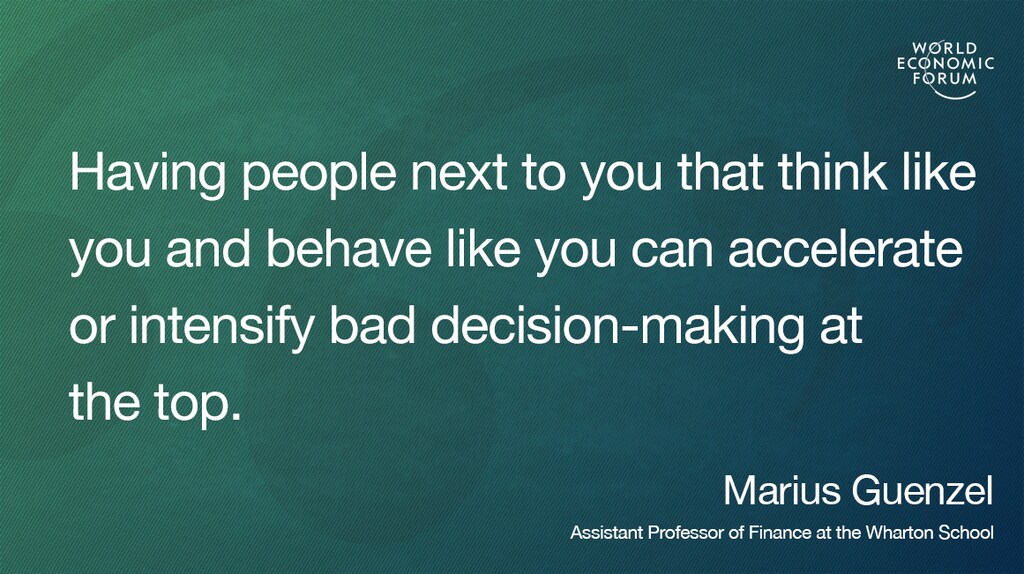
CEOの過剰な自信は、経営幹部チームの他のメンバーの採用に関する意思決定にも浸透する可能性があります。「もし私が過剰な自信を持つCEOなら、自分と似た考え方を持つCFOを好むかもしれません」とギュンツェル氏は述べています。「自分の周りに、自分と同じように考え、行動する人々がいると、バイアスのある意思決定者が組織の頂点にいる場合、悪い意思決定を加速させたり、強めたりしかねません。」
管理職のバイアスが観察可能であり、そのバイアスに便益がコストを上回る「明るい側面」がある場合、論文は「株主価値を最大化する取締役会は、観察可能な有利なバイアスや性格特性を持つ管理職を意図的に探し求める可能性がある」と述べています。過剰な自信は、少なくとも特定の業界や環境においては、そうした明白な「明るい側面」を持つバイアスであり、「リスク回避性を打ち消し、それによってリスク回避的なCEOに、最適水準に近い投資水準を選ばせる」と論文は記しています。研究者らは論文で、取締役会メンバーのバイアスもCEOの選抜プロセスが歪む別の理由となり得ると指摘しています。たとえば、バイアスのある取締役会は、同じ性別、類似の文化的背景、またはその他の目立つ共通点を持つCEOを任命しがちかもしれません。
学習が十分な解決策ではない理由
論文は、管理職が職務経験を積めば時間の経過とともに意思決定が改善し、最終的にバイアスが取り除かれるという考えに異議を唱えています。そして、それが限定的な選択肢である理由を4つ挙げています。第一に、買収のような多くの測定可能な企業イベントは「低い頻度で発生」し、CEOの在任期間中にはまれにしか起こりません。「したがって、過去の誤りから学ぶ機会は極めて限られています。」
第二に、管理職の意思決定と結果の因果関係と相関関係を区別することが難しいため、過去の意思決定からの学習には限界があります。「成果は測定が困難であり、特定の個人の業績に帰属させることも難しく、企業固有の出来事や経済全体の出来事から切り離すことも困難です」と論文は説明しています。
第三に、「自己帰属バイアス」を持つ人々は、成功は自らの行動によるものとする一方、失敗は外的な状況によるものとする傾向があると、論文は先行研究を引用して述べています。「業績評価が正確であったとしても、管理職は誤った推論を導き、学習を促しうる情報を軽視するかもしれません。」
最後に、トップの管理職は自らの意思決定が及ぼす因果的影響を過大評価するため、特定のバイアスは緩和されるどころか、むしろ強化される可能性があると、論文は述べています。「CEOは自分が主導権を握っていると考えがちであり、企業業績が自身の評判と報酬を左右するため、個人的な関与も深いのです。」
「問題は常にあります。バイアスのあるCEOの業績を、何らかの結果と直接的かつ因果的に結びつけることができるのか、それとも単なる相関にすぎないのか、ということです。」
–マリウス・ギュンツェル
CEOを解任すべき時期
第3段階では、著者らはバイアスのあるCEOが解任されるタイミングの問題を検討しています。取締役会がCEOのバイアスに注意を払っているか、企業統治の介入が報酬や解任の変更とともに機能するか、そして取締役会自体がバイアスを持っているかどうかに大きく左右される、と著者らは述べています。
論文によれば、CEOのバイアスが必ずしも解任率の上昇を意味するわけではなく、そのバイアスが価値を損なうものか、価値を高めるものかによって大きく左右されます。統治メカニズムや、取締役会が意図的にバイアスのあるCEOを任命したかどうかも、CEOの解任に関する判断に影響するその他の要因です。「取締役会のメンバーがバイアスを持っている場合、CEOにバイアスがあるかどうかにかかわらず、CEOの業績を誤って判断し、最適とはいえない留任・解任の判断を下す可能性があります」と著者らは指摘しています。バイアスを持っている。
バイアスへの対抗策
ギュンツェル氏とマルメンディア氏は、CEOのキャリアライフサイクルの3つの段階それぞれについて、組織にとっての教訓をいくつか挙げています。CEOの採用に関する意思決定にバイアスが影響するのを防ぐための第一歩は、候補者と雇用者の双方が、互いのバイアスに対する認識を高めることです。
別の対策として、選抜プロセスにおいてCEO候補者のバイアスを検査することが求められる場合もあります。「たとえば、ファッション業界や再生可能エネルギー分野のように変化の速い環境では、新しい情報に体系的に過小反応または過剰反応するCEOを選ぶことは、特に高くつく可能性があります」と、両氏は記しています。興味深いことに、両氏は、金融の経歴を持つ管理職は「少なくとも特定の投資・資金調達の文脈では、バイアスが少ないように見える」と指摘しています。
CEOによる偏った意思決定に対抗するため、組織は「企業の修復」を試みることができる、と論文は述べています。これには、よくある誤りの特定、組織の再設計、手続きの変更、異なる採用慣行といった措置が含まれます。著者らは、先行研究を踏まえてこれらを推奨しています。両氏は、潤沢なキャッシュフローを持つ企業では、CEOの過剰な自信が特に有害となり得ると指摘しています。そのような場合、たとえばプロジェクトの最も重要な5つの前提を、2人の「無関係の管理職」が評価するプロセスを推奨しています。企業がCEOの社会的バイアスを避けたい状況では、プロジェクトの資金調達要請について2段階のプロセスを採用し、第1段階の提案を匿名化することを求めることもできる、と付け加えています。
報酬は「管理職と株主の利益を一致させるための重要な手段」であり、契約設計を変更することで、過剰な自信や損失回避などのバイアスを抑制できる可能性があると、論文は述べています。重要なのは、先行論文を引用しつつ、リスク回避性が低い、またはまったくないCEOは、「非常にリスク回避的」なCEOに比べて、業績連動型の報酬を多く受け取る傾向があると指摘している点です。規制などの統治メカニズムも、バイアスの抑制に役立つ可能性があります。会計基準の引き上げ、取締役会の独立性と統治の厳格さの強化を目的とした2002年のサーベンス・オクスリー法の施行後、過剰な自信を持つCEOのいる企業は、先行研究を引用しつつ「買収の業績の改善」を示した、と両氏は付け加えています。
とはいえ、管理職と株主のインセンティブを一致させるための従来型の統治メカニズムは、CEOのバイアスの抑制にはほとんど効果がない可能性がある、と論文は指摘しています。研究者らは、「負債オーバーハングの戦略的活用や手続きの変更」といったツールに、CEOのバイアスを抑える可能性をより多く見出しています。また、取締役会メンバーに対しても、「帰属の誤りや後知恵バイアスなど、CEOの業績の評価や判断における自らの潜在的なバイアスや誤りを考慮する」よう求めています。企業の修復と、管理職を監視する人々への研修も役立つ、と両氏は付け加えています。
CEOのバイアスと悪い結果を結びつけ、彼らを解任するための確固たる根拠を築くことは容易ではありません。「理想を言えば、バイアスがあり悪い判断を下すCEOを目にしたら、すぐに解任したいところです」とギュンツェル氏は述べています。「しかし、その場合も『その人物の業績を、何らかの結果と直接的かつ因果的に結びつけることができるのか、それとも単なる相関にすぎないのか』という問題が常にあります。それこそが、バイアスのある意思決定者を簡単に解任できない大きな障壁なのです。」