パンデミックは、リスクを予測しないことの危険性を私たちに示しました。そして、同じくらい深刻なリスクがすぐそこまで迫っています。
気候変動に伴う多くのリスクに備えることは、企業の取締役会の責務です。
自社の死角を把握することから、より優れた人材採用に至るまで、取り組みの出発点となる6つの項目をご紹介します。
リスクについては、兆候は常に明らかです。嵐がいずれ訪れることは分かっていながら、ほとんどの場合、嵐が来襲すると、なぜ対応計画を十分に立てなかったのか、事業モデルに回復力を組み込まなかったのか、そしてリスクを軽減する環境を整えて事前にリスクを回避しなかったのかと、経営者が問われることになります。
新型コロナウイルス感染症(COVID-19)の世界的大流行は、その典型的な例です。病気と死亡が現在進行形で広がる様子を私たちに示し、世界の多くの地域で経済活動を停止に追い込みました。ウイルスの経過については未知の要素が多く残されているため、回復への取り組みは今後も緩やかなプロセスが続くでしょう。
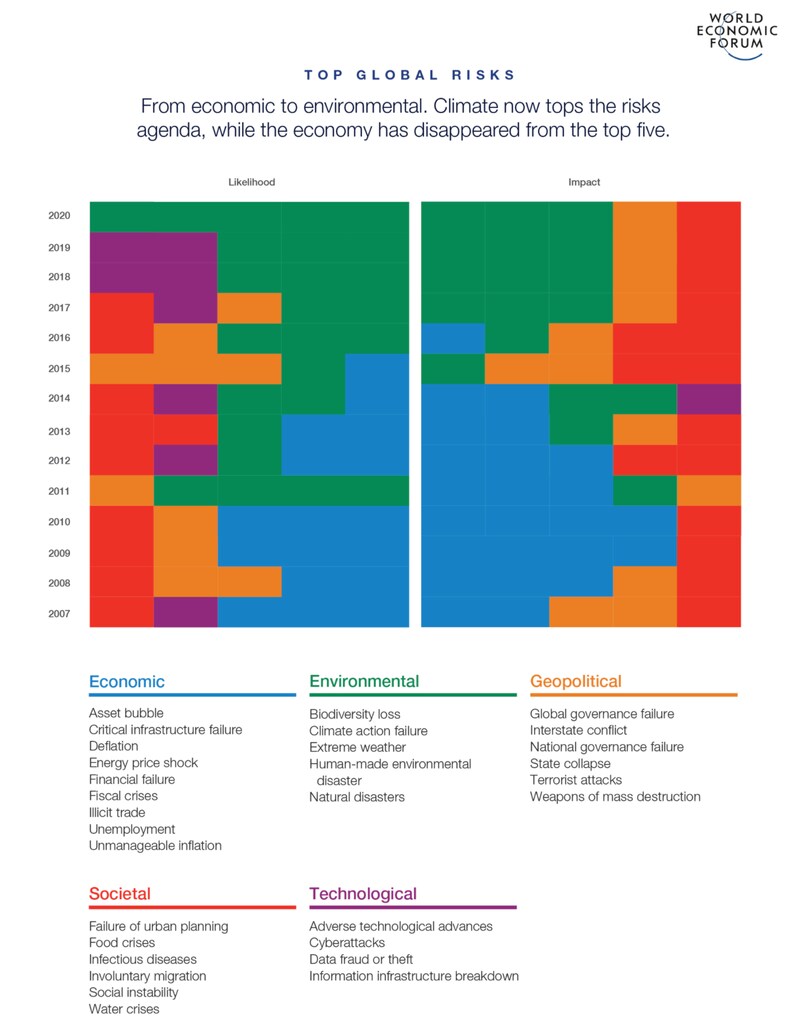
このポストパンデミックの新たな日常において業務の方向転換や調整を進める中で、同じくらい深刻で広範囲に及ぶ他のリスクが、すぐそこに迫っていることを認識しておく必要があります。特に、『グローバルリスク報告書』は、今年のダボス会議で発表され、今後10年間に世界が直面する可能性が最も高い脅威として、環境リスクの上位5つを特定しました。その筆頭には、異常気象、気候変動対策の失敗、自然災害が挙げられました。
私たちは既に、今後起こることの兆候を目にしています。北極と南極での観測史上最高気温を報じるニュースが続いており、地球の空調システムは過熱しています。また、マウナロア天文台からは、大気中のCO2濃度が日々観測史上最高値に達したとの報告が相次いでおり、気候科学者や若者のリーダーたちも、気候変動対策に迅速に対応するよう一貫して求めています。
企業のリーダーが新型コロナウイルス感染症から一つ学んだとすれば、それは、こうした兆候を無視してはならず、成功する事業モデルには回復力を組み込まなければならないということです。これが容易でないことは誰もが認めるところであり、ほとんどの組織にはまだ大きな課題が残されています。このプロセスを支援するため、企業の取締役会が気候リスクに備えるために取り得る6つの主要なステップを示しました。
1. 議論を始める
今こそ、気候リスクを取締役会の議題に加えるべき時です。真のリーダーシップとは、危機が訪れる前に一歩踏み出し、事業、従業員、市場における立場を守るための計画を準備することです。取締役会での議論は、今まで以上に、開かれた幅広いものであるべきです。
2. ESGの死角を把握する
気候リスク計画は、環境・社会・ガバナンス(ESG)のうち「E」(環境)の分野に含まれます。
気候リスク管理は、まず広範かつ徹底的なESG評価から始めるべきです。それにより、自社の既存のESGへの取り組みの基準を確立し、注力が必要な分野を見直し、同業他社や競合他社との関連において自社の取り組みを比較評価できます。
ESG要素は、金融機関が融資や投資の意思決定において考慮する、ますます重要な要素になりつつあります。今ESGの死角を明らかにし、対処することで、将来の収益を守ることができます。
3. IFTTTシナリオ計画
気候リスクに備えるため、「もしこうなら、ああする」(IFTTT)というシナリオ計画を用いて、最も深刻な可能性を含め、あり得る今後の道筋をすべて描き出してください。
例えば、飲料会社は原材料として水に依存しているため、水の調達シナリオを分析することが、その回復力にとって重要です。業界団体は、気候変動に関連した地理的な水リスクを評価するために、アクアダクト・プロジェクトのような技術プラットフォームの構築で協力してきました。この分析の一環として、企業のリーダーは、水がまったく利用できない期間が生じたらどうなるかを自問しなければなりません。製品の重点の変更から、「水を生み出す」新たな方法の開発に至るまで、あらゆる可能性のあるシナリオを検討する必要があります。水を生み出す。
新型コロナウイルス感染症のパンデミックがもたらした一つの救いは、企業がシナリオ計画を改善する助けとなったかもしれないことです。複数の取締役から聞いたように、「良い危機を無駄にするな」ということです。シナリオ計画に関する厳密さと方法論は向上しており、この規律は今や気候リスクにも適用されるべきです。
4. 環境報告の枠組みを構築する
ESGの死角を把握することと並行して、自社の市場のESG開示フレームワークに沿ったESG報告体制を構築してください。
世界中の基準策定機関によって、一般的な開示フレームワークと業界別の開示フレームワークが数多く策定されており、その中には、サステナビリティ会計基準審議会(SASB)、気候関連財務情報開示タスクフォース(TCFD)、グローバル・レポーティング・イニシアチブ(GRI)が含まれます。企業の相対的な位置付けを測る試みとして、カーボン・ディスクロージャー・プロジェクト(CDP)、ダウ・ジョーンズ・サステナビリティ・インデックス(DJSI)、サステナビリティ格付けのためのグローバル・イニシアチブ(GISR)など、格付け機関も登場しています。
社内のESG専門家、外部のアドバイザリーサービス、またはその両方と連携し、自社の市場に適用されるESG開示フレームワークに沿ってESG報告体制を構築するとともに、利用可能な格付け機関を活用して、ESGのパフォーマンスにおける自社の競争上の位置付けを把握してください。
透明性が鍵であり、開示要件は時間とともに増加するばかりです。自社の報告責任を理解し、今からESGに関する自社の発信を主体的に管理してください。そうしなければ、評判上のリスクが大きすぎるからです。さらに、ESGのパフォーマンスの高さと、危機時の回復力との間には明確な相関関係があることも示されています。
5. 組織の説明責任を果たす
義務付けられた公的な開示と関連して、取締役会は、ESGに関する組織内部の報告をリードすべきです。これは容易なことではありません。多くのESGリスクは定量化が極めて困難で、しばしば企業の管理が及ばない範囲にあります。自社の緩和策が、他の主要なリスクと同じ方法で、必ずしもリスクと対応させられるとは限りません。
それでも、経営陣のESGへの取り組み方を理解し、目標に合意し、合意された指標に照らして自社のパフォーマンスを監視することが極めて重要です。今からこの点で社内の規律を確立しておけば、外部からの精査が強まり、開示要件が厳しくなっても、将来にわたって事業を発展させ続けることができます。
世界経済フォーラムは気候変動に対して何をしているのか?
6. 人材の層を厚くする
自社の死角を把握することと並行して、ESGのスキルと経験における組織内の欠落を認識する必要があります。CEOは必要なESG専門知識を招き入れるための支援を必要としており、取締役会レベルでも人材の層を厚くすることが必要になる場合があります。
指名委員会は、新たな取締役や顧問という形で専門知識を採用する責任を負っています。委員会が、ESG分野の経験と知識を持つ取締役や顧問を採用することが極めて重要です。こうした人材は、自社の気候リスクへの取り組み方に直接影響を与えるからです。
今これらのステップを踏むことで、取締役会は確かな調査と計画に基づいた立場からリードすることができます。これは、差し迫る気候リスクを軽減するだけでなく、競争の激しい環境における企業の立場を強化することにもつながります。